Tổng hợp chứng từ ghi nhận chi phí huỷ hàng tồn kho hư hỏng, hết hạn, lạc hậu theo Thông tư 20/2026

Hàng để lâu hết hạn, vải bị ẩm mốc, hàng mẫu lỗi mốt, linh kiện không còn máy nào dùng tới. Sếp bỏ đi là mất tiền lần một. Bỏ đi mà không lập hồ sơ thì mất tiền lần hai, vì phần giá trị hàng đó bị loại khỏi chi phí và Sếp phải nộp thuế trên số tiền đã mất thật.

Từ kỳ tính thuế 2025, Thông tư 20/2026/TT-BTC ghi rõ hồ sơ huỷ hàng, huỷ tài sản, huỷ phế liệu. Bài này ghi lại đủ từng loại.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (được sửa đổi, bổ sung bởi Luật số 116/2025/QH15, Luật số 127/2025/QH15, Luật số 133/2025/QH15, Luật số 141/2025/QH15, Luật số 143/2025/QH15 và Luật số 09/2026/QH16): hiệu lực 01/10/2025, Điều 9.
  2. 1.2. Nghị định 320/2025/NĐ-CP: hiệu lực 15/12/2025.
  3. 1.3. Thông tư 20/2026/TT-BTC: hiệu lực 12/03/2026, áp dụng từ kỳ tính thuế 2025. Điều 3 có ba mục liền nhau cho ba trường hợp: mục 9g huỷ hàng tồn kho và nguyên vật liệu, mục 9h huỷ tài sản hư hỏng, mục 9i huỷ phế liệu phế phẩm. Ngoài ra mục 7 dành riêng cho tổn thất do thiên tai, dịch bệnh, bất khả kháng.

2. Bốn trường hợp, bốn bộ hồ sơ khác nhau

2.1. Huỷ hàng tồn kho, nguyên liệu, vật tư, linh kiện (mục 9g)

Áp dụng cho hàng hư hỏng, lạc hậu, hết hạn, không đủ điều kiện lưu thông, và nguyên liệu vật tư không còn nhu cầu sử dụng. Bộ hồ sơ gồm bốn tờ:

  1. Quyết định huỷ của người có thẩm quyền trong doanh nghiệp.
  2. Biên bản kiểm kê giá trị do doanh nghiệp lập, ghi rõ nguyên nhân, chủng loại, số lượng, giá trị, phương án xử lý, có chữ ký xác nhận của người đại diện hợp pháp doanh nghiệp.
  3. Quyết định thành lập Hội đồng xử lý.
  4. Quyết định xử lý của Hội đồng xử lý.

Hai tờ về Hội đồng xử lý là điểm nhiều Sếp bỏ qua. Đây là hội đồng nội bộ, không phải hội đồng của cơ quan nhà nước. Sếp lập bằng một quyết định của công ty, thành viên là người trong nhà: kế toán, kho, bộ phận kỹ thuật hoặc chất lượng. Với doanh nghiệp nhỏ thì ba người là đủ.

2.2. Huỷ tài sản hư hỏng, không còn nhu cầu sử dụng (mục 9h)

Cũng bốn tờ như trên, nhưng biên bản kiểm kê ghi nguyên nhân hư hỏng của tài sản, chủng loại, số lượng, giá trị, phương án xử lý, có chữ ký người đại diện hợp pháp.

2.3. Huỷ phế liệu, phế phẩm trong quá trình gia công, sản xuất (mục 9i)

Trường hợp này nhẹ nhất, chỉ cần một tờ: biên bản xác định việc huỷ phế liệu, phế phẩm do doanh nghiệp lập, được người đại diện hợp pháp của doanh nghiệp xác nhận. Không cần Hội đồng xử lý.

2.4. Tổn thất do thiên tai, dịch bệnh, bất khả kháng không được bồi thường (mục 7)

Đây là trường hợp khác hẳn, và hồ sơ cũng khác:

  1. 2.4.1. Biên bản kiểm kê
  2. 2.4.2. Bảng kê xuất nhập tồn
  3. 2.4.3. Hồ sơ bảo hiểm, bồi thường nếu có

Chỉ phần không được bồi thường mới được tính vào chi phí. Bảo hiểm trả một phần thì phần đó không được trừ nữa.

3. Bảng tra nhanh: hàng của Sếp thuộc loại nào

3.1. Hàng hết hạn dùng, hàng mốc, hàng lỗi mốt còn trong kho Mục 9g: bốn tờ, có Hội đồng xử lý
3.2. Máy móc, thiết bị, đồ dùng của công ty bị hỏng Mục 9h: bốn tờ, có Hội đồng xử lý
3.3. Đầu mẩu, vụn, hàng lỗi sinh ra khi đang sản xuất Mục 9i: một tờ biên bản
3.4. Hàng mất vì bão lụt, cháy, dịch bệnh Mục 7: biên bản kiểm kê, bảng kê xuất nhập tồn, hồ sơ bảo hiểm

4. Làm theo thứ tự này, đừng làm ngược

  1. Phát hiện và tách riêng hàng ra khỏi hàng bán được. Chưa huỷ, chưa bỏ.
  2. Lập quyết định thành lập Hội đồng xử lý nếu thuộc mục 9g hoặc 9h.
  3. Kiểm kê và lập biên bản, ghi đủ nguyên nhân, chủng loại, số lượng, giá trị.
  4. Hội đồng ra quyết định xử lý: huỷ, bán thanh lý, hay tái chế.
  5. Người có thẩm quyền ra quyết định huỷ.
  6. Huỷ thật, và chụp ảnh, ghi hình lúc huỷ.
  7. Ghi sổ theo mục 5 bên dưới.

Lỗi hay gặp là làm ngược: bỏ hàng ra bãi rác trước, vài tháng sau kế toán mới dựng hồ sơ. Lúc đó hàng không còn để kiểm kê, ảnh cũng không có, biên bản ghi số nào cũng khó tin. Ảnh và video lúc huỷ là bằng chứng rẻ nhất, chụp mất một phút.

5. Hạch toán

Định khoản dưới đây áp theo chế độ kế toán doanh nghiệp, Thông tư 99/2025/TT-BTC, ban hành 27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014/TT-BTC. Các chế độ khác ghi khác nhau:

  1. 5.1. Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC (ban hành 26/08/2016, còn hiệu lực): dùng tài khoản 642 Chi phí quản lý kinh doanh gộp cả bán hàng và quản lý, không có tài khoản 641 riêng; chi phí sản xuất theo dõi ở tài khoản 154.
  2. 5.2. Doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC (ban hành 25/05/2026, hiệu lực 01/07/2026, thay Thông tư 132/2018): không ghi sổ kép, ghi một dòng vào sổ chi tiết chi phí.
  3. 5.3. Hộ kinh doanh, cá nhân kinh doanh theo Thông tư 152/2025/TT-BTC (ban hành 31/12/2025, hiệu lực 01/01/2026, thay Thông tư 88/2021): không dùng tài khoản kế toán, ghi vào sổ chi tiết doanh thu và chi phí mẫu S2c-HKD.
  4. 5.4. Hợp tác xã, liên hiệp hợp tác xã theo Thông tư 71/2024/TT-BTC (hiệu lực 07/10/2024, áp dụng cho năm tài chính từ 01/01/2025, thay Thông tư 24/2017). Đơn vị hành chính, sự nghiệp theo Thông tư 24/2024/TT-BTC (ban hành 17/04/2024, hiệu lực 01/01/2025). Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo quy định riêng của Ngân hàng Nhà nước. Doanh nghiệp bảo hiểm, công ty chứng khoán, quỹ đầu tư, tổ chức tài chính vi mô có chế độ kế toán riêng theo ngành.
  5. 5.5. Năm tài chính 2025 vẫn ghi theo Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016. Thông tư 200 hết hiệu lực từ 01/01/2026.

Bảng tra đầy đủ có ngày ban hành, ngày hiệu lực và trạng thái từng văn bản: Chế độ kế toán nào đang áp dụng cho ai.

Trạng thái hiệu lực nêu trên tra ngày 27/09/2026 tại Cơ sở dữ liệu quốc gia về văn bản pháp luật (vbpl.vn) và Công báo Chính phủ (congbao.chinhphu.vn). Sếp tự kiểm lại theo số hiệu khi dùng ở thời điểm khác.

5.6. Huỷ hàng tồn kho, nguyên vật liệu

  1. 5.6.1. Nợ tài khoản 632: giá vốn hàng bán, phần tổn thất
  2. 5.6.2. Có tài khoản 152, 155, 156: theo giá trị ghi sổ

Đã trích lập dự phòng giảm giá hàng tồn kho thì dùng phần dự phòng trước:

  1. 5.6.3. Nợ tài khoản 229: phần đã lập dự phòng
  2. 5.6.4. Nợ tài khoản 632: phần còn lại
  3. 5.6.5. Có tài khoản 152, 155, 156

5.7. Huỷ tài sản cố định

  1. 5.7.1. Nợ tài khoản 214: giá trị đã khấu hao
  2. 5.7.2. Nợ tài khoản 811: giá trị còn lại
  3. 5.7.3. Có tài khoản 211

5.8. Bán thanh lý được một phần

  1. 5.8.1. Nợ tài khoản 111 hoặc 112, 131
  2. 5.8.2. Có tài khoản 711 và tài khoản 3331

Bán thanh lý phải xuất hoá đơn. Đây là chỗ hay bị bỏ sót: hàng huỷ nhưng bán được phần xác, tiền thu về mà không xuất hoá đơn thì thành doanh thu ngoài sổ.

6. Năm lỗi làm mất khoản này

  1. Huỷ trước, dựng hồ sơ sau: không còn hàng để kiểm kê.
  2. Thiếu hai tờ về Hội đồng xử lý với hàng thuộc mục 9g, 9h.
  3. Biên bản không ghi nguyên nhân, chỉ ghi số lượng và giá trị.
  4. Bán được phần xác mà không xuất hoá đơn.
  5. Tổn thất do thiên tai nhưng không lấy hồ sơ bảo hiểm, hoặc tính cả phần đã được bồi thường vào chi phí.

7. Việc cần làm ngay trong tuần này

  1. Đi một vòng kho, tách riêng hàng hết hạn, hàng hỏng đang nằm lẫn với hàng bán được.
  2. Đối chiếu số trong sổ với số đếm thật, ra danh sách hàng cần xử lý.
  3. Ra quyết định thành lập Hội đồng xử lý một lần, dùng cho cả năm.
  4. Dựng sẵn ba biểu mẫu để lần sau chỉ điền: quyết định huỷ, biên bản kiểm kê, quyết định của Hội đồng.
  5. Xem lại các lần đã huỷ hàng từ đầu năm, thiếu tờ nào thì bổ sung khi còn kịp.

Hàng hỏng thì đã mất rồi, không lấy lại được. Điều lấy lại được là phần thuế trên khoản đã mất, và điều đó phụ thuộc vào mấy tờ giấy Sếp lập trước khi đem hàng đi bỏ.

Sếp đang có lô hàng tính huỷ, nhắn tụi mình trước khi bỏ. Tụi mình gửi bộ biểu mẫu và ngồi kiểm kê cùng, để hồ sơ lập đúng lúc hàng còn đó.

Nhớ một câu: Hàng tồn kho hư hỏng mà huỷ không đúng thủ tục thì mất hai lần — mất hàng, rồi mất luôn phần chi phí lẽ ra được trừ thuế của chính lô hàng đó.

Bước tiếp theo

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem hồ sơ, việc cần làm và tình trạng chứng từ hiện tại của công ty mình.

Cần người xem cùng. Sếp gửi tụi mình hồ sơ hoặc chứng từ liên quan, tụi mình soát giúp, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#chiphiduoctru
#thuetndn


Tổng hợp chứng từ ghi nhận chi phí đào tạo nghề cho người lao động — bốn loại giấy Thông tư 20/2026 yêu cầu

image_print 8
image_print 3
image_print 3
image_print 3
image_print 3

Cho nhân viên đi học nghề, học chứng chỉ, học nâng tay nghề là khoản chi được trừ. Nhưng từ kỳ tính thuế 2025, Thông tư 20/2026/TT-BTC ghi hẳn ra bốn loại giấy phải có. Đây là điểm mới, vì thông tư cũ không liệt kê rõ như vậy. Nhiều Sếp mới trả tiền học rồi giữ tờ hoá đơn của trung tâm là thấy đủ, cuối kỳ mới biết còn thiếu ba tờ nữa.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (được sửa đổi, bổ sung bởi Luật số 116/2025/QH15, Luật số 127/2025/QH15, Luật số 133/2025/QH15, Luật số 141/2025/QH15, Luật số 143/2025/QH15 và Luật số 09/2026/QH16) — hiệu lực 01/10/2025, Điều 9.
  2. 1.2. Nghị định 320/2025/NĐ-CP — hiệu lực 15/12/2025, Điều 9 về điều kiện khoản chi được trừ.
  3. 1.3. Thông tư 20/2026/TT-BTC — hiệu lực 12/03/2026, áp dụng từ kỳ tính thuế 2025. Mục 3 Điều 3 quy định hồ sơ của khoản chi giáo dục nghề nghiệp, đào tạo nghề cho người lao động.

Thông tư này thay toàn bộ Thông tư 78/2014 và Thông tư 96/2015.

2. Bốn loại giấy Thông tư 20/2026 yêu cầu

2.1. Cơ sở để được chi Hợp đồng lao động, hoặc thoả ước lao động tập thể, hoặc quy chế tài chính của doanh nghiệp — trong đó có ghi khoản chi cho giáo dục nghề nghiệp, đào tạo nghề cho người lao động.
2.2. Quyết định cử người đi học Quyết định phê duyệt danh sách người lao động tham gia đào tạo.
2.3. Hồ sơ đăng ký học Bản sao hồ sơ đăng ký học của người lao động.
2.4. Bằng chứng đã học Văn bằng, chứng chỉ xác nhận kết quả học tập. Khoá không cấp bằng thì thay bằng giấy xác nhận của cơ sở giáo dục nghề nghiệp, hoặc danh sách người lao động đã tham gia đào tạo.

Điểm 2.1 là chỗ hở phổ biến nhất. Nếu không có câu nào trong hợp đồng lao động, thoả ước hay quy chế tài chính nói tới việc công ty chi cho đào tạo, thì khoản chi thiếu cơ sở ngay từ gốc. Sửa việc này mất đúng một buổi: bổ sung một điều vào quy chế tài chính, giám đốc ký, lưu hồ sơ. Làm trước khi cử người đi học, không phải sau.

Điểm 2.4 có đường lùi. Nhiều khoá ngắn không cấp chứng chỉ. Thông tư cho phép thay bằng giấy xác nhận của cơ sở đào tạo, hoặc chỉ cần danh sách người đã học. Sếp xin luôn giấy xác nhận lúc kết thúc khoá, vì xin lại sau vài tháng rất khó.

3. Cộng thêm bộ chứng từ thường

Bốn loại giấy ở mục 2 là hồ sơ bổ sung. Ngoài ra vẫn phải có đủ chứng từ như mọi khoản chi khác:

  1. 3.1. Hợp đồng đào tạo với trung tâm, trường, hoặc đơn vị tổ chức khoá học.
  2. 3.2. Hoá đơn học phí ghi đúng tên, mã số thuế, địa chỉ công ty.
  3. 3.3. Chứng từ chuyển khoản, bắt buộc với khoản từ 5 triệu đồng trở lên theo Nghị định 320/2025/NĐ-CP.

Học phí một khoá nghề hầu hết vượt 5 triệu, nên gần như luôn phải chuyển khoản. Đưa tiền mặt cho nhân viên tự đi đóng học phí là cách làm mất khoản chi đó.

4. Trả tiền học cho nhân viên thì có tính thuế thu nhập cá nhân không

Đây là câu hỏi Sếp nào cũng hỏi. Nguyên tắc: khoản chi đào tạo phục vụ cho công việc của người lao động tại doanh nghiệp thì không tính vào thu nhập chịu thuế của người đó. Ngược lại, chi học những thứ không liên quan tới công việc thì bản chất là lợi ích trả cho cá nhân, phải tính vào thu nhập.

Ranh giới nằm ở hồ sơ. Quyết định cử đi học ghi rõ học gì, để làm việc gì trong công ty, thì khoản chi đứng vững. Quyết định ghi chung chung một dòng thì khó giải thích. Nội dung cụ thể áp cho từng ca thì Sếp nhắn tụi mình xem cùng, vì còn phụ thuộc ngành nghề và vị trí của người đi học.

5. Điều khoản bồi hoàn nếu nhân viên nghỉ sớm

Việc này không phải quy định thuế, nhưng là chỗ Sếp mất tiền nhiều hơn cả tiền thuế. Công ty bỏ mấy chục triệu cho một người học, xong người đó nghỉ sau hai tháng.

Cách giữ: làm hợp đồng đào tạo với người lao động, ghi rõ ba việc.

  1. Công ty chi bao nhiêu, cho khoá nào.
  2. Người lao động cam kết làm việc tiếp bao lâu sau khi học xong.
  3. Nghỉ trước thời hạn thì hoàn lại bao nhiêu, tính theo cách nào.

Tờ này phải ký trước khi đi học. Ký sau thì người lao động có quyền không ký, và công ty không có căn cứ đòi.

6. Hạch toán

Định khoản dưới đây áp theo chế độ kế toán doanh nghiệp, Thông tư 99/2025/TT-BTC, ban hành 27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014/TT-BTC. Các chế độ khác ghi khác nhau:

  1. 6.1. Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC (ban hành 26/08/2016, còn hiệu lực): dùng tài khoản 642 Chi phí quản lý kinh doanh gộp cả bán hàng và quản lý, không có tài khoản 641 riêng; chi phí sản xuất theo dõi ở tài khoản 154.
  2. 6.2. Doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC (ban hành 25/05/2026, hiệu lực 01/07/2026, thay Thông tư 132/2018): không ghi sổ kép, ghi một dòng vào sổ chi tiết chi phí.
  3. 6.3. Hộ kinh doanh, cá nhân kinh doanh theo Thông tư 152/2025/TT-BTC (ban hành 31/12/2025, hiệu lực 01/01/2026, thay Thông tư 88/2021): không dùng tài khoản kế toán, ghi vào sổ chi tiết doanh thu và chi phí mẫu S2c-HKD.
  4. 6.4. Hợp tác xã, liên hiệp hợp tác xã theo Thông tư 71/2024/TT-BTC (hiệu lực 07/10/2024, áp dụng cho năm tài chính từ 01/01/2025, thay Thông tư 24/2017). Đơn vị hành chính, sự nghiệp theo Thông tư 24/2024/TT-BTC (ban hành 17/04/2024, hiệu lực 01/01/2025). Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo quy định riêng của Ngân hàng Nhà nước. Doanh nghiệp bảo hiểm, công ty chứng khoán, quỹ đầu tư, tổ chức tài chính vi mô có chế độ kế toán riêng theo ngành.
  5. 6.5. Năm tài chính 2025 vẫn ghi theo Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016. Thông tư 200 hết hiệu lực từ 01/01/2026.

Bảng tra đầy đủ có ngày ban hành, ngày hiệu lực và trạng thái từng văn bản: Chế độ kế toán nào đang áp dụng cho ai.

Trạng thái hiệu lực nêu trên tra ngày 27/09/2026 tại Cơ sở dữ liệu quốc gia về văn bản pháp luật (vbpl.vn) và Công báo Chính phủ (congbao.chinhphu.vn). Sếp tự kiểm lại theo số hiệu khi dùng ở thời điểm khác.

6.6. Khoá học ngắn, dùng ngay trong kỳ

  1. 6.6.1. Nợ tài khoản 642 hoặc 641, 627 — theo bộ phận có người đi học
  2. 6.6.2. Nợ tài khoản 133 — thuế giá trị gia tăng đầu vào, nếu có hoá đơn khấu trừ
  3. 6.6.3. Có tài khoản 112

6.7. Khoá học dài, trải nhiều kỳ

  1. 6.7.1. Khi trả tiền: Nợ tài khoản 242; Có tài khoản 112
  2. 6.7.2. Mỗi kỳ phân bổ: Nợ tài khoản 642 hoặc 641, 627; Có tài khoản 242

6.8. Nhân viên hoàn lại tiền học do nghỉ sớm

  1. 6.8.1. Nợ tài khoản 111 hoặc 112, 334
  2. 6.8.2. Có tài khoản 711 — thu nhập khác

7. Năm lỗi làm mất khoản chi đào tạo

  1. Quy chế tài chính không có dòng nào về đào tạo — thiếu cơ sở theo mục 2.1.
  2. Không có quyết định cử đi học, chỉ nhắn tin cho nhân viên đi.
  3. Không xin giấy xác nhận hoàn thành khi khoá học không cấp chứng chỉ.
  4. Đưa tiền mặt trên 5 triệu cho nhân viên tự đóng học phí.
  5. Hoá đơn học phí ghi tên cá nhân người học thay vì tên công ty.

8. Việc cần làm ngay trong tuần này

  1. Mở quy chế tài chính ra xem đã có điều khoản chi đào tạo chưa. Chưa có thì bổ sung, ký ngay.
  2. Soát các khoá đã cho người đi học từ đầu năm: đủ bốn loại giấy ở mục 2 chưa, thiếu tờ nào xin bù luôn.
  3. Dựng sẵn hai biểu mẫu để lần sau dùng lại: quyết định cử đi học và hợp đồng đào tạo có điều khoản bồi hoàn.
  4. Kiểm mọi hoá đơn học phí có ghi đúng tên và mã số thuế công ty.

Đào tạo là khoản chi mà doanh nghiệp bỏ tiền để người của mình giỏi hơn. Giữ đủ bốn tờ giấy là giữ được quyền trừ khoản đó, cộng thêm giữ được người sau khi họ học xong.

Sếp đang tính cho nhân viên đi học khoá nào, nhắn tụi mình trước khi đóng tiền. Tụi mình soạn sẵn quyết định và hợp đồng đào tạo để Sếp ký một lượt, khỏi chạy ngược lại xin giấy.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.

Nhớ một câu: Đào tạo nghề cho người lao động là khoản đầu tư dài hạn — nhưng thiếu đúng bốn loại giấy thì khoản đầu tư đó bị cơ quan thuế coi như chưa từng xảy ra.

Bước tiếp theo

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem hồ sơ, việc cần làm và tình trạng chứng từ hiện tại của công ty mình.

Cần người xem cùng. Sếp gửi tụi mình hồ sơ hoặc chứng từ liên quan, tụi mình soát giúp, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#chiphiduoctru
#thuetndn


Tổng hợp chứng từ ghi nhận chi phí mua hàng của cá nhân không có hoá đơn — Mẫu 02/TNDN theo Thông tư 20/2026

image_print 6
image_print 1
image_print 1
image_print 1
image_print 1

Mua rau của nông dân, mua cá của người đánh bắt, mua đồ thủ công, mua phế liệu của người đi thu gom, thuê người chở hàng lẻ. Những khoản này trả tiền thật mà không có hoá đơn. Rất nhiều Sếp đành bỏ ra ngoài sổ cho nhanh, rồi lãi trên giấy cao hơn lãi thật và nộp thuế nhiều hơn mức phải nộp. Luật có đường để tính, chỉ cần lập đúng một tờ bảng kê.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (được sửa đổi, bổ sung bởi Luật số 116/2025/QH15, Luật số 127/2025/QH15, Luật số 133/2025/QH15, Luật số 141/2025/QH15, Luật số 143/2025/QH15 và Luật số 09/2026/QH16) — hiệu lực 01/10/2025, Điều 9 về khoản chi được trừ.
  2. 1.2. Nghị định 320/2025/NĐ-CP — hiệu lực 15/12/2025, Điều 9 về điều kiện của khoản chi được trừ.
  3. 1.3. Thông tư 20/2026/TT-BTC — ban hành và có hiệu lực 12/03/2026, áp dụng từ kỳ tính thuế 2025. Mục 13 Điều 3 quy định hồ sơ cho trường hợp mua hàng hoá, dịch vụ không có hoá đơn, kèm Mẫu 02/TNDN ban hành cùng thông tư.

Thông tư 20/2026 đã thay toàn bộ Thông tư 78/2014 và Thông tư 96/2015. Mẫu bảng kê trước đây quen gọi là mẫu 01/TNDN theo thông tư cũ, nay là Mẫu 02/TNDN theo Thông tư 20/2026. Dùng mẫu cũ là dùng biểu mẫu của văn bản đã hết hiệu lực.

2. Năm nhóm hàng được lập bảng kê thay hoá đơn

Mục 13 Điều 3 Thông tư 20/2026/TT-BTC cho phép lập bảng kê với:

  1. Nông sản, lâm sản, thuỷ sản do người sản xuất, đánh bắt trực tiếp bán ra.
  2. Sản phẩm thủ công làm bằng nguyên liệu nông nghiệp, thủ công.
  3. Phế liệu do người đi thu gom bán lại.
  4. Đồ dùng, tài sản của hộ gia đình, cá nhân đã qua sử dụng.
  5. Hàng hoá, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng phải chịu thuế giá trị gia tăng.

Nhóm 5 là nhóm rộng nhất và ít người biết nhất. Hộ kinh doanh nhỏ có doanh thu dưới ngưỡng thì không phải xuất hoá đơn, và Sếp vẫn được tính chi phí bằng bảng kê. Lưu ý ngưỡng doanh thu này đã thay đổi từ 01/01/2026 theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP, nên Sếp đối chiếu theo từng nhà cung cấp.

Không thuộc năm nhóm trên thì không được lập bảng kê. Mua hàng của một công ty đang hoạt động bình thường mà họ không xuất hoá đơn thì Sếp phải yêu cầu họ xuất, chứ không tự lập bảng kê thay được.

3. Hai thứ phải có, thiếu một là mất

3.1. Bảng kê theo Mẫu 02/TNDN Lập theo đúng mẫu kèm Thông tư 20/2026/TT-BTC. Người đại diện hợp pháp của doanh nghiệp hoặc người được uỷ quyền ký và chịu trách nhiệm về tính chính xác.
3.2. Chứng từ thanh toán không dùng tiền mặt Bắt buộc với giao dịch từ 5 triệu đồng trở lên. Dưới 5 triệu thì trả tiền mặt được, vẫn phải có bảng kê.

Mức 5 triệu đồng tính theo từng lần mua. Nghị định 320/2025/NĐ-CP còn nói thêm: mua nhiều lần trong cùng một ngày của cùng một người bán, tổng từ 5 triệu đồng trở lên thì vẫn phải chuyển khoản. Chia nhỏ hoá đơn trong ngày để lách mức 5 triệu là cách không dùng được.

4. Bảng kê ghi những gì

Mẫu 02/TNDN cần đủ các thông tin sau cho từng lần mua:

  1. 4.1. Họ tên, địa chỉ, số căn cước của người bán
  2. 4.2. Tên hàng hoá, dịch vụ
  3. 4.3. Số lượng, đơn giá, số tiền
  4. 4.4. Ngày mua
  5. 4.5. Chữ ký người lập bảng kê và người đại diện doanh nghiệp

Ba việc nên làm kèm, để bảng kê đứng được khi bị hỏi:

  1. Chụp ảnh giấy tờ của người bán và lưu vào hồ sơ mua hàng, kèm sự đồng ý của họ.
  2. Có giấy nhận tiền của người bán với các lần trả tiền mặt.
  3. Giữ phiếu nhập kho đúng ngày, đúng số lượng trên bảng kê.

Bảng kê là giấy do chính doanh nghiệp tự lập, nên cơ quan thuế sẽ soi nặng hơn hoá đơn. Ba tờ kèm ở trên là thứ chứng minh hàng về thật, tiền ra thật.

5. Giá mua phải hợp lý với giá thị trường

Bảng kê do Sếp tự lập nên giá cũng do Sếp tự ghi. Đây là chỗ hay bị loại nhất: ghi giá cao hơn giá thị trường để đội chi phí lên. Cách giữ an toàn:

  1. 5.1. Ghi giá đúng như đã trả.
  2. 5.2. Lưu lại một vài bằng chứng về giá cùng thời điểm: báo giá của nơi khác, giá niêm yết ở chợ đầu mối, bảng giá trên sàn.
  3. 5.3. Giá mua chênh nhiều so với mọi nguồn khác thì phải giải thích được vì sao, chẳng hạn mua gấp, mua tận nơi xa, hàng loại đặc biệt.

6. Ba dòng phải khớp nhau

6.1. Dòng chủ thể Người ghi trên bảng kê = người nhận tiền. Chuyển khoản cho một người rồi ghi bảng kê tên người khác là lệch.
6.2. Dòng nội dung Hàng trên bảng kê = hàng trên phiếu nhập kho = hàng thực sự dùng để sản xuất, bán ra. Mua nguyên liệu mà cả kỳ không xuất dùng thì bị hỏi.
6.3. Dòng tiền Số tiền trên bảng kê = số chuyển khoản hoặc số trên giấy nhận tiền. Đúng ngày, đúng người.

7. Hạch toán

Định khoản dưới đây áp theo chế độ kế toán doanh nghiệp, Thông tư 99/2025/TT-BTC, ban hành 27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014/TT-BTC. Các chế độ khác ghi khác nhau:

  1. 7.1. Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC (ban hành 26/08/2016, còn hiệu lực): dùng tài khoản 642 Chi phí quản lý kinh doanh gộp cả bán hàng và quản lý, không có tài khoản 641 riêng; chi phí sản xuất theo dõi ở tài khoản 154.
  2. 7.2. Doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC (ban hành 25/05/2026, hiệu lực 01/07/2026, thay Thông tư 132/2018): không ghi sổ kép, ghi một dòng vào sổ chi tiết chi phí.
  3. 7.3. Hộ kinh doanh, cá nhân kinh doanh theo Thông tư 152/2025/TT-BTC (ban hành 31/12/2025, hiệu lực 01/01/2026, thay Thông tư 88/2021): không dùng tài khoản kế toán, ghi vào sổ chi tiết doanh thu và chi phí mẫu S2c-HKD.
  4. 7.4. Hợp tác xã, liên hiệp hợp tác xã theo Thông tư 71/2024/TT-BTC (hiệu lực 07/10/2024, áp dụng cho năm tài chính từ 01/01/2025, thay Thông tư 24/2017). Đơn vị hành chính, sự nghiệp theo Thông tư 24/2024/TT-BTC (ban hành 17/04/2024, hiệu lực 01/01/2025). Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo quy định riêng của Ngân hàng Nhà nước. Doanh nghiệp bảo hiểm, công ty chứng khoán, quỹ đầu tư, tổ chức tài chính vi mô có chế độ kế toán riêng theo ngành.
  5. 7.5. Năm tài chính 2025 vẫn ghi theo Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016. Thông tư 200 hết hiệu lực từ 01/01/2026.

Bảng tra đầy đủ có ngày ban hành, ngày hiệu lực và trạng thái từng văn bản: Chế độ kế toán nào đang áp dụng cho ai.

Trạng thái hiệu lực nêu trên tra ngày 27/09/2026 tại Cơ sở dữ liệu quốc gia về văn bản pháp luật (vbpl.vn) và Công báo Chính phủ (congbao.chinhphu.vn). Sếp tự kiểm lại theo số hiệu khi dùng ở thời điểm khác.

7.6. Mua nguyên liệu, hàng hoá nhập kho

  1. 7.6.1. Nợ tài khoản 152 hoặc 156 — theo giá mua thực tế trên bảng kê
  2. 7.6.2. Có tài khoản 112 hoặc 111, 331

Không có thuế giá trị gia tăng đầu vào để khấu trừ, nên không ghi tài khoản 133. Toàn bộ số tiền vào giá trị hàng.

7.7. Mua dịch vụ dùng ngay

  1. 7.7.1. Nợ tài khoản 627, 641 hoặc 642 — theo bộ phận sử dụng
  2. 7.7.2. Có tài khoản 112 hoặc 111

8. Sáu lỗi làm mất khoản chi này

  1. Dùng mẫu bảng kê của thông tư đã hết hiệu lực thay vì Mẫu 02/TNDN.
  2. Trả tiền mặt từ 5 triệu đồng, hoặc chia nhỏ nhiều lần trong ngày để lách mức.
  3. Lập bảng kê cho hàng mua của công ty — nhóm này buộc phải có hoá đơn.
  4. Bảng kê thiếu chữ ký người đại diện doanh nghiệp.
  5. Ghi giá cao hơn giá thị trường mà không giải thích được.
  6. Gom cả kỳ vào một dòng kiểu “mua nông sản tháng 8: 240 triệu”, không ghi từng lần, từng người bán.

9. Việc cần làm ngay trong tuần này

  1. Lọc trong sổ quỹ ra mọi khoản đã trả mà chưa có hoá đơn, từ đầu năm tới nay.
  2. Xem từng khoản có thuộc năm nhóm ở mục 2 không. Thuộc thì lập bảng kê bù, chưa muộn.
  3. Tải Mẫu 02/TNDN kèm Thông tư 20/2026/TT-BTC, thay hẳn mẫu cũ đang dùng.
  4. Đặt lại quy định nội bộ: từ 5 triệu đồng là chuyển khoản, không có ngoại lệ.
  5. Với các nhà cung cấp quen là hộ kinh doanh nhỏ: hỏi rõ họ có phải xuất hoá đơn không, để biết bên nào lấy hoá đơn, bên nào lập bảng kê.

Khoản mua không hoá đơn là chỗ mất chi phí âm thầm nhất. Sếp bỏ ra ngoài sổ thì lãi trên sổ cao hơn lãi thật, nộp thuế thu nhập doanh nghiệp trên phần lãi không có. Một tờ bảng kê đúng mẫu giữ lại được đúng số tiền Sếp đã bỏ ra.

Sếp có nhóm hàng chưa biết xếp vào đâu, gửi tụi mình xem cùng rồi tụi mình chỉ ra bên nào cần hoá đơn, bên nào lập bảng kê được.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.

Nhớ một câu: Mua hàng của cá nhân không hoá đơn không có nghĩa là mất quyền được trừ chi phí — chỉ cần đúng mẫu 02/TNDN là giữ được, thiếu mẫu đó mới thật sự mất.

Bước tiếp theo

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem hồ sơ, việc cần làm và tình trạng chứng từ hiện tại của công ty mình.

Cần người xem cùng. Sếp gửi tụi mình hồ sơ hoặc chứng từ liên quan, tụi mình soát giúp, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#chiphiduoctru
#thuetndn


Tổng hợp chứng từ ghi nhận chi phí thuê văn phòng, kho bãi, địa điểm kinh doanh (cập nhật Luật Thuế thu nhập doanh nghiệp 67/2025, Thông tư 20/2026)

image_print 7
image_print 1
image_print 1
image_print 1
image_print 1

Tháng nào cũng chuyển tiền thuê mặt bằng. Chuyển đủ, chuyển đúng ngày, không thiếu đồng nào. Tới kỳ quyết toán, cơ quan thuế loại sạch khoản đó.

Không phải vì Sếp chi khống. Vì hợp đồng đứng tên giám đốc chứ không đứng tên công ty.

Tiền thì mất thật, mà mất hai lần: lần một trả cho chủ nhà, lần hai nộp thuế trên khoản lẽ ra được trừ.

Chuyện này không hiếm. Và nó không sửa được lúc quyết toán, vì chữ ký hai bên thì không ký lùi ngày được. Bài này ghi đủ bộ giấy tờ cho tiền thuê văn phòng, kho bãi, nhà xưởng, địa điểm kinh doanh — theo văn bản đang có hiệu lực tính tới ngày 27/09/2026.

1. Căn cứ pháp lý đang áp dụng

Ba văn bản Sếp cần biết tên:

  1. 1.1. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (được sửa đổi, bổ sung bởi Luật số 116/2025/QH15, Luật số 127/2025/QH15, Luật số 133/2025/QH15, Luật số 141/2025/QH15, Luật số 143/2025/QH15 và Luật số 09/2026/QH16) — hiệu lực từ 01/10/2025. Điều 9 quy định khoản chi nào được trừ, khoản nào không.
  2. 1.2. Nghị định 320/2025/NĐ-CP — hiệu lực từ 15/12/2025. Điều 9 nêu điều kiện của một khoản chi được trừ, trong đó có mức tiền phải chuyển khoản.
  3. 1.3. Thông tư 20/2026/TT-BTC — Bộ Tài chính ban hành ngày 12/03/2026, có hiệu lực cùng ngày, áp dụng từ kỳ tính thuế năm 2025. Điều 3 liệt kê hồ sơ của từng loại chi phí; mục 14 nói riêng về chi phí thuê tài sản của cá nhân.

Một việc rất nhiều nơi còn làm sai: Thông tư 20/2026/TT-BTC đã thay toàn bộ Thông tư 78/2014/TT-BTC và Thông tư 96/2015/TT-BTC, đồng thời bỏ phần thuế thu nhập doanh nghiệp ở tám thông tư khác. Nếu kế toán của Sếp vẫn đang dẫn Thông tư 96/2015 để giải trình cho kỳ 2026 thì đó là văn bản đã hết hiệu lực.

Riêng kỳ tính thuế năm 2025 có điều khoản chuyển tiếp: khoản chi phát sinh trước ngày 12/03/2026 mà Thông tư 96/2015 đã quy định rõ điều kiện, hồ sơ thì vẫn làm theo Thông tư 96/2015 cho kỳ 2025.

2. Bốn điều kiện để tiền thuê được tính là chi phí được trừ

Thiếu một trong bốn thì khoản tiền đó bị loại, dù Sếp đã trả tiền thật.

2.1. Chi có thật, phục vụ việc kinh doanh Mặt bằng thuê để bán hàng, chứa hàng, làm việc. Thuê nhà cho người nhà ở thì không được trừ.
2.2. Hợp đồng đúng pháp nhân Bên thuê trên hợp đồng phải là công ty của Sếp. Hợp đồng ghi tên giám đốc với tư cách cá nhân thì tiền đó là của cá nhân, không phải của công ty.
2.3. Hoá đơn, chứng từ hợp pháp Thuê của công ty, hộ kinh doanh có hoá đơn thì phải lấy hoá đơn. Thuê của cá nhân thì thay bằng bộ giấy ở mục 4.
2.4. Trả tiền không dùng tiền mặt từ 5 triệu đồng Đây là mức đã hạ xuống theo Nghị định 320/2025/NĐ-CP. Mỗi lần trả từ 5 triệu đồng trở lên phải chuyển khoản. Trả tay cho chủ nhà 8 triệu tiền thuê là mất quyền tính chi phí khoản đó.

Mức 5 triệu đồng là chỗ nhiều Sếp chưa kịp đổi cách làm, vì mức cũ quen dùng nhiều năm cao hơn hẳn. Tiền thuê mặt bằng hầu hết đều vượt 5 triệu, nên gần như mọi hợp đồng thuê đều phải chuyển khoản.

3. Thuê của công ty, hộ kinh doanh có hoá đơn

Bộ chứng từ cần giữ:

3.1 Hợp đồng thuê — ghi rõ địa chỉ, diện tích, giá thuê, kỳ thanh toán, thời hạn, ai trả tiền điện nước, ai trả phí quản lý.
3.2 Hoá đơn tiền thuê theo từng kỳ. Hoá đơn ghi đúng tên, mã số thuế, địa chỉ công ty Sếp.
3.3 Chứng từ chuyển khoản từ tài khoản công ty sang tài khoản bên cho thuê ghi trên hợp đồng.
3.4 Biên bản bàn giao mặt bằng lúc nhận và lúc trả. Tờ này bảo vệ Sếp khi có tranh chấp tiền cọc, và chứng minh thời gian sử dụng thật.
3.5 Phụ lục điều chỉnh giá mỗi lần tăng giảm tiền thuê. Trả khác giá trên hợp đồng mà không có phụ lục là điểm bị hỏi ngay.

4. Thuê của cá nhân — đúng bộ giấy Thông tư 20/2026 yêu cầu

Cá nhân cho thuê nhà thường không có hoá đơn. Mục 14 Điều 3 Thông tư 20/2026/TT-BTC ghi rõ bộ hồ sơ thay thế:

  1. 4.1. Hợp đồng thuê giữa công ty và cá nhân đứng tên tài sản.
  2. 4.2. Chứng từ trả tiền thuê: chuyển khoản, giữ đủ từng kỳ.
  3. 4.3. Chứng từ nộp thuế thay, nếu hợp đồng thoả thuận công ty nộp thuế thay cho người cho thuê.

Ba tờ nên giữ thêm để chứng minh giao dịch có thật, dù thông tư không đòi. Một là bản sao giấy tờ chứng minh quyền sở hữu tài sản. Hai là bản sao căn cước của người cho thuê. Ba là giấy uỷ quyền của những người đồng sở hữu.

Về phần thuế của người cho thuê: cá nhân có doanh thu cho thuê tới một mức nhất định thì phát sinh nghĩa vụ thuế giá trị gia tăng và thuế thu nhập cá nhân. Từ 01/01/2026, ngưỡng doanh thu và cách tính của hộ, cá nhân kinh doanh đã thay đổi theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP. Mức áp cho từng hợp đồng phụ thuộc tổng doanh thu cho thuê trong năm của chính người cho thuê. Sếp nhắn tụi mình đối chiếu theo từng hợp đồng cụ thể. Đừng lấy con số của hợp đồng này áp cho hợp đồng khác.

Hợp đồng phải ghi rõ ai nộp thuế. Đây là điều khoản hay bị bỏ trống, rồi cuối năm hai bên đẩy qua đẩy lại. Ghi một câu trong hợp đồng là xong.

5. Chi phí mở địa điểm kinh doanh

Mở thêm địa điểm kinh doanh, chi nhánh thì tiền thành lập cũng được tính vào chi phí, dù địa điểm đó chưa bán được đồng nào. Mục 9đ Điều 3 Thông tư 20/2026/TT-BTC yêu cầu:

  1. 5.1. Giấy chứng nhận đăng ký doanh nghiệp, hoặc giấy đăng ký hoạt động chi nhánh, địa điểm kinh doanh.
  2. 5.2. Giấy xác nhận tạm ngừng hoặc tiếp tục kinh doanh, nếu có giai đoạn tạm dừng.
  3. 5.3. Thông báo giải thể hoặc chấm dứt tồn tại chi nhánh, địa điểm kinh doanh, khi đóng.
  4. 5.4. Biên bản bàn giao hiện trạng trước và sau, nếu Sếp phải trả tiền hoàn trả mặt bằng về hiện trạng cũ.

Thuê đất, thuê hạ tầng trong khu công nghiệp, khu kinh tế khi chưa hoạt động cũng được trừ, theo mục 9c: cần giấy chứng nhận đăng ký đầu tư và hợp đồng thuê ghi rõ các khoản phải trả.

6. Ba dòng phải khớp nhau

Một khoản chi bị loại thường không phải vì chi khống, mà vì ba dòng thông tin lệch nhau. Sếp tự soi theo bảng này trước khi cơ quan thuế soi:

6.1. Dòng chủ thể Người cho thuê trên hợp đồng = người xuất hoá đơn = người nhận tiền. Hợp đồng ký với ông A, tiền chuyển cho bà B là lệch.
6.2. Dòng nội dung Địa chỉ thuê trên hợp đồng = địa chỉ đang dùng thật = địa chỉ đã đăng ký trên giấy phép. Thuê kho mà giấy phép không có địa điểm đó là điểm hở.
6.3. Dòng tiền Số tiền trên hợp đồng = số trên hoá đơn = số chuyển khoản, đúng kỳ. Trả gộp nhiều kỳ một lần thì phân bổ vào đúng kỳ phát sinh.

7. Hạch toán

Định khoản dưới đây áp theo chế độ kế toán doanh nghiệp, Thông tư 99/2025/TT-BTC, ban hành 27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014/TT-BTC. Các chế độ khác ghi khác nhau:

  1. 7.1. Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC (ban hành 26/08/2016, còn hiệu lực): dùng tài khoản 642 Chi phí quản lý kinh doanh gộp cả bán hàng và quản lý, không có tài khoản 641 riêng; chi phí sản xuất theo dõi ở tài khoản 154.
  2. 7.2. Doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC (ban hành 25/05/2026, hiệu lực 01/07/2026, thay Thông tư 132/2018): không ghi sổ kép, ghi một dòng vào sổ chi tiết chi phí.
  3. 7.3. Hộ kinh doanh, cá nhân kinh doanh theo Thông tư 152/2025/TT-BTC (ban hành 31/12/2025, hiệu lực 01/01/2026, thay Thông tư 88/2021): không dùng tài khoản kế toán, ghi vào sổ chi tiết doanh thu và chi phí mẫu S2c-HKD.
  4. 7.4. Hợp tác xã, liên hiệp hợp tác xã theo Thông tư 71/2024/TT-BTC (hiệu lực 07/10/2024, áp dụng cho năm tài chính từ 01/01/2025, thay Thông tư 24/2017). Đơn vị hành chính, sự nghiệp theo Thông tư 24/2024/TT-BTC (ban hành 17/04/2024, hiệu lực 01/01/2025). Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo quy định riêng của Ngân hàng Nhà nước. Doanh nghiệp bảo hiểm, công ty chứng khoán, quỹ đầu tư, tổ chức tài chính vi mô có chế độ kế toán riêng theo ngành.
  5. 7.5. Năm tài chính 2025 vẫn ghi theo Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016. Thông tư 200 hết hiệu lực từ 01/01/2026.

Bảng tra đầy đủ có ngày ban hành, ngày hiệu lực và trạng thái từng văn bản: Chế độ kế toán nào đang áp dụng cho ai.

Trạng thái hiệu lực nêu trên tra ngày 27/09/2026 tại Cơ sở dữ liệu quốc gia về văn bản pháp luật (vbpl.vn) và Công báo Chính phủ (congbao.chinhphu.vn). Sếp tự kiểm lại theo số hiệu khi dùng ở thời điểm khác.

7.6. Trả tiền thuê từng kỳ

  1. 7.6.1. Nợ tài khoản 642 hoặc 641, 627 — tuỳ bộ phận sử dụng mặt bằng
  2. 7.6.2. Nợ tài khoản 133 — thuế giá trị gia tăng đầu vào, nếu có hoá đơn khấu trừ
  3. 7.6.3. Có tài khoản 112 hoặc 331

7.7. Trả trước tiền thuê nhiều kỳ

  1. 7.7.1. Khi trả tiền: Nợ tài khoản 242 — chi phí trả trước dài hạn; Có tài khoản 112
  2. 7.7.2. Mỗi kỳ phân bổ: Nợ tài khoản 642 hoặc 641, 627; Có tài khoản 242

Trả trước hai năm tiền thuê rồi đưa hết vào chi phí năm đầu là lỗi hay gặp nhất ở khoản này. Phần vượt sẽ bị loại ra khỏi năm đó.

8. Sáu lỗi làm mất tiền thuê khỏi chi phí

  1. Trả tiền mặt từ 5 triệu đồng. Mức mới theo Nghị định 320/2025/NĐ-CP, thấp hơn mức nhiều Sếp còn quen.
  2. Hợp đồng đứng tên cá nhân giám đốc thay vì tên công ty.
  3. Chuyển tiền cho người không phải bên cho thuê — chuyển cho con, cho vợ chủ nhà mà hợp đồng không ghi.
  4. Thuê thêm kho nhưng chưa đăng ký địa điểm trên giấy phép kinh doanh.
  5. Trả trước nhiều năm mà đưa hết vào một năm.
  6. Không có phụ lục khi đổi giá thuê, dẫn tới số trả khác số trên hợp đồng.

9. Việc cần làm ngay trong tuần này

  1. Mở lại từng hợp đồng thuê đang có, kiểm bên thuê có đúng tên công ty không.
  2. Kiểm cách trả tiền: còn hợp đồng nào đang trả tiền mặt trên 5 triệu thì đổi sang chuyển khoản ngay từ kỳ tới.
  3. Với hợp đồng thuê của cá nhân: soát đủ ba tờ ở mục 4, và xem hợp đồng đã ghi ai nộp thuế chưa.
  4. Đối chiếu mọi địa chỉ đang thuê với địa chỉ đã đăng ký trên giấy phép, thiếu thì bổ sung địa điểm kinh doanh.
  5. Xếp chứng từ theo từng hợp đồng, mỗi kỳ một bộ: hợp đồng, hoá đơn, chứng từ chuyển khoản.

Soát hết mấy việc trên mất một buổi. Để tới lúc bị kiểm thì không dựng lại được, vì biên bản có chữ ký hai bên thì không ký lùi ngày.

Giữ được chi phí hợp lệ là cách kiếm tiền rẻ nhất. Không phải bán thêm hàng, không phải cắt ai. Chỉ là đừng mất quyền trừ thứ mình đã chi thật.

Sếp có hợp đồng thuê chưa chắc, gửi tụi mình coi cùng. Coi trước khi ký thì sửa được. Coi lúc quyết toán thì chỉ còn biết tiếc.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.

Nhớ một câu: Tiền thuê văn phòng, kho bãi trả đều mỗi tháng — chứng từ không đủ thì khoản chi thật đó bị cơ quan thuế coi như chưa từng trả.

Bước tiếp theo

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem hồ sơ, việc cần làm và tình trạng chứng từ hiện tại của công ty mình.

Cần người xem cùng. Sếp gửi tụi mình hồ sơ hoặc chứng từ liên quan, tụi mình soát giúp, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#chiphiduoctru
#thuetndn


Cách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026

Tháng 12/2024, một người dân ở huyện Chương Mỹ, Hà Nội nhận cuộc gọi của người tự xưng cán bộ thuế huyện.

Người gọi rất nhiệt tình: hướng dẫn khai thuế qua mạng, gửi đường dẫn tải ứng dụng “thuế”. Cài xong, tài khoản ngân hàng của anh mất hơn 200 triệu đồng. Báo Điện tử Chính phủ đưa tin ngày 02/12/2024 (đọc bài gốc).

Quên mật khẩu eTax Mobile là chuyện nhỏ. Lúc đang rối, Sếp dễ nhờ “người hỗ trợ” lạ. Mật khẩu thì tự lấy lại được trong ba phút. Tiền đã bị rút thì rất khó đòi về.

TÓM TẮT 30 GIÂY

0.1. Ai cần đọc: cá nhân, chủ hộ kinh doanh dùng ứng dụng eTax Mobile của Cục Thuế.

0.2. Từ 01/07/2025, ô “Mã số thuế” khi đăng nhập và khi lấy lại mật khẩu nhập số căn cước 12 số.

0.3. Lấy lại mật khẩu: bấm Quên mật khẩu, nhập số căn cước, đặt mật khẩu mới, nhập mã xác thực gửi về điện thoại.

0.4. Có tài khoản định danh điện tử VNeID mức 2 thì đăng nhập bằng VNeID, không cần mật khẩu thuế.

0.5. Không đưa mã xác thực cho ai, kể cả người xưng cán bộ thuế.

1. Lấy lại mật khẩu ngay trên ứng dụng

Mất khoảng ba phút, với điều kiện số điện thoại Sếp đăng ký với cơ quan thuế vẫn còn dùng. Mã xác thực chỉ gửi về số đó.

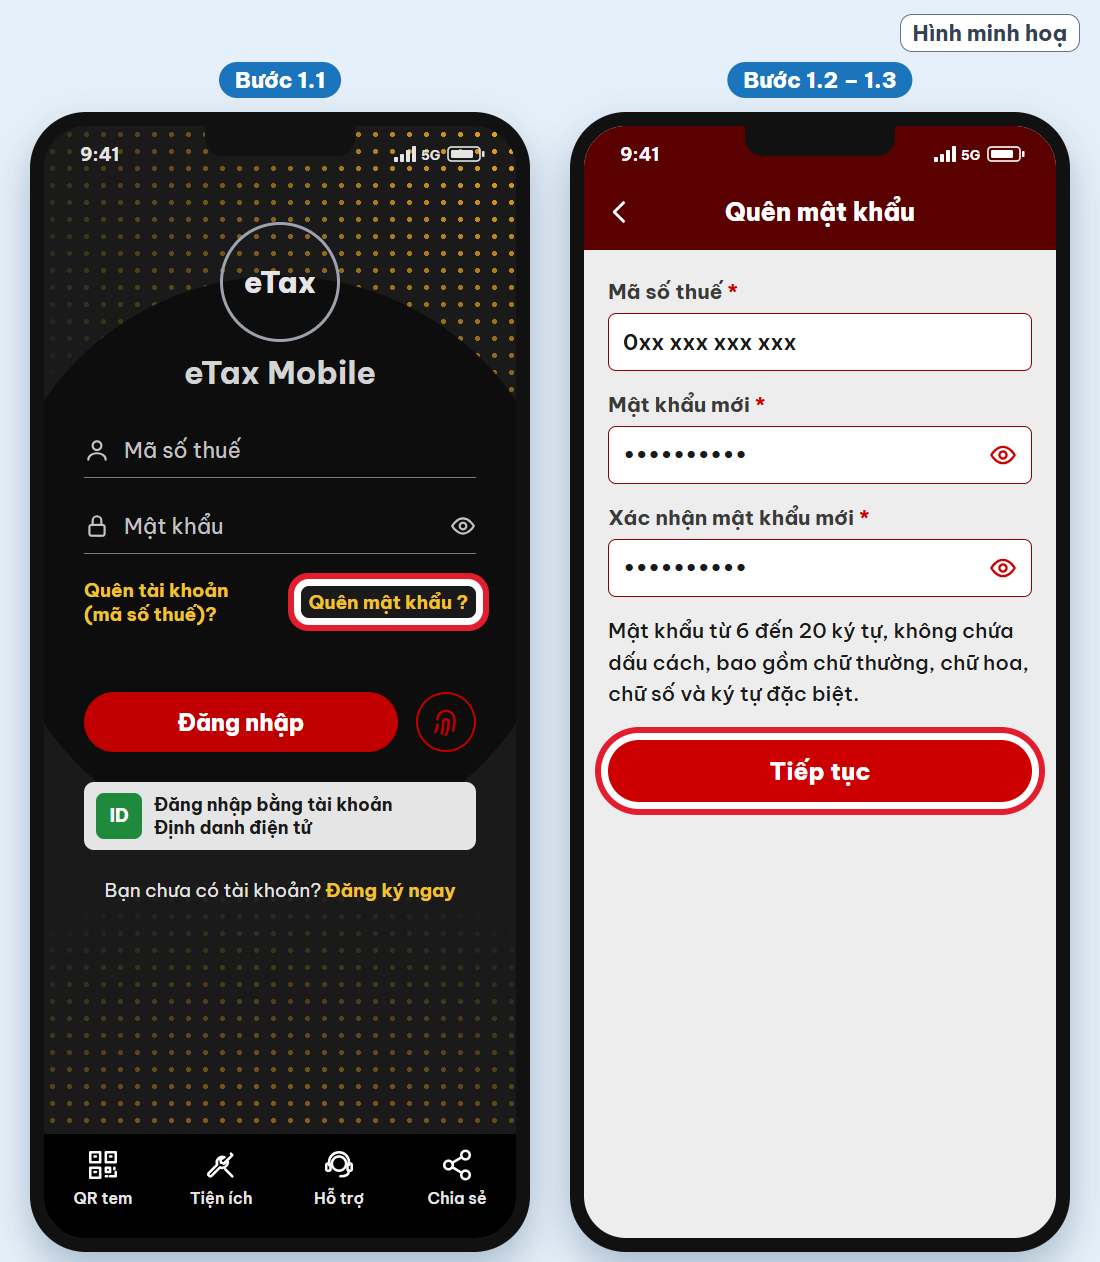
1.1. Mở ứng dụng eTax Mobile, bấm Quên mật khẩu ở màn hình đăng nhập.

1.2. Ô “Mã số thuế”: nhập số căn cước 12 số, không nhập mã số thuế 10 số cũ.

1.3. Gõ mật khẩu mới hai lần, bấm Tiếp tục.

Hình minh hoạ: bước 1.1 màn đăng nhập eTax Mobile bấm Quên mật khẩu, bước 1.2 và 1.3 màn Quên mật khẩu nhập số căn cước và mật khẩu mới rồi bấm Tiếp tục
Hình 1.1 — Bước 1.1 bấm “Quên mật khẩu ?” ở màn đăng nhập; bước 1.2–1.3 nhập số căn cước, mật khẩu mới hai lần, bấm Tiếp tục (hình minh hoạ)

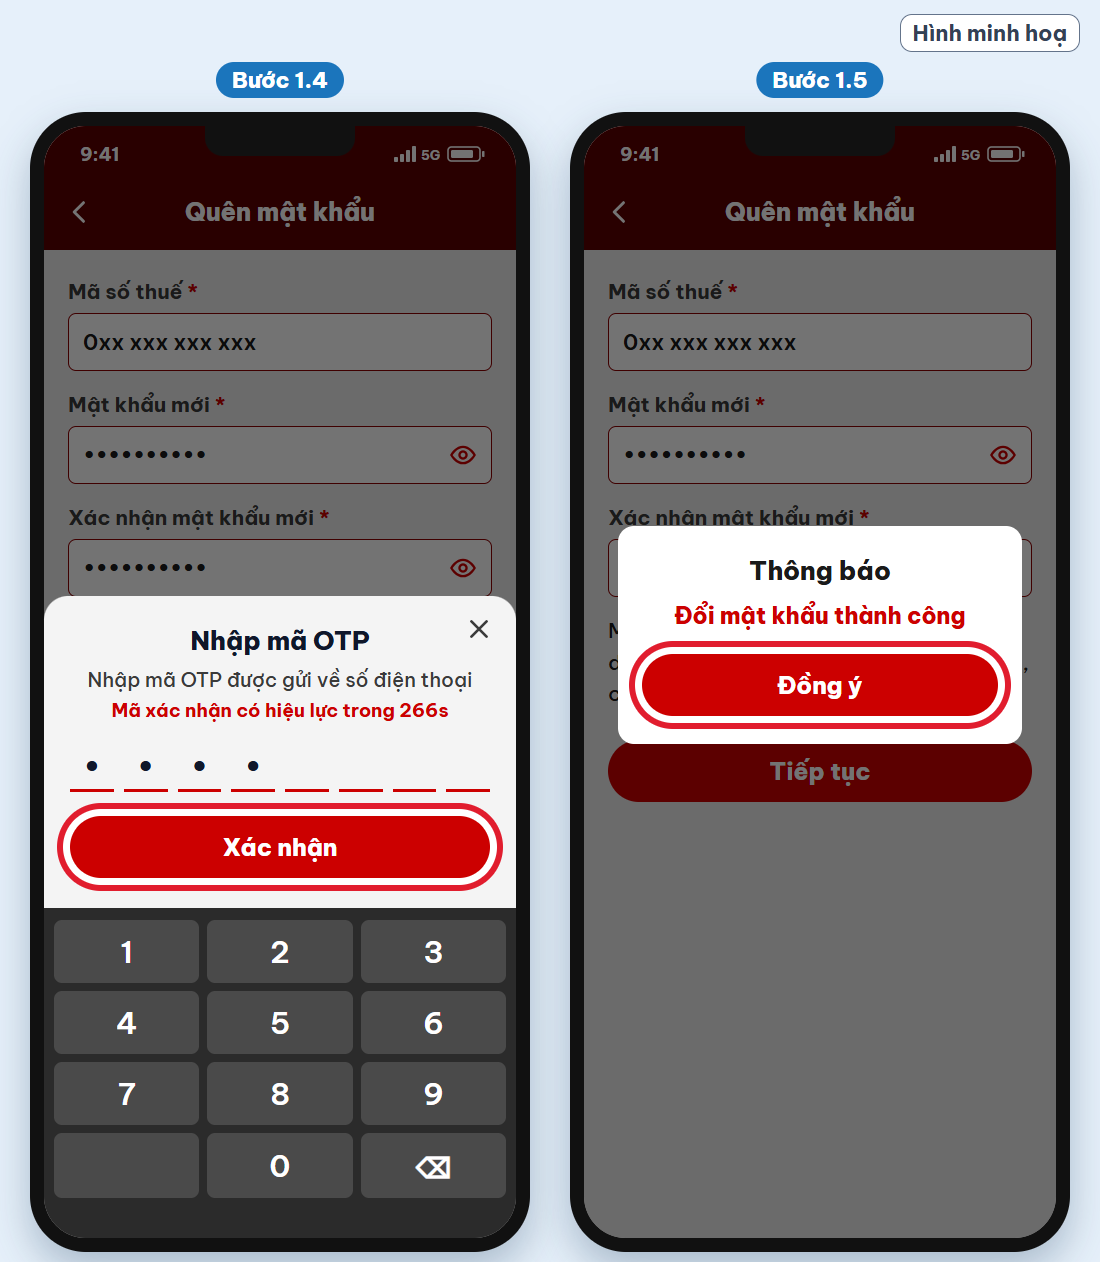
1.4. Nhập mã xác thực gửi về số điện thoại đã đăng ký, bấm Xác nhận.

1.5. Quay lại màn hình đăng nhập: số căn cước và mật khẩu mới.

Hình minh hoạ: bước 1.4 hộp nhập mã OTP gửi về số điện thoại bấm Xác nhận, bước 1.5 thông báo đổi mật khẩu thành công bấm Đồng ý
Hình 1.2 — Bước 1.4 nhập mã OTP gửi về số điện thoại, bấm Xác nhận; bước 1.5 báo đổi mật khẩu thành công, bấm Đồng ý (hình minh hoạ)

Sơ đồ chọn đường

1.6. Có VNeID mức 2? Đăng nhập bằng VNeID, xong (mục 2).

1.7. Không có VNeID, số điện thoại cũ còn dùng? Làm năm bước 1.1–1.5.

1.8. Số điện thoại đã đổi hoặc báo “Không tìm thấy số điện thoại”? Cập nhật số với cơ quan thuế trước (mục 3).

Vì sao ô ghi “Mã số thuế” mà lại nhập số căn cước? Từ 01/07/2025, số định danh cá nhân dùng thay mã số thuế của cá nhân, hộ kinh doanh. Ứng dụng chưa đổi tên ô, nên nhiều người nhập mã cũ rồi tưởng mình nhập sai mã xác thực.

2. Đăng nhập bằng VNeID thay cho mật khẩu

Đây là đường gọn nhất: không cần nhớ mật khẩu thuế nữa. Điều kiện là tài khoản VNeID đã ở mức 2.

2.1. Màn hình đăng nhập eTax Mobile, chọn Đăng nhập bằng tài khoản Định danh điện tử.

2.2. Ứng dụng chuyển sang VNeID. Sếp đăng nhập bằng mật khẩu VNeID.

2.3. Bấm đồng ý chia sẻ thông tin. Ứng dụng đưa Sếp quay lại eTax Mobile.

Các bước trên theo hướng dẫn đăng trên Cổng Thông tin điện tử Chính phủ ngày 02/04/2025. Theo bài tổng hợp của Thuế tỉnh Quảng Ninh ngày 18/12/2025, VNeID mức 1 không đăng nhập được.

3. Số điện thoại đã đổi thì làm gì

Phải cập nhật số điện thoại với cơ quan thuế trước, rồi mới lấy lại mật khẩu được. Mã xác thực không thể gửi về số máy cơ quan thuế không biết.

3.1. Cách nhanh nhất: liên hệ cơ quan thuế quản lý, nhờ cập nhật số điện thoại và thư điện tử.

3.2. Xong thì quay lại làm bước 1.1–1.5.

3.3. Nếu Sếp có VNeID mức 2: đăng nhập bằng VNeID trước, rồi tự xem lại thông tin đăng ký thuế trong ứng dụng.

Cách tự cập nhật số điện thoại trong ứng dụng thay đổi theo từng phiên bản. Tụi mình chưa kiểm lại trên bản mới nhất, nên ghi đường chắc chắn nhất là hỏi cơ quan thuế quản lý.

4. Lỗi hay gặp và cách xử lý

Số A. Màn hình báo B. Cách xử lý
4.1 “Nhập sai mã OTP” dù gõ đúng mã. Ô “Mã số thuế” nhập số căn cước 12 số, cập nhật ứng dụng bản mới.
4.2 “Lỗi xác thực người dùng” khi đăng nhập. Đăng nhập bằng số căn cước thay mã số thuế cũ, hoặc dùng VNeID mức 2.
4.3 “Không tìm thấy số điện thoại của người nộp thuế”. Hồ sơ thuế đang trống số điện thoại. Nhờ cơ quan thuế cập nhật, rồi làm lại.
4.4 “Số định danh cá nhân chưa được ghi nhận là mã số thuế”. Sếp chưa đăng ký thuế. Đăng ký thuế trước, rồi mới đăng nhập được.
4.5 Chờ mãi không nhận được mã xác thực. Kiểm sóng, hộp tin chặn. Vẫn không có thì có thể số đã đổi: xem mục 3.
4.6 Nhập sai nhiều lần, không vào được nữa. Chưa thấy hướng dẫn chính thức nêu số lần bị khoá. Dừng thử, liên hệ cơ quan thuế quản lý.

Các dòng 4.1–4.4 theo bài tổng hợp vướng mắc eTax Mobile của Thuế tỉnh Quảng Ninh ngày 18/12/2025.

5. Giữ an toàn tài khoản thuế

Cơ quan thuế không bao giờ hỏi mật khẩu, mã xác thực hay số tài khoản ngân hàng của Sếp. Thuế Hà Nội nhắc lại điều này ngày 19/08/2026.

Không đưa mật khẩu và mã xác thực cho bất kỳ ai, kể cả người tự xưng cán bộ thuế.

5.1. Chỉ tải eTax Mobile từ Google Play hoặc App Store. Không cài ứng dụng từ đường dẫn gửi qua Zalo, tin nhắn.

5.2. Ứng dụng nào xin quyền “điều khiển màn hình”, “trợ năng” thì gỡ ngay. Ứng dụng thuế thật không xin quyền đó.

5.3. Thông báo thật của cơ quan thuế chỉ đi qua eTax Mobile, trang thuedientu.gdt.gov.vn, dichvucong.gdt.gov.vn hoặc thư có đuôi @gdt.gov.vn.

5.4. Lỡ cài ứng dụng lạ: tắt mạng, gọi ngân hàng khoá tài khoản, báo công an nơi gần nhất.

6. Hỏi đáp nhanh

6.1. Mã số thuế 10 số cũ còn dùng được không?
Với cá nhân, hộ kinh doanh: mã cũ dùng đến hết 30/06/2025. Từ 01/07/2025 dùng số định danh cá nhân.

6.2. Kế toán giữ mật khẩu giúp có được không?
Không nên. Cần làm hộ thủ tục thì làm giấy ủy quyền, đừng đưa mật khẩu và mã xác thực.

6.3. Đã đăng nhập bằng VNeID, có cần lấy lại mật khẩu thuế nữa không?
Không bắt buộc. Lấy lại khi Sếp muốn có thêm một đường dự phòng.

6.4. Mật khẩu eTax Mobile và mật khẩu VNeID có phải là một không?
Không. Hai hệ thống khác nhau: VNeID của Bộ Công an, eTax Mobile của Cục Thuế.

6.5. Người lạ gọi báo “tài khoản thuế sắp bị khoá” thì làm gì?
Cúp máy. Tự mở eTax Mobile kiểm tra, hoặc gọi đúng số của cơ quan thuế quản lý.

7. Việc cần làm ngay hôm nay

7.1. Mở eTax Mobile, thử đăng nhập bằng số căn cước. Không được thì làm mục 1.

7.2. Kiểm VNeID đang ở mức 1 hay mức 2.

7.3. Xoá mọi ứng dụng “thuế” không tải từ Google Play hoặc App Store.

7.4. Đọc thêm: cách xác nhận ủy quyền trên VNeID khi nộp hồ sơ đăng ký doanh nghiệp.

7.5. Đọc thêm: xác thực sinh trắc học khi đăng ký hoá đơn điện tử trên eTax Mobile.

7.6. Đọc thêm: hướng dẫn nộp tờ khai 01/CNKD cho hộ kinh doanh.

Sếp vào được eTax Mobile mà vẫn thấy nợ thuế lạ, tờ khai chưa rõ, cứ gửi tụi mình coi cùng. Coi sớm một tuần thì đỡ một lần chạy ra cơ quan thuế.

7.7. Mở cổng khách hàng, gửi ảnh màn hình cho tụi mình.

7.8. Hẹn gặp tư vấn trực tiếp.

8. Căn cứ và nguồn

Số A. Văn bản, nguồn B. Nội dung dùng trong bài
8.1 Thông tư 90/2026/TT-BTC quy định về đăng ký thuế, Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026, thay Thông tư 86/2024/TT-BTC ngày 23/12/2024 (khoản 1 Điều 36). Khoản 2 Điều 37: cá nhân, hộ gia đình, hộ kinh doanh đã có mã số thuế thì “sử dụng số định danh cá nhân làm mã số thuế”. Quy định này có từ 01/07/2025 theo Thông tư 86/2024/TT-BTC (nay đã được thay). Đối chiếu bản gốc vbpl.vn ngày 16/10/2026.
8.2 Thuế tỉnh Quảng Ninh, tổng hợp vướng mắc eTax Mobile, 18/12/2025. Các lỗi 4.1–4.4 và cách xử lý.
8.3 Hướng dẫn đăng nhập eTax Mobile bằng VNeID, Cổng Thông tin điện tử Chính phủ, 02/04/2025. Ba bước ở mục 2.
8.4 Khuyến cáo nhận biết trang và thông tin giả mạo cơ quan thuế, Thuế thành phố Hà Nội, 19/08/2026. Mục 5: kênh chính thức, không hỏi mật khẩu.

Ngày tra nguồn: 16/10/2026. Giao diện ứng dụng có thể đổi theo bản cập nhật.

Miễn trừ trách nhiệm: bài viết mang tính hướng dẫn chung, tổng hợp từ hướng dẫn công khai của cơ quan thuế tại ngày tra nguồn 16/10/2026. Tên nút, tên ô trong ứng dụng eTax Mobile có thể thay đổi theo từng phiên bản. Bài không thay cho hướng dẫn của cơ quan thuế quản lý trực tiếp. Vướng mắc cụ thể, Sếp liên hệ cơ quan thuế quản lý hoặc liên hệ tụi mình.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #etaxmobile #vneid


Hướng dẫn nộp tờ khai 01/CNKD

Tóm tắt 3 dòng
Ai nộp tờ khai 01/CNKD: hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng một năm.
Từ 1 tỷ trở xuống thì không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân, chỉ báo doanh thu theo mẫu 01/TKN-CNKD.
Nộp ở đâu: cổng Thuế điện tử hoặc ứng dụng eTax Mobile.

1. Hạn nộp năm 2026

Hạn nộp của hộ kinh doanh năm 2026
Doanh thu một năm Phải làm gì Hạn chót
1.1. Từ 1 tỷ trở xuống, đã kinh doanh từ trước Không phải nộp thuế. Chỉ báo doanh thu 1 lần/năm (mẫu 01/TKN-CNKD) 31/01 năm sau. Doanh thu năm 2026 báo trước 31/01/2027
1.2. Từ 1 tỷ trở xuống, mới mở trong 6 tháng đầu năm Báo doanh thu 2 lần 31/07 cùng năm và 31/01 năm sau
1.3. Trên 1 tỷ tới 50 tỷ Khai tờ khai 01/CNKD mỗi quý Ngày cuối của tháng đầu quý sau: quý 3 là 31/10, quý 4 là 31/01 năm sau
1.4. Trên 50 tỷ Khai tờ khai 01/CNKD mỗi tháng Ngày 20 của tháng sau

Lưu ý: đang dưới 1 tỷ mà giữa năm doanh thu cộng dồn vượt 1 tỷ thì phải khai, nộp thuế ngay từ quý vượt.

2. Đăng nhập

Vào cổng Thuế điện tử của Cục Thuế hoặc mở ứng dụng eTax Mobile. Đăng nhập bằng tài khoản định danh điện tử (VNeID) hoặc mã số thuế của hộ.

3. Chọn tờ khai 01/CNKD và kỳ khai

Vào mục khai thuế, chọn mẫu 01/CNKD, rồi chọn đúng kỳ: theo quý nếu doanh thu từ 50 tỷ trở xuống, theo tháng nếu trên 50 tỷ.

Lưu ý: chọn sai kỳ là phải nộp tờ khai bổ sung. Kiểm lại tháng hoặc quý trước khi bấm tiếp.

4. Nộp và lưu biên nhận

  1. Kiểm doanh thu từng nhóm ngành trước khi nộp.
  2. Bấm nộp tờ khai.
  3. Tải thông báo chấp nhận, lưu cùng sổ sách của hộ.

5. Xem video hướng dẫn

Video đặt sau phần chữ, để ai không bật tiếng được vẫn làm theo được.

6. Căn cứ pháp lý

Nghị định 68/2026/NĐ-CP (05/03/2026): Điều 8 khoản 1 điểm a; Điều 8 khoản 3 điểm a, b; Điều 9 khoản 1; Điều 10 khoản 1; Điều 17 khoản 4. Nghị định 141/2026/NĐ-CP (29/04/2026, hiệu lực từ 01/01/2026): Điều 1 khoản 1 đổi mức “500 triệu đồng” thành “01 tỷ đồng”. Mẫu tờ khai theo Thông tư 18/2026/TT-BTC (05/03/2026), đã được sửa bởi Thông tư 50/2026/TT-BTC. Đã đọc bản gốc có chữ ký trên Cổng thông tin Chính phủ ngày 26/09/2026.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Cục Thuế phát hành 4 sổ tay hướng dẫn triển khai Nghị định 117/2025/NĐ-CP về thuế thương mại điện tử

Để triển khai Nghị định 117/2025/NĐ-CP về quản lý thuế đối với hoạt động kinh doanh thương mại điện tử và kinh tế số, Cục Thuế đã ban hành 04 sổ tay hướng dẫn nghiệp vụ, nhằm hỗ trợ người nộp thuế thực hiện đúng và đầy đủ nghĩa vụ thuế theo quy định.

Các sổ tay này được xây dựng theo từng nhóm đối tượng cụ thể, giúp người kinh doanh online, hộ cá nhân và các tổ chức liên quan dễ tra cứu, dễ làm và hạn chế sai sót trong quá trình thực hiện.

1. Danh mục 4 sổ tay hướng dẫn

Bốn sổ tay được ban hành, tương ứng với bốn nhóm đối tượng chính:

  1. Sổ tay dành cho tổ chức quản lý sàn giao dịch thương mại điện tử.
  2. Sổ tay dành cho tổ chức quản lý nền tảng số có chức năng thanh toán và các tổ chức hoạt động kinh tế số khác.
  3. Sổ tay dành cho hộ kinh doanh, cá nhân cư trú tại Việt Nam.
  4. Sổ tay dành cho cá nhân không cư trú tại Việt Nam.

Mỗi sổ tay đều làm rõ phạm vi áp dụng, cách xác định nghĩa vụ thuế, phương pháp kê khai, khấu trừ và thời hạn nộp thuế, bảo đảm thống nhất với nội dung của Nghị định 117/2025/NĐ-CP.

2. Nội dung trọng tâm của sổ tay số 1 và số 2

Hai sổ tay đầu tiên tập trung vào trách nhiệm của:

  1. 2.1. Tổ chức quản lý sàn thương mại điện tử.
  2. 2.2. Tổ chức quản lý nền tảng số có chức năng thanh toán, bao gồm cả tổ chức trong và ngoài nước.
  3. 2.3. Các tổ chức khác tham gia hoạt động kinh tế số.

Nội dung hướng dẫn cụ thể việc khấu trừ và nộp thay thuế giá trị gia tăng, thuế thu nhập cá nhân cho hộ, cá nhân kinh doanh trên nền tảng.

Quy trình được trình bày từ bước xác định doanh thu, áp dụng thuế suất, thời điểm khấu trừ cho đến kê khai và nộp thuế thay, giúp tổ chức thực hiện đúng vai trò trung gian theo quy định pháp luật.

3. Nội dung sổ tay số 3 dành cho hộ, cá nhân cư trú

Sổ tay thứ ba áp dụng cho hộ kinh doanh và cá nhân cư trú tại Việt Nam có hoạt động bán hàng, cung cấp dịch vụ trên:

  1. 3.1. Sàn thương mại điện tử; hoặc
  2. 3.2. Nền tảng số không có chức năng thanh toán.

Sổ tay hướng dẫn rõ:

  1. 3.3. Việc đăng ký thuế theo mẫu tại Thông tư 86/2024/TT-BTC.
  2. 3.4. Thực hiện kê khai và nộp thuế thông qua Cổng thông tin tiếp nhận, xử lý thủ tục hành chính của Cục Thuế.

Cách làm này giúp đơn giản hóa thủ tục, tăng tính chủ động cho người nộp thuế và hạn chế việc đi lại, tiếp xúc trực tiếp.

4. Nội dung sổ tay số 4 đối với cá nhân không cư trú

Sổ tay thứ tư áp dụng cho cá nhân không cư trú tại Việt Nam và các trường hợp có doanh thu từ bán hàng hóa, dịch vụ tiêu dùng tại Việt Nam nhưng kinh doanh trên nền tảng không có chức năng thanh toán.

Sổ tay quy định:

  1. 4.1. Nguyên tắc kê khai và nộp thuế giá trị gia tăng, thuế thu nhập cá nhân theo tỷ lệ phần trăm trên doanh thu.
  2. 4.2. Toàn bộ quy trình được điện tử hóa, từ đăng ký mã số thuế, kê khai đến nộp thuế.

Điều này giúp thống nhất cách quản lý thuế đối với các mô hình kinh doanh xuyên biên giới và kinh tế số.

5. Ý nghĩa của việc ban hành 4 sổ tay

Việc phát hành 4 sổ tay hướng dẫn cho thấy định hướng của ngành Thuế là đồng hành, hướng dẫn và hỗ trợ người nộp thuế, thay vì chỉ tập trung vào kiểm tra, xử phạt.

Thông qua các sổ tay này, người kinh doanh online, hộ cá nhân và tổ chức trung gian có thêm công cụ thực tế để:

  1. 5.1. Hiểu đúng nghĩa vụ thuế.
  2. 5.2. Làm đúng ngay từ đầu.
  3. 5.3. Giảm rủi ro sai sót, truy thu và xử phạt.
  4. 5.4. Góp phần nâng cao tính minh bạch và tuân thủ tự nguyện trong hoạt động thương mại điện tử và kinh tế số.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến thông tin chính sách thuế.
Nội dung trong bài không thay thế cho tư vấn pháp lý hoặc tư vấn thuế chính thức.

Người đọc cần căn cứ văn bản pháp luật hiện hành, tài liệu hướng dẫn của cơ quan thuế hoặc liên hệ cơ quan quản lý thuế, luật sư, chuyên gia tư vấn thuế để được hướng dẫn cụ thể theo từng trường hợp.

Việc áp dụng thông tin trong bài là hoàn toàn tự nguyện và người áp dụng phải tự chịu trách nhiệm với quyết định của mình.


#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.


Hướng dẫn kê khai và nộp thuế tại trang https://canhantmdt.gdt.gov.vn

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Khai thuế đối với cá nhân cho thuê tài sản

Cập nhật hiệu lực văn bản — soát lại ngày 28/09/2026

Bài này viết trước khi có văn bản mới, phần căn cứ bên dưới còn dẫn văn bản đã hết hiệu lực. Sếp đọc mấy dòng này trước khi làm theo:

Ngưỡng doanh thu chịu thuế của hộ kinh doanh và cá nhân cho thuê tài sản đã nâng từ 100 triệu đồng lên 01 tỷ đồng một năm, theo Nghị định 141/2026/NĐ-CP, áp dụng từ 01/01/2026. Dưới mức này không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân.

Tụi mình đang viết lại bài cho đúng văn bản mới. Sếp cần dùng ngay thì nhắn tụi mình xem cùng hồ sơ của công ty mình, hoặc mở cổng khách hàng hotro.tckn.vn bằng mã số thuế.

KHAI THUẾ ĐỐI VỚI CÁ NHÂN CHO THUÊ TÀI SẢN

Cá nhân cho thuê nhà, mặt bằng, phòng trọ, xe, máy móc… phải khai thuế theo quy định của Nghị định 126/2020 và Thông tư 40/2021.

1. Khi nào phải khai thuế

Có 2 cách khai:

  1. Khai một lần theo năm: nộp chậm nhất ngày cuối cùng của tháng đầu tiên của năm dương lịch.
  2. Khai theo từng kỳ thanh toán: nộp chậm nhất ngày thứ 10 kể từ ngày bắt đầu kỳ cho thuê.

2. Nộp ở đâu

  1. 2.1. Cho thuê bất động sản tại Việt Nam: nộp tại cơ quan thuế nơi có tài sản.
  2. 2.2. Cho thuê tài sản khác: nộp tại cơ quan thuế nơi cá nhân cư trú.

3. Cách nộp

Có thể nộp trực tiếp, qua bưu điện hoặc nộp điện tử theo Thông tư 19/2021. Thủ tục không có trả kết quả.

4. Hồ sơ cần chuẩn bị

Một bộ hồ sơ gồm:

  1. 4.1. Tờ khai 01/TTS
  2. 4.2. Phụ lục 01-1/BK-TTS (nộp lần đầu của hợp đồng)
  3. 4.3. Hợp đồng cho thuê hoặc phụ lục hợp đồng
  4. 4.4. Căn cước công dân chủ tài sản, căn cước công dân người đồng sở hữu
  5. 4.5. Giấy tờ chứng minh sở hữu tài sản
  6. 4.6. Giấy ủy quyền người đồng sở hữu được phép cho thuê tài sản
  7. 4.7. Căn cước công dân người thuê
  8. 4.8. Giấy ủy quyền kê khai nộp thuế thay (nếu thuê dịch vụ)

Cơ quan thuế có thể yêu cầu xuất trình bản chính để đối chiếu.

5. Lưu ý quan trọng

  1. 5.1. Doanh thu cho thuê trên 01 tỷ đồng một năm thuộc diện chịu thuế. Mức cũ là 100 triệu đồng một năm theo Thông tư 40/2021/TT-BTC; từ 01/01/2026 ngưỡng nâng lên 01 tỷ đồng theo Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP.
  2. 5.2. Hợp đồng phải ghi rõ thời hạn thuê, giá thuê, kỳ thanh toán để khai đúng kỳ.
  3. 5.3. Nộp hồ sơ điện tử phải đúng chuẩn theo Thông tư 19/2021.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue


Thuế nhà thầu nước ngoài 2026 — đăng ký, khai nộp, ví dụ tính thuế dịch vụ phần mềm

Tình huống điển hình: một công ty Việt Nam ký hợp đồng dịch vụ phần mềm với nhà thầu ở Singapore, giá 100 triệu đồng chưa gồm thuế, công ty chịu thuế thay theo phương pháp trực tiếp. Kế toán định áp công thức cũ: giá trị gia tăng 5% + thu nhập doanh nghiệp 5% như “dịch vụ thông thường” — tính xong định nộp hơn 10 triệu tiền thuế. Thực ra dịch vụ phần mềm không chịu thuế giá trị gia tăng, chỉ chịu thu nhập doanh nghiệp 5% — tính sai một dòng là nộp thừa gần một nửa số thuế đáng lẽ phải nộp.

0đ giá trị gia tăng
Dịch vụ phần mềm thuộc đối tượng không chịu thuế giá trị gia tăng (khoản 13 Điều 4 Nghị định 181/2025/NĐ-CP) — chỉ chịu thuế thu nhập doanh nghiệp 5%, không phải “dịch vụ thông thường” giá trị gia tăng 5% + thu nhập doanh nghiệp 5%.

Nhớ một câu: thuế nhà thầu không có một công thức chung cho mọi hợp đồng — tỷ lệ phụ thuộc đúng bản chất dịch vụ, nhầm loại dịch vụ là nhầm cả số tiền phải nộp.

1. Căn cứ pháp lý đang áp dụng — đổi toàn bộ từ 01/07/2026

1.1. Thông tư 103/2014/TT-BTC — văn bản nhiều năm làm căn cứ chính cho thuế nhà thầu — đã hết hiệu lực từ 01/07/2026. Không có MỘT văn bản duy nhất thay thế toàn bộ, mà tách ra bốn mảng:

Nội dung Văn bản thay thế
1.2. Quản lý thuế, thời hạn đăng ký Luật Quản lý thuế 108/2025/QH15 (Điều 2, Điều 10) · Nghị định 252/2026/NĐ-CP
1.3. Đăng ký thuế, hồ sơ, mã số thuế Thông tư 90/2026/TT-BTC
1.4. Khai thuế nhà thầu Thông tư 89/2026/TT-BTC (Điều 30)
1.5. Tỷ lệ thuế giá trị gia tăng, thu nhập doanh nghiệp theo loại dịch vụ Thông tư 69/2025/TT-BTC, Thông tư 20/2026/TT-BTC, Nghị định 320/2025/NĐ-CP

Trạng thái hiệu lực tra ngày 01/10/2026 (đối chiếu qua AI Luật). Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Ai phải đăng ký thuế — và đăng ký ở đâu

2.1. Nhà thầu nước ngoài tự kê khai, tự nộp (điểm g khoản 2 Điều 4 Thông tư 90/2026/TT-BTC): tự đăng ký trực tiếp với cơ quan thuế nơi đặt trụ sở, hồ sơ dùng Mẫu 04-ĐKT kèm bảng kê BK04-ĐKT (nếu có nhiều nhà thầu), thời hạn 10 ngày làm việc kể từ ngày ký hợp đồng (điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP).

2.2. Bên Việt Nam khấu trừ, khai, nộp thay (điểm h.1 khoản 2 Điều 4 Thông tư 90/2026/TT-BTC) — đây là trường hợp phổ biến nhất với doanh nghiệp nhỏ: bên Việt Nam phải đăng ký mã số thuế nộp thay, dùng Mẫu 04.1-ĐKT kèm bảng kê hợp đồng BK04.1-ĐKT, nộp tại cơ quan thuế quản lý trực tiếp bên Việt Nam, thời hạn 10 ngày làm việc kể từ ngày ký hợp đồng (hoặc kể từ ngày thanh toán lần đầu nếu không có hợp đồng bằng văn bản).

⛔ Lưu ý quan trọng: Mẫu 04-ĐKT (nhà thầu tự đăng ký) và Mẫu 04.1-ĐKT (bên Việt Nam nộp thay) là HAI mẫu khác nhau — dùng nhầm mẫu là sai ngay từ bước đầu. Phần lớn doanh nghiệp Việt Nam thuê dịch vụ nước ngoài (Facebook, Google, phần mềm SaaS) rơi vào trường hợp 2.2: tự khấu trừ, khai, nộp thay — dùng Mẫu 04.1-ĐKT.

3. Ví dụ tính thuế thật — dịch vụ phần mềm, giá 100 triệu đồng

3.1. Công ty Việt Nam ký hợp đồng dịch vụ phần mềm với nhà thầu Singapore (không có cơ sở thường trú tại Việt Nam), giá 100.000.000 đồng nhà thầu thực nhận (chưa gồm thuế), bên Việt Nam chịu thuế thay theo phương pháp trực tiếp.

Bước Tính Kết quả
3.2. Thuế giá trị gia tăng Dịch vụ phần mềm không chịu giá trị gia tăng (khoản 13 Điều 4 Nghị định 181/2025) 0 đồng
3.3. Doanh thu gross-up tính thu nhập doanh nghiệp 100.000.000 ÷ (1 − 5%) 105.263.157,89
3.4. Thuế thu nhập doanh nghiệp phải nộp 105.263.157,89 × 5% 5.263.157,89

Căn cứ: tỷ lệ thu nhập doanh nghiệp dịch vụ 5% theo điểm a khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP, hướng dẫn tại điểm a khoản 5 Điều 7 Thông tư 20/2026/TT-BTC. Công thức gross-up theo khoản 3, điểm a khoản 4 Điều 7 Thông tư 20/2026/TT-BTC: doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu nhà thầu nhận được, gồm cả khoản thuế bên Việt Nam nộp thay.

⛔ Phân biệt theo bản chất dịch vụ, không phải theo cảm giác “nghe như dịch vụ”: tư vấn, bảo trì, quản trị hệ thống là dịch vụ CHỊU thuế giá trị gia tăng (tỷ lệ khác); còn phần mềm, chuyển giao công nghệ, bản quyền thuộc nhóm không chịu giá trị gia tăng hoặc chịu tỷ lệ riêng. Nhầm loại dịch vụ là nhầm cả hai loại thuế.

4. Khai, nộp thuế — hạn chót theo từng cách khai

Cách khai Hạn nộp hồ sơ và tiền thuế
4.1. Từng lần phát sinh Chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế
4.2. Theo tháng (thanh toán nhiều lần/tháng, đã đăng ký) Chậm nhất ngày 20 của tháng tiếp theo
4.3. Quyết toán khi kết thúc hợp đồng (nếu có thay đổi số thuế đã khai) Chậm nhất ngày thứ 45 kể từ ngày chấm dứt hợp đồng

Căn cứ: Điều 10 Nghị định 252/2026/NĐ-CP (hạn khai, nộp) · điểm a khoản 2, điểm c khoản 3 Điều 30 Thông tư 89/2026/TT-BTC (quyết toán) · điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP (hạn quyết toán 45 ngày).

⛔ Các mẫu tờ khai cũ 01/NTNN, 02/NTNN, 03/NTNN, 04/NTNN (theo Thông tư 156/2013/TT-BTC) đã hết hiệu lực từ 01/01/2022 — chưa có đủ căn cứ xác nhận tên và chức năng mẫu tờ khai mới áp dụng từ 01/07/2026 (dẫn chiếu điểm 15 Phụ lục I Thông tư 89/2026/TT-BTC nhưng chưa có nội dung chi tiết). Đừng dùng mẫu cũ cho kỳ khai hiện nay — xác nhận trực tiếp với cơ quan thuế quản lý hoặc qua phần mềm khai thuế đang cập nhật đúng mẫu mới trước khi nộp.

5. Ba lỗi hay gặp

  1. Áp công thức “dịch vụ thông thường giá trị gia tăng 5% + thu nhập doanh nghiệp 5%” cho mọi loại dịch vụ — một số dịch vụ (phần mềm, bản quyền) có tỷ lệ khác hẳn, thậm chí không chịu giá trị gia tăng.
  2. Nhầm Mẫu 04-ĐKT (nhà thầu tự đăng ký) với Mẫu 04.1-ĐKT (bên Việt Nam nộp thay) — sai mẫu ngay từ bước đăng ký đầu tiên.
  3. Dùng mẫu tờ khai cũ (01-04/NTNN) cho kỳ khai từ 01/07/2026 trở đi mà chưa xác nhận lại — các mẫu này đã hết hiệu lực pháp lý làm căn cứ từ 01/01/2022, nguồn gốc cũ hơn cả Thông tư 103/2014 vừa hết hiệu lực.

6. Việc cần làm ngay trong tuần này

  1. Rà lại các hợp đồng đang ký hoặc sắp ký với nhà thầu nước ngoài — xác định đúng bản chất dịch vụ (phần mềm, tư vấn, bản quyền, vận tải…) trước khi áp tỷ lệ thuế.
  2. Kiểm công ty đang ở trường hợp nào: tự nộp thuế (Mẫu 04-ĐKT) hay khấu trừ nộp thay (Mẫu 04.1-ĐKT) — đăng ký đúng mẫu, đúng hạn 10 ngày làm việc.
  3. Liên hệ cơ quan thuế quản lý hoặc phần mềm khai thuế đang dùng để xác nhận mẫu tờ khai mới nhất, đừng tự dùng mẫu cũ theo trí nhớ.
  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hồ sơ các hợp đồng với nhà thầu nước ngoài.

Nhắn tụi mình. Sếp có hợp đồng dịch vụ với nhà thầu nước ngoài chưa chắc tính thuế đúng, gửi tụi mình coi cùng trước khi thanh toán, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức, căn cứ pháp lý đã đối chiếu qua AI Luật ngày 01/10/2026. Một số nội dung (mẫu tờ khai mới, mức tiền chậm nộp, mức phạt vi phạm hành chính cụ thể) chưa đủ căn cứ xác nhận hoàn toàn tại thời điểm viết bài — đã ghi rõ trong bài, Sếp cần xác nhận lại với cơ quan thuế quản lý trước khi áp dụng cho trường hợp cụ thể. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#thuenhathau