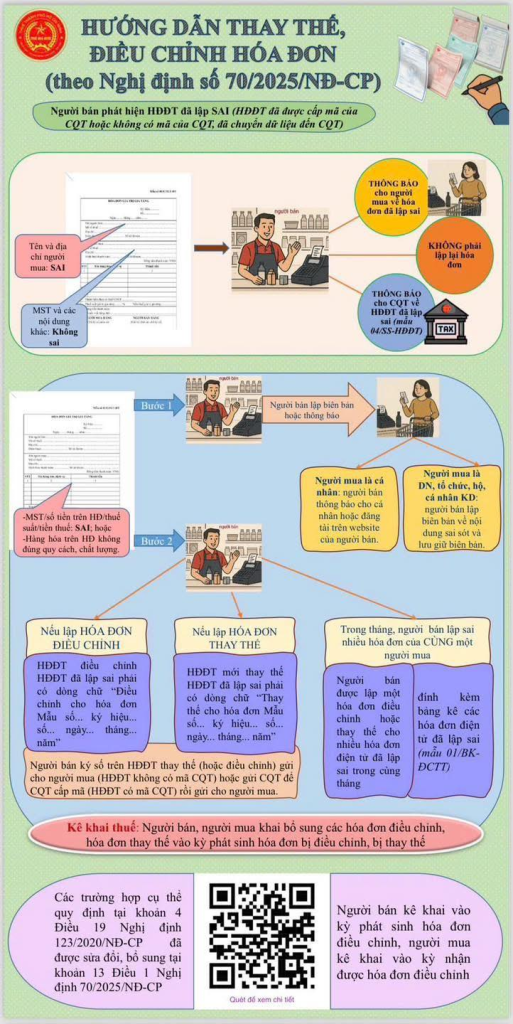
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người mua
Tình huống điển hình: kế toán xuất hoá đơn ghi nhầm mã số thuế người mua, cả hai bên chưa kê khai thuế kỳ đó. Định lập Mẫu 04/SS-HĐĐT thông báo sai sót cho xong — tới khi tra lại mới biết: sai mã số thuế không thuộc nhóm chỉ cần thông báo, mà bắt buộc phải lập hoá đơn thay thế hoặc điều chỉnh. Gửi nhầm loại mẫu, hoá đơn gốc vẫn “treo” trên hệ thống cơ quan thuế như chưa từng được xử lý.
1. Vì sao sai mã số thuế KHÔNG được xử lý bằng thông báo đơn thuần
1.1. Không phải lỗi hoá đơn nào cũng xử lý giống nhau. Pháp luật chia rõ hai nhóm: lỗi chỉ ảnh hưởng trình bày (ví dụ gõ sai một chữ trong tên công ty nhưng mã số thuế vẫn đúng) thì chỉ cần thông báo; còn lỗi ảnh hưởng tới nội dung xác định giao dịch — trong đó có mã số thuế — thì bắt buộc phải làm lại chứng từ bằng cách điều chỉnh hoặc thay thế. Lý do: mã số thuế là thứ cơ quan thuế dùng để xác định ai mua, ai được khấu trừ thuế — sai mã này mà chỉ “thông báo cho biết” thì hồ sơ kê khai của cả hai bên vẫn sai.
1.2. Căn cứ: Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026) — Điều 10 khoản 1 điểm b: hoá đơn sai mã số thuế, số tiền, thuế suất, tiền thuế, hoặc tên hàng hoá thì người bán lập hoá đơn điều chỉnh hoặc thay thế (được chọn một trong hai). Mẫu 04/SS-HĐĐT theo điểm a cùng điều chỉ dùng khi lỗi không thuộc nhóm trên (ví dụ sai chính tả tên, địa chỉ mà mã số thuế vẫn đúng).
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
2. Điều kiện và thủ tục trước khi lập hoá đơn thay thế
2.1. Hai bên chưa kê khai thuế đối với hoá đơn gốc. Nếu đã kê khai, vẫn dùng được điều chỉnh/thay thế nhưng phải xử lý thêm phần đã kê khai sai của kỳ trước.
2.2. Văn bản thoả thuận — bước hay bị bỏ sót nhất. Nếu người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh, Điều 9 Thông tư 91/2026 bắt buộc có văn bản thoả thuận giữa hai bên, ghi rõ nội dung sai, trước khi lập hoá đơn điều chỉnh/thay thế — người bán giữ văn bản này để xuất trình khi cần. Người mua là cá nhân thì chỉ cần thông báo, không bắt buộc văn bản.
3. Các bước lập hoá đơn thay thế — đúng thứ tự
Bước
Việc làm
3.1
Người mua là tổ chức: lập văn bản thoả thuận ghi rõ sai ở mã số thuế nào, hoá đơn gốc số mấy. Người mua là cá nhân: chỉ cần thông báo.
3.2
Lập hoá đơn mới, ghi dòng “Thay thế cho hoá đơn số … ký hiệu … ngày …”, ghi đúng mã số thuế người mua
3.3
Gửi hoá đơn thay thế cho người mua (hoặc cơ quan thuế cấp mã trước, nếu là hoá đơn có mã), lưu cả văn bản thoả thuận và hai hoá đơn để đối chiếu sau này
4. Mẫu dòng ghi chú trên hoá đơn thay thế
HOÁ ĐƠN THAY THẾ
Ký hiệu: C25TYY · Số: 0003217
Thay thế cho hoá đơn số 0003102, ký hiệu C25TYY, ngày 22/09/2026, do ghi sai mã số thuế người mua
Người mua: Công ty TNHH ABC — mã số thuế: 0312XXXXXX(đã sửa đúng, hoá đơn gốc ghi nhầm số cuối)
Kèm theo: Văn bản thoả thuận điều chỉnh/thay thế hoá đơn số …, ngày … (bắt buộc nếu bên mua là tổ chức)
5. Ba lỗi hay gặp
Lập Mẫu 04/SS-HĐĐT cho lỗi sai mã số thuế — sai loại thủ tục, vì mã số thuế thuộc nhóm bắt buộc điều chỉnh/thay thế, không phải chỉ thông báo.
Quên lập văn bản thoả thuận khi người mua là tổ chức — hoá đơn thay thế dễ bị coi là đơn phương, thiếu căn cứ khi thanh tra.
Không ghi rõ số, ký hiệu, ngày hoá đơn gốc trên hoá đơn thay thế — khó đối chiếu khi thanh tra.
6. Việc cần làm ngay trong tuần này
Rà các hoá đơn mới lập trong tháng, đối chiếu mã số thuế người mua trước khi hai bên kê khai.
Phát hiện sai mã số thuế thì chuẩn bị văn bản thoả thuận (nếu bên mua là tổ chức) rồi lập hoá đơn thay thế — đừng lập 04/SS-HĐĐT.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các hoá đơn đã lập để kiểm tra có sai mã số thuế chỗ nào chưa xử lý đúng không.
Nhắn tụi mình. Sếp có hoá đơn lỡ sai chưa biết xử lý sao, gửi tụi mình coi cùng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Hoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnh
Tình huống điển hình: khách sỉ trả lại 200 thùng hàng trong lô 1.000 thùng vì lỗi kỹ thuật, hai bên đã xuất và kê khai hoá đơn gốc từ tháng trước — tức số liệu đã nằm trong tờ khai giá trị gia tăng đã nộp. Kế toán bên bán định đơn giản là trừ thẳng 200 thùng vào đơn hàng tháng sau cho đỡ mất công làm giấy tờ. Chỗ sai nằm ở đây: làm vậy là tự ý sửa doanh thu của kỳ KHÁC với kỳ phát sinh giao dịch thật, hai tờ khai đều sai mà không ai biết.
1. Vì sao không được “trừ ngầm”, phải lập hoá đơn điều chỉnh
1.1. Hoá đơn gốc đã lập và đã kê khai nghĩa là số liệu đã “đóng băng” trong tờ khai của đúng kỳ đó. Sửa trực tiếp hoá đơn gốc là bất khả thi (hoá đơn điện tử không tự ý chỉnh sau khi gửi cơ quan thuế) — nên pháp luật dùng cơ chế hoá đơn điều chỉnh: một chứng từ mới, dẫn chiếu rõ hoá đơn cũ, chỉ ghi phần chênh lệch (ở đây là giảm), để kỳ phát sinh hoàn trả tự biết trừ đúng chỗ, không đụng tới số liệu kỳ cũ đã nộp.
1.2. Căn cứ: Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026) — Điều 10 khoản 1 điểm b: hàng hoá trả lại làm thay đổi giá trị hoá đơn thì bên bán lập hoá đơn điều chỉnh, trừ khi hai bên thoả thuận bên mua xuất hoá đơn khi trả hàng (áp dụng khi bên mua là doanh nghiệp có xuất hoá đơn được). Điều 9 cùng thông tư: nếu bên mua là tổ chức, bắt buộc có văn bản thoả thuận giữa hai bên trước khi lập hoá đơn điều chỉnh; bên mua là cá nhân thì chỉ cần thông báo, không bắt buộc văn bản thoả thuận.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
2. Hai đường xử lý — chọn đúng mới khỏi làm thừa giấy tờ
Tình huống
Ai xuất chứng từ
2.1. Bên mua là doanh nghiệp, có xuất hoá đơn trả hàng cho bên bán
Dùng chính hoá đơn đó làm căn cứ — bên bán không cần lập thêm hoá đơn điều chỉnh
2.2. Bên mua là cá nhân, hoặc doanh nghiệp nhưng không xuất hoá đơn trả hàng
Bên bán lập hoá đơn điều chỉnh, kèm biên bản/thông báo trả hàng
3. Mẫu hoá đơn điều chỉnh — nhìn trực tiếp để đối chiếu
HOÁ ĐƠN ĐIỀU CHỈNH
Ký hiệu: C25TXX · Số: 0009104
Điều chỉnh giảm cho hoá đơn số 0008450, ký hiệu C25TXX, ngày 12/08/2026
Tên hàng hoá
SL
Đơn giá
Thành tiền
3.1. Hàng hoá theo hợp đồng (giảm do trả lại)
-200
450.000
-90.000.000
3.2. Tổng điều chỉnh giảm
-90.000.000
Kèm theo: Biên bản trả hàng số …, Văn bản thoả thuận điều chỉnh hoá đơn (nếu bên mua là tổ chức)
Chỉ ghi phần chênh lệch âm (200 thùng bị trả, không phải ghi lại cả 1.000 thùng) — dẫn chiếu đúng số, ký hiệu, ngày hoá đơn gốc để cơ quan thuế và cả hai bên đối chiếu được ngay.
4. Ba lỗi hay gặp
Không lập biên bản trả hàng, chỉ trừ ngầm vào công nợ — thiếu chứng từ gốc khi giải trình với cơ quan thuế, và tờ khai kỳ phát sinh với kỳ ghi nhận bị lệch nhau.
Trừ thẳng số tiền trả hàng vào hoá đơn bán hàng kỳ sau thay vì lập hoá đơn điều chỉnh — làm sai lệch doanh thu của cả hai kỳ, khó giải trình khi bị đối chiếu.
Bên mua là doanh nghiệp nhưng quên lập văn bản thoả thuận trước khi bên bán điều chỉnh (Điều 9 Thông tư 91/2026) — thiếu văn bản này, hoá đơn điều chỉnh dễ bị coi là đơn phương, không có giá trị pháp lý đầy đủ.
5. Việc cần làm ngay trong tuần này
Với hàng trả lại phát sinh gần đây, kiểm tra đã có biên bản trả hàng và văn bản thoả thuận (nếu bên mua là tổ chức) chưa.
Đối chiếu hoá đơn điều chỉnh đã ghi đủ số, ký hiệu, ngày hoá đơn gốc, và chỉ ghi đúng phần chênh lệch (không ghi lại toàn bộ giá trị).
Rà lại các khoản “trừ ngầm vào công nợ” đã làm trước đây — nếu có, cần lập hoá đơn điều chỉnh bổ sung trước khi bị kiểm tra.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các hoá đơn đã lập để kiểm tra có trường hợp trả hàng nào chưa xử lý đúng không.
Nhắn tụi mình. Sếp có trường hợp trả hàng chưa biết xử lý sao, gửi tụi mình coi cùng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Hoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêm
Tình huống điển hình: cuối quý, công ty tính lại hoa hồng cho một đại lý — số tiền trên hoá đơn đã xuất hồi đầu quý thấp hơn số thực trả do phát sinh thêm đơn hàng. Kế toán phân vân: lập hoá đơn điều chỉnh tăng, hay xuất hoá đơn mới, hay gộp vào hoá đơn tháng sau cho gọn.
1. Căn cứ pháp lý đang áp dụng
1.3.Nghị định 254/2026/NĐ-CP — Chính phủ ban hành 30/06/2026, hiệu lực từ 01/07/2026, quy định chi tiết Luật Quản lý thuế 2025 về hoá đơn, chứng từ điện tử. Thay thế toàn bộ Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP — hai văn bản này đã HẾT HIỆU LỰC từ 01/07/2026.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
1.2. Căn cứ sửa hoá đơn cụ thể: Thông tư 91/2026/TT-BTC, Điều 10 khoản 1 điểm b — sai số tiền, thuế suất, tiền thuế, mã số thuế, tên hàng hoá thì người bán được chọn lập hoá đơn điều chỉnh HOẶC thay thế. Điểm c cùng điều: giá trị tăng ghi số dương, giảm ghi số âm. Điều 9: nếu bên mua (đại lý) là tổ chức, bắt buộc có văn bản thoả thuận trước khi điều chỉnh.
2. Hoa hồng tính lại — điều chỉnh hay thay thế, chọn cái nào
Trường hợp
Cách xử lý
2.1. Hoá đơn đã lập sai về SỐ LƯỢNG, ĐƠN GIÁ, THÀNH TIỀN (kể cả tăng thêm hoa hồng phát sinh)
Lập hoá đơn điều chỉnh — chỉ ghi phần chênh lệch, dương hoặc âm
2.2. Hoá đơn đã lập sai mã số thuế người mua
Được chọn điều chỉnh HOẶC thay thế — cả hai đều hợp lệ (Điều 10 khoản 1 điểm b)
Trường hợp hoa hồng tính lại do phát sinh thêm doanh số là điều chỉnh SỐ TIỀN — dùng hoá đơn điều chỉnh là phù hợp nhất, vì chỉ cần ghi đúng phần chênh lệch, không phải lập lại toàn bộ hoá đơn.
3. Cách lập hoá đơn điều chỉnh tăng hoa hồng
3.1. Ghi rõ: “Điều chỉnh tăng doanh thu hoa hồng cho hoá đơn số … ký hiệu … ngày …”.
3.2. Số tiền ghi trên hoá đơn điều chỉnh là phần chênh lệch tăng thêm, không ghi lại toàn bộ số tiền hoa hồng.
3.3. Cả hai bên (công ty và đại lý) đều phải căn cứ hoá đơn điều chỉnh để kê khai điều chỉnh doanh thu, thuế giá trị gia tăng tương ứng. Nếu đại lý là tổ chức (công ty, hộ kinh doanh), nhớ lập văn bản thoả thuận trước (Điều 9) — đại lý là cá nhân thì chỉ cần thông báo.
HOÁ ĐƠN ĐIỀU CHỈNH
Ký hiệu: C25TZZ · Số: 0005678
Điều chỉnh tăng doanh thu hoa hồng cho hoá đơn số 0005201, ký hiệu C25TZZ, ngày 05/07/2026
Nội dung
Thành tiền
3.4. Hoa hồng phát sinh thêm (quý 3, doanh số vượt mốc)
+18.500.000
3.5. Tổng điều chỉnh tăng
+18.500.000
Kèm theo: Văn bản thoả thuận điều chỉnh hoá đơn số …, ngày … (nếu đại lý là tổ chức)
Chỉ ghi 18.500.000đ chênh lệch — không ghi lại toàn bộ số hoa hồng gốc đã xuất hồi đầu quý.
4. Ba lỗi hay gặp
Lập hoá đơn mới ghi toàn bộ số tiền hoa hồng thay vì chỉ phần chênh lệch — làm trùng doanh thu đã kê khai.
Không ghi rõ hoá đơn điều chỉnh này liên quan tới hoá đơn gốc số nào, ngày nào — gây khó đối chiếu khi thanh tra.
Đại lý không kê khai điều chỉnh tương ứng phía bên nhận — lệch dữ liệu hai bên.
5. Việc cần làm ngay trong tuần này
Rà lại danh sách hợp đồng đại lý có điều khoản tính hoa hồng theo doanh số luỹ kế — đây là nhóm dễ phát sinh điều chỉnh.
Với hoá đơn hoa hồng sắp điều chỉnh, ghi rõ số hoá đơn gốc trước khi lập điều chỉnh.
Gửi thông báo cho đại lý biết đã có hoá đơn điều chỉnh để họ kê khai đúng kỳ.
Nhớ một câu: điều chỉnh chỉ ghi phần chênh lệch — ghi lại cả số tiền gốc là tự tay làm trùng doanh thu đã kê khai, hoá đơn gốc và hoá đơn điều chỉnh khi đó cộng dồn sai.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hoá đơn hoa hồng đã xuất cho từng đại lý.
Nhắn tụi mình. Sếp có hợp đồng đại lý tính hoa hồng phức tạp, gửi tụi mình coi cùng trước khi lập hoá đơn điều chỉnh, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Xuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%
Tình huống điển hình: một xưởng may nhận đơn hàng đầu tiên từ khách Hàn Quốc, chuyển khoản qua ngân hàng, hàng xuất qua cảng Cát Lái. Tới lúc xuất hoá đơn thì lúng túng: ghi thuế suất bao nhiêu, có cần hợp đồng ngoại thương, hay tính như bán hàng trong nước rồi tính sau.
1. Căn cứ pháp lý đang áp dụng
1.1.Luật Thuế giá trị gia tăng số 48/2024/QH15 — hiệu lực 01/07/2025, thay Luật Thuế giá trị gia tăng 2008 và các luật sửa đổi trước đó. Điều 9 quy định hàng hoá xuất khẩu áp dụng thuế suất 0%.
1.2.Nghị định 181/2025/NĐ-CP — hướng dẫn chi tiết Luật Thuế giá trị gia tăng 2024, hiệu lực cùng ngày 01/07/2025.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
Nhớ một câu: thuế suất 0% không phải phần thưởng tự động cho hàng xuất khẩu — nó là phần thưởng cho bộ hồ sơ đủ ba chân kiềng. Thiếu một chân, cả bộ hồ sơ đổ.
2. Ba điều kiện để áp thuế suất 0%
2.1. Có hợp đồng bán hàng hoá xuất khẩu, gia công hàng xuất khẩu, hoặc uỷ thác xuất khẩu.
2.2. Có chứng từ thanh toán không dùng tiền mặt (chuyển khoản qua ngân hàng).
2.3. Có tờ khai hải quan xác nhận hàng đã thực xuất.
Thiếu một trong ba điều kiện trên, cơ quan thuế có thể không chấp nhận thuế suất 0% — chuyển sang tính thuế suất như hàng bán trong nước, nghĩa là phải xuất lại hoá đơn và nộp bù phần thuế giá trị gia tăng đáng lẽ đã được miễn.
3. Hồ sơ chứng từ cần lưu
STT
Chứng từ
3.1
Hợp đồng ngoại thương (sale contract) hoặc đơn đặt hàng (purchase order) có đủ điều khoản
3.2
Tờ khai hải quan điện tử đã thông quan
3.3
Chứng từ chuyển tiền qua ngân hàng (SWIFT, sao kê) khớp tên đối tác trên hợp đồng
3.4
Vận đơn (Bill of Lading) hoặc chứng từ vận chuyển tương đương
4. Cách lập hoá đơn điện tử khi xuất khẩu
4.1. Ghi thuế suất 0%, đơn vị tiền tệ theo hợp đồng (thường USD), có thể ghi kèm quy đổi VNĐ theo tỷ giá tại ngày lập hoá đơn.
4.2. Thông tin người mua ghi theo tên, địa chỉ pháp nhân nước ngoài trên hợp đồng — không bắt buộc mã số thuế Việt Nam.
5. Ba lỗi hay gặp
Xuất hoá đơn trước khi có tờ khai hải quan thông quan — dễ bị yêu cầu điều chỉnh sau.
Tên đối tác trên hoá đơn không khớp tên trên chứng từ chuyển tiền — cơ quan thuế nghi ngờ.
Không lưu đủ bốn loại chứng từ ở mục 3 — mất quyền hưởng thuế suất 0% khi bị thanh tra.
6. Việc cần làm ngay trong tuần này
Lập một bộ hồ sơ mẫu (hợp đồng, tờ khai, chứng từ chuyển tiền, vận đơn) cho đơn hàng gần nhất, kiểm tra đủ 4 loại.
Đối chiếu tên đối tác trên hợp đồng và trên sao kê ngân hàng — sửa ngay nếu lệch.
Với đơn hàng đầu tiên, nên nhờ người có kinh nghiệm soát trước khi xuất hoá đơn.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hồ sơ các hoá đơn xuất khẩu đã lập.
Nhắn tụi mình. Sếp gửi bộ hồ sơ đơn hàng xuất khẩu đầu tiên, tụi mình soát cùng trước khi lập hoá đơn, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Hướng dẫn xác thực sinh trắc học khi đăng ký, thay đổi thông tin hóa đơn điện tử trên etax mobile
207
207
207
207
THUẾ CƠ SỞ 3 THÀNH PHỐ HUẾ HƯỚNG DẪN XÁC THỰC SINH TRẮC HỌC KHI ĐĂNG KÝ, THAY ĐỔI THÔNG TIN HÓA ĐƠN ĐIỆN TỬ TRÊN ETAX MOBILE
Tài chính Khởi nghiệp chia sẻ lại thông tin từ Thuế cơ sở 3 thành phố Huế nhằm hỗ trợ người nộp thuế thực hiện đúng quy định khi đăng ký hoặc thay đổi thông tin hóa đơn điện tử trên ứng dụng eTax Mobile.
Đối tượng áp dụng:
Người đại diện pháp luật của tổ chức, hộ kinh doanh, cá nhân kinh doanh, chủ doanh nghiệp là công dân Việt Nam đã định danh VNeID mức 2 thực hiện xác thực sinh trắc học trên eTax Mobile.
Người đại diện pháp luật là người nước ngoài thực hiện xác thực trực tiếp tại cơ quan thuế.
Áp dụng xác thực sinh trắc học khi:
Đăng ký mới sử dụng hóa đơn điện tử.
Thay đổi thông tin đăng ký sử dụng hóa đơn điện tử liên quan đến người đại diện theo pháp luật như:
Họ và tên
Số CCCD
Ngày tháng năm sinh
Các thay đổi thông tin khác không liên quan đến người đại diện theo pháp luật sẽ được xác thực bằng mã OTP.
Các bước thực hiện:
Bước 1: Đăng nhập ứng dụng eTax Mobile.
Bước 2: Chọn chức năng đăng ký hoặc thay đổi thông tin hóa đơn điện tử.
Bước 3: Cập nhật thông tin người đại diện theo pháp luật.
Bước 4: Thực hiện xác thực sinh trắc học theo hướng dẫn trên ứng dụng.
Bước 5: Hoàn tất và gửi hồ sơ.
Người nộp thuế lưu ý thực hiện đúng để tránh gián đoạn trong quá trình đăng ký và sử dụng hóa đơn điện tử.
Sếp muốn làm tiếp thì bắt đầu từ đâu
Đọc tiếp theo thứ tự:Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
Muốn nói chuyện trực tiếp:đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.
Biểu mẫu tải về cho việc này
Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Phân biệt hóa đơn bán hàng trực tiếp và hóa đơn VAT: Cách nhận biết, sử dụng đúng và checklist kiểm tra hóa đơn hợp pháp cho chủ hộ, chủ doanh nghiệp
Cập nhật hiệu lực văn bản — soát lại ngày 01/10/2026
Căn cứ pháp lý về hoá đơn trong bài đã cập nhật sang Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, cả hai đã hết hiệu lực từ 01/07/2026). Nội dung phân biệt hai loại hoá đơn và checklist kiểm tra bên dưới về bản chất không đổi, chỉ đổi căn cứ pháp lý.
Ngưỡng bắt buộc có chứng từ thanh toán không dùng tiền mặt để khoản chi được trừ: 05 triệu đồng mỗi lần, theo Nghị định 320/2025/NĐ-CP, áp dụng từ 15/12/2025.
Câu hỏi:
Hóa đơn bán hàng (áp dụng cho hộ kinh doanh và doanh nghiệp kê khai thuế GTGT theo phương pháp trực tiếp) khác gì với hóa đơn GTGT (VAT) của doanh nghiệp kê khai thuế theo phương pháp khấu trừ? Khi nào thì được dùng từng loại hóa đơn, dùng sai thì rủi ro gì? Chủ hộ và chủ doanh nghiệp cần hiểu thế nào để xuất hóa đơn cho đúng luật?
Câu trả lời:
Bài này phân biệt hóa đơn bán hàng trực tiếp (dành cho công ty, hộ kinh doanh kê khai VAT theo phương pháp trực tiếp) và hóa đơn giá trị gia tăng (VAT) của công ty kê khai thuế theo phương pháp khấu trừ, trình bày dễ hiểu, phù hợp cho cả chủ hộ, chủ doanh nghiệp và người có trình độ lớp 6:
PHÂN BIỆT HÓA ĐƠN BÁN HÀNG TRỰC TIẾP VÀ HÓA ĐƠN GIÁ TRỊ GIA TĂNG (VAT)
1. Khái niệm cơ bản
1.1.Hóa đơn bán hàng trực tiếp: Là hóa đơn dùng cho các doanh nghiệp, hộ kinh doanh kê khai thuế giá trị gia tăng (VAT) theo phương pháp trực tiếp. Loại hóa đơn này còn gọi là “hóa đơn bán hàng”.
1.2.Hóa đơn giá trị gia tăng (VAT): Là hóa đơn dùng cho các doanh nghiệp kê khai thuế VAT theo phương pháp khấu trừ. Loại hóa đơn này còn gọi là “hóa đơn VAT”.
2. Đối tượng sử dụng
Tiêu chí
Hóa đơn bán hàng trực tiếp
Hóa đơn giá trị gia tăng (VAT)
Đối tượng sử dụng
– Doanh nghiệp, hộ kinh doanh kê khai VAT theo phương pháp trực tiếp – Hộ, cá nhân kinh doanh nhỏ lẻ – Doanh nghiệp chế xuất có hoạt động kinh doanh khác và khai thuế trực tiếp
– Doanh nghiệp, tổ chức kinh doanh kê khai VAT theo phương pháp khấu trừ – Doanh nghiệp chế xuất khai thuế theo phương pháp khấu trừ
Phương pháp tính thuế
Phương pháp trực tiếp trên doanh thu
Phương pháp khấu trừ
3. Đặc điểm nhận biết
Tiêu chí
Hóa đơn bán hàng trực tiếp
Hóa đơn giá trị gia tăng (VAT)
Tên hóa đơn
HÓA ĐƠN BÁN HÀNG
HÓA ĐƠN GIÁ TRỊ GIA TĂNG
Dòng thuế suất
Không có dòng thuế suất VAT, chỉ ghi tổng tiền hàng
Có dòng thuế suất VAT (5%, 8%, 10%…) và ghi rõ số tiền thuế VAT, tổng tiền thanh toán đã có VAT
Mục đích sử dụng
Không dùng để khấu trừ VAT đầu vào
Được dùng để khấu trừ VAT đầu vào
Đối tượng mua hàng
Chủ yếu là khách lẻ, cá nhân, tổ chức không cần khấu trừ VAT
Chủ yếu là doanh nghiệp, tổ chức cần khấu trừ VAT
Kê khai thuế
Không kê khai khấu trừ VAT đầu vào, chỉ tính VAT đầu ra theo tỷ lệ % trên doanh thu
Được kê khai khấu trừ VAT đầu vào, VAT đầu ra tính theo hóa đơn xuất bán
4. Ví dụ minh họa
4.1.Hóa đơn bán hàng trực tiếp:
Tổng tiền hàng: 1.000.000 đồng
4.2. Không có dòng thuế suất VAT, không ghi số tiền thuế VAT riêng biệt.
Hóa đơn giá trị gia tăng (VAT):
4.1. Tiền hàng: 1.000.000 đồng
4.2. Thuế suất VAT: 10%
4.3. Tiền thuế VAT: 100.000 đồng
4.4. Tổng cộng thanh toán: 1.100.000 đồng
5. Lưu ý khi sử dụng
5.1. Nếu doanh nghiệp, hộ kinh doanh kê khai thuế theo phương pháp trực tiếp thì chỉ được sử dụng hóa đơn bán hàng trực tiếp, không được sử dụng hóa đơn VAT.
5.2. Nếu doanh nghiệp kê khai thuế theo phương pháp khấu trừ thì phải sử dụng hóa đơn VAT.
5.3. Khi mua hàng, nếu muốn được khấu trừ VAT đầu vào thì phải lấy hóa đơn VAT, không lấy hóa đơn bán hàng trực tiếp.
Cơ sở pháp lý
5.1. Căn cứ Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (hiệu lực từ 01/07/2026, thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP):
Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức khai thuế giá trị gia tăng theo phương pháp khấu trừ.
5.2. Hóa đơn bán hàng là hóa đơn dành cho các tổ chức, cá nhân khai, tính thuế giá trị gia tăng theo phương pháp trực tiếp.
Nội dung bắt buộc, cách ghi, sự khác biệt giữa hóa đơn bán hàng và hóa đơn giá trị gia tăng quy định tại Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP.
Khuyến nghị: Chủ hộ, chủ doanh nghiệp cần xác định đúng phương pháp kê khai thuế của mình để sử dụng đúng loại hóa đơn, tránh vi phạm quy định về hóa đơn, chứng từ và đảm bảo quyền lợi về thuế.
Câu hỏi: Khi nhận hóa đơn VAT hoặc hóa đơn bán hàng trực tiếp, cần kiểm tra những nội dung gì để biết hóa đơn đó hợp pháp, hợp lý, hợp lệ, đủ điều kiện hạch toán chi phí và kê khai, báo cáo thuế theo đúng quy định? Câu trả lời:
Checklist kiểm tra hóa đơn hợp pháp, hợp lý, hợp lệ để hạch toán và báo cáo thuế cho cả hóa đơn giá trị gia tăng (VAT) và hóa đơn bán hàng trực tiếp, trình bày dễ hiểu, dễ áp dụng:
CHECKLIST KIỂM TRA HÓA ĐƠN HỢP PHÁP, HỢP LÝ, HỢP LỆ
1. Kiểm tra tính hợp pháp của hóa đơn
5.1. Hóa đơn phải do bên bán là tổ chức, cá nhân có đăng ký kinh doanh, đăng ký thuế hợp pháp phát hành.
5.2. Hóa đơn phải được đăng ký sử dụng hoặc thông báo phát hành với cơ quan thuế theo quy định.
5.3. Hóa đơn điện tử phải có mã của cơ quan thuế (trừ trường hợp được phép không có mã) hoặc hóa đơn giấy do cơ quan thuế đặt in.
2. Kiểm tra tính hợp lệ của hóa đơn
5.1. Hóa đơn phải ghi đầy đủ các nội dung bắt buộc theo Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, bao gồm:
Tên, địa chỉ, mã số thuế của người bán và người mua.
5.2. Tên hàng hóa, dịch vụ; đơn vị tính; số lượng; đơn giá; thành tiền.
5.3. Thuế suất, tiền thuế giá trị gia tăng (đối với hóa đơn VAT).
5.4. Tổng số tiền thanh toán.
5.5. Ngày, tháng, năm lập hóa đơn.
5.6. Chữ ký số (đối với hóa đơn điện tử) hoặc chữ ký người bán (đối với hóa đơn giấy).
Không tẩy xóa, sửa chữa sai quy định; không có dấu hiệu giả mạo, hóa đơn khống, hóa đơn quay vòng.
Hóa đơn phải còn trong thời hạn sử dụng, không thuộc danh sách hóa đơn không hợp pháp công khai trên Cổng thông tin của cơ quan thuế.
3. Kiểm tra tính hợp lý của hóa đơn
5.1. Hàng hóa, dịch vụ ghi trên hóa đơn phải phù hợp với hoạt động sản xuất, kinh doanh của doanh nghiệp/hộ kinh doanh.
5.2. Giá trị, số lượng hàng hóa, dịch vụ trên hóa đơn phải phù hợp với hợp đồng, phiếu xuất kho, biên bản giao nhận, chứng từ thanh toán.
5.3. Hóa đơn phải gắn với giao dịch thực tế, có chứng từ chứng minh việc mua bán, thanh toán (chuyển khoản đối với hóa đơn từ 5 triệu đồng trở lên).
4. Kiểm tra điều kiện khấu trừ, hạch toán
5.1. Đối với hóa đơn VAT:
Hóa đơn phải là hóa đơn giá trị gia tăng, ghi rõ thuế suất, số tiền thuế VAT.
5.2. Hóa đơn phải được kê khai đúng kỳ, đúng quy định.
5.3. Có chứng từ thanh toán không dùng tiền mặt đối với mọi hóa đơn, không còn ngưỡng 20 triệu đồng, trừ một số trường hợp đặc thù do Chính phủ quy định. Mức cũ: chỉ hóa đơn từ 20 triệu đồng trở lên mới cần. Nay theo điểm b khoản 2 Điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH15, áp dụng từ 01/7/2025, mọi hàng hóa dịch vụ mua vào đều phải có chứng từ không dùng tiền mặt mới được khấu trừ. Lưu ý phân biệt: ngưỡng để khoản chi được trừ khi tính thuế thu nhập doanh nghiệp là 05 triệu đồng từng lần, theo Nghị định 320/2025/NĐ-CP — hai ngưỡng này khác nhau.
Đối với hóa đơn bán hàng trực tiếp:
Không được khấu trừ VAT đầu vào, chỉ được hạch toán chi phí nếu phục vụ hoạt động kinh doanh.
5. Một số lưu ý khác
5.1. Lưu trữ hóa đơn đúng quy định, sẵn sàng cung cấp cho cơ quan thuế khi được yêu cầu.
5.2. Đối chiếu thông tin hóa đơn với dữ liệu trên Cổng thông tin hóa đơn điện tử của Tổng cục Thuế để xác minh hóa đơn hợp pháp.
Căn cứ pháp lý:
5.1. Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026 (thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP) và Thông tư 91/2026/TT-BTC hướng dẫn thi hành.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
Khuyến nghị: Chủ hộ, chủ doanh nghiệp cần thực hiện đầy đủ các bước kiểm tra trên trước khi hạch toán và báo cáo thuế để đảm bảo hóa đơn hợp pháp, hợp lý, hợp lệ, tránh rủi ro về thuế và bị xử phạt vi phạm hành chính.
MIỄN TRỪ TRÁCH NHIỆM
Bài viết này được xây dựng nhằm mục đích chia sẻ kiến thức, phổ biến quy định pháp luật và kinh nghiệm thực tiễn trong lĩnh vực kế toán, thuế, hóa đơn và quản lý tài chính cho chủ hộ kinh doanh và chủ doanh nghiệp.
Nội dung trong bài:
Được tổng hợp từ các văn bản pháp luật hiện hành tại thời điểm biên soạn.
Có thể được đơn giản hóa về câu chữ để người không chuyên, người có trình độ phổ thông vẫn có thể hiểu và áp dụng.
Không nhằm thay thế cho ý kiến tư vấn pháp lý, tư vấn thuế chính thức của:
5.1. Luật sư;
5.2. Đại lý thuế;
5.3. Kiểm toán viên;
5.4. Cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền.
Trong thực tế, việc áp dụng quy định pháp luật còn phụ thuộc vào nhiều yếu tố như:
5.1. Ngành nghề kinh doanh cụ thể;
5.2. Quy mô hoạt động;
5.3. Phương pháp kê khai thuế;
5.4. Hồ sơ, chứng từ thực tế phát sinh;
5.5. Quan điểm và hướng dẫn áp dụng của cơ quan thuế tại từng thời điểm.
Do đó:
5.1. Người đọc tự chịu trách nhiệm đối với việc áp dụng thông tin trong bài viết.
5.2. Trường hợp có rủi ro phát sinh do áp dụng máy móc, không đối chiếu lại với quy định pháp luật hiện hành hoặc không tham vấn ý kiến chuyên môn, đơn vị chia sẻ không chịu trách nhiệm pháp lý.
Quân khuyến nghị:
5.1. Trước khi hạch toán, kê khai thuế, điều chỉnh hóa đơn hoặc đưa ra quyết định tài chính quan trọng, anh chị nên:
Đối chiếu lại văn bản pháp luật mới nhất;
5.2. Làm việc trực tiếp với cơ quan thuế quản lý;
5.3. Hoặc tham vấn đơn vị tư vấn chuyên môn có trách nhiệm nghề nghiệp rõ ràng.
Bài viết được cung cấp với tinh thần hỗ trợ hiểu đúng, làm đúng, không khuyến khích né thuế, lách luật hay áp dụng sai bản chất pháp lý của giao dịch.
Biểu mẫu tải về cho việc này
Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.
Thuế Thành phố Hồ Chí Minh: hướng dẫn thay thế và điều chỉnh hoá đơn (đã cập nhật Nghị định 254/2026/NĐ-CP)
Cập nhật 28/09/2026: Nghị định 70/2025/NĐ-CP nhắc trong tiêu đề bài này đã hết hiệu lực từ 01/07/2026, được thay bằng Nghị định 254/2026/NĐ-CP quy định hoá đơn, chứng từ điện tử. Nội dung thay thế, điều chỉnh hoá đơn vẫn theo nguyên tắc tương tự — Sếp đối chiếu lại số hiệu văn bản mới trước khi trích dẫn.
Nguồn: Thuế Thành Phố Hồ Chí Minh
Sếp muốn làm tiếp thì bắt đầu từ đâu
Đọc tiếp theo thứ tự:Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
Muốn nói chuyện trực tiếp:đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Ghi nội dung hóa đơn sao cho đúng luật và khớp ngành nghề?
308
308
308
308
GHI NỘI DUNG HÓA ĐƠN SAO CHO ĐÚNG LUẬT VÀ KHỚP NGÀNH NGHỀ?
Kính gửi quý độc giả của tckn.vn,
Một trong những lỗi phổ biến khiến hộ kinh doanh bị loại hóa đơn khi kiểm tra thuế là ghi sai nội dung hóa đơn, đặc biệt trong lĩnh vực dịch vụ quảng cáo trên nền tảng số như Shopee, TikTok, KOL Booking…
Trong chuyên mục Hỏi – Đáp Thuế tuần này, chúng tôi chia sẻ một số lưu ý và ví dụ thực tế về cách ghi nội dung hóa đơn sao cho đúng pháp luật, phù hợp ngành nghề đăng ký kinh doanh.
I. CƠ SỞ PHÁP LÝ ÁP DỤNG
STT
Văn bản
Nội dung trích yếu
1
Nghị định 254/2026/NĐ-CP
Phụ lục khoản 5: Phải thể hiện rõ tên hàng hóa, dịch vụ bằng tiếng Việt, phù hợp giao dịch; nhiều chủng loại thì chi tiết đến từng chủng loại (thay Khoản 1 Điều 10 Nghị định 123/2020/NĐ-CP).
2
Thông tư 91/2026/TT-BTC
Yêu cầu chi tiết hóa tên và mã hàng hóa, dịch vụ trên hóa đơn (thay Điểm a khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP).
3
Quyết định 27/2018/QĐ-TTg
Mã ngành M7310 – Dịch vụ quảng cáo. Nội dung hóa đơn phải phản ánh đúng hoạt động quảng cáo.
II. NỘI DUNG SHOPEE YÊU CẦU GHI TRÊN HÓA ĐƠN (THAM KHẢO)
STT
Nội dung Shopee đề xuất
1
Hoa hồng cơ bản (Shopee commission) của kỳ đối soát ngày dd/mm/yyyy
2
Hoa hồng Xtra (Xtra commission) của kỳ đối soát ngày dd/mm/yyyy
3
Hoa hồng thưởng doanh số, KOL ưu tiên, và thưởng khác kỳ đối soát dd/mm/yyyy
4
Doanh thu chương trình Shopee Video Booking theo đối soát tháng mm/yyyy
5
Doanh thu chương trình Shopee Livestream Booking theo đối soát tháng mm/yyyy
6
Doanh thu chương trình PPP theo đối soát tháng mm/yyyy
7
Doanh thu chương trình Shopee KOL Booking thúc đẩy tương tác kỳ đối soát dd/mm/yyyy
III. ĐÁNH GIÁ TÍNH PHÙ HỢP
STT
Nội dung đánh giá
Nhận xét
1
“Hoa hồng cơ bản”, “Xtra”, “Thưởng”
Không thể hiện rõ đây là dịch vụ quảng cáo.
2
“Shopee Video Booking”, “Livestream Booking”
Có tên chương trình nhưng chưa nêu rõ là dịch vụ quảng cáo.
3
So với quy định pháp luật
Nội dung chưa phản ánh đầy đủ tính chất dịch vụ cung cấp như Nghị định 123 và 70 yêu cầu.
IV. ĐỀ XUẤT CÁCH GHI NỘI DUNG ĐÚNG PHÁP LUẬT
STT
Nội dung ghi đề xuất
1
Dịch vụ quảng cáo Shopee Video Booking kỳ đối soát tháng mm/yyyy theo HĐ số xxx ký ngày dd/mm/yyyy
2
Dịch vụ quảng cáo Shopee Livestream Booking kỳ đối soát tháng mm/yyyy theo HĐ số xxx ký ngày dd/mm/yyyy
3
Dịch vụ quảng cáo Shopee KOL Booking thúc đẩy tương tác theo đối soát dd/mm/yyyy, HĐ số xxx ký dd/mm/yyyy
4
Hoa hồng dịch vụ quảng cáo Shopee Video Booking kỳ đối soát tháng mm/yyyy theo HĐ số xxx ký dd/mm/yyyy
V. VÍ DỤ THỰC TẾ & BÀI HỌC KINH NGHIỆM
Ví dụ 1: Lập hóa đơn sai thời điểm Hộ kinh doanh giao dịch vào 05/07, nhưng lập hóa đơn ngày 03/08 để dồn quý. Cơ quan thuế xác định sai thời điểm theo Điều 4.4.b, Nghị định 125/2020/NĐ-CP. Mức phạt từ 4–8 triệu đồng.
Ví dụ 2: Ghi hóa đơn không phản ánh đúng ngành nghề Ngành nghề đăng ký là 7310 – Quảng cáo. Nhưng ghi: “Hoa hồng Shopee tháng 6” mà không có chữ “quảng cáo”, không số HĐ. Hóa đơn rất dễ bị loại.
Ví dụ 3: Ghi hóa đơn sai bản chất dịch vụ kế toán Ký hợp đồng làm BCTC, nghiệm thu ngày 10/01/2025, nhưng lập hóa đơn ngày 31/12/2024. Bị xem là ghi sai thời điểm và kỳ doanh thu.
VI. CÁC LƯU Ý KHI GHI NỘI DUNG HÓA ĐƠN
Nội dung hàng hóa/dịch vụ phải khớp ngành nghề đăng ký kinh doanh (tra cứu tại dangkykinhdoanh.gov.vn).
Dịch vụ cần ghi rõ loại dịch vụ + kỳ đối soát + hợp đồng liên quan.
Không dùng từ mơ hồ như: “phí”, “hoa hồng”, “doanh thu” nếu không có mô tả cụ thể dịch vụ.
VII. NGUỒN BIÊN SOẠN
Bài viết do bộ phận nghiệp vụ tại Công ty Tài Chính Khởi Nghiệp thực hiện, với sự tham vấn chuyên môn từ Phạm Hoàng Quân – người định hướng nội dung pháp lý tại tckn.vn.
Theo ghi nhận từ các buổi hỗ trợ thực tế, rất nhiều hóa đơn bị loại do thiếu mô tả “quảng cáo” hoặc ghi nội dung không khớp ngành nghề. Tài Chính Khởi Nghiệp thường xuyên gặp các tình huống này trong quá trình hỗ trợ các hộ kinh doanh cá nhân, đặc biệt trong lĩnh vực digital marketing. Các sai phạm rất rủi ro phải giải trình khi cơ quan thuế kiểm tra.
Miễn trừ trách nhiệm: – Mọi nội dung phân tích trong bài được biên soạn từ các văn bản quy phạm pháp luật có hiệu lực tại thời điểm đăng bài.
– Bài viết mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức.
– Không thay thế cho tư vấn pháp lý cụ thể. Người đọc nên tự đối chiếu văn bản pháp luật hiện hành hoặc tham khảo ý kiến chuyên gia trước khi áp dụng.
Đọc tiếp theo thứ tự:Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
Muốn nói chuyện trực tiếp:đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.
Biểu mẫu tải về cho việc này
Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.