Chuyển từ Hộ kinh doanh lên Công ty: Khi nào được góp vốn bằng tài sản, khi nào không?

Câu hỏi: Bà A, đang là Hộ kinh doanh khoán trước 31/12/2025, kinh doanh mặt hàng : mua sỉ phân bón bán cho người nông dân. Thu mua café, tiêu, nông sản của người nông bán lại cho thương láy. Tại thời điểm 31/12/2025. Bà A xác định tồn kho còn 1 tỷ phân bón (1 vài có hóa đơn), 4 tỷ là café và tiêu nguyên liệu, trước giờ mua vào không có lập bảng kê, bây giờ nếu cần có thể lập. Ông B, là con của bà A, góp vào 5 tỷ cùng mẹ thành lập 1 cty TNHH 2 thành viên từ HKD đang có. Hỏi Ông B và bà A cần làm những thủ tục gì để góp vốn bằng tiền mặt và tài sản hợp lý, hợp pháp vào cty ty chuẩn bị chuyển đổi từ mô hình HKD. Cơ sở pháp lý, chi tiết từng bước thực hiện Trường hợp góp vốn bằng thuê định giá tài sản của bà A được hay ko
Câu trả lời:
Để góp vốn bằng tiền mặt và tài sản (bao gồm hàng hoá tồn kho như phân bón, café, tiêu) trong quá trình chuyển đổi từ hộ kinh doanh (HKD) sang công ty TNHH 2 thành viên trở lên giữa bà A và ông B vào thời điểm 31/12/2025, các bước thực hiện, điều kiện, hồ sơ, chứng từ kèm cơ sở pháp lý cần tuân thủ chi tiết như sau:
 
1. Góp vốn bằng tiền mặt
Hiện hành, pháp luật chưa cấm cá nhân góp vốn vào công ty bằng tiền mặt. Tuy nhiên, nếu sử dụng tiền từ hoạt động kinh doanh của hộ kinh doanh thì cần lưu ý nguồn gốc hợp pháp, minh bạch.
Hai cá nhân (bà A, ông B) sẽ thực hiện giao nhận tiền mặt (hoặc chuyển khoản), lập biên bản giao nhận tiền góp vốn, kí xác nhận đầy đủ.
Lưu ý: Nếu khoản tiền trên thuộc sở hữu cá nhân thì chỉ cần chứng minh nguồn gốc hợp pháp (chứng từ rút tiền, biên bản giao nhận). Nếu lấy từ tài sản hộ kinh doanh thì cần xác định rõ doanh thu, chi phí hộ, kết quả kinh doanh trước khi chia sang sở hữu cá nhân.
 
2. Góp vốn bằng tài sản (hàng tồn kho: phân bón, café, tiêu…)
Quy trình – thủ tục cần thực hiện (theo Luật Doanh nghiệp năm 2020):
a) Xác định loại tài sản góp vốn và giá trị tài sản góp vốn
Tài sản góp vốn phải là tài sản hợp pháp thuộc quyền sở hữu/hợp pháp sử dụng của người góp vốn.
Tài sản góp vốn có thể là dự trữ hàng hóa (phân bón, café, tiêu), máy móc thiết bị, phương tiện, … miễn đảm bảo thuộc quyền sở hữu hợp pháp.
b) Định giá tài sản góp vốn
Định giá theo một trong hai hình thức:
Các thành viên đồng thuận xác định giá trị, lập biên bản (có thể mời tổ chức trung gian có chức năng thẩm định giá).
Hoặc thuê tổ chức thẩm định giá chuyên nghiệp thực hiện (hồ sơ phải có chứng thư thẩm định giá).
Luật không cấm việc thuê tổ chức định giá độc lập, trường hợp này hoàn toàn hợp pháp nếu các thành viên chấp thuận kết quả định giá.
c) Lập biên bản giao nhận tài sản góp vốn
Lập biên bản giao nhận tài sản ghi rõ: loại tài sản, hiện trạng, giá trị, số lượng, thời điểm giao nhận, chủ sở hữu tài sản, chữ ký của các bên góp vốn và người đại diện pháp luật công ty.
Đối với khoản hàng hoá (tồn kho) mà trước giờ chưa lập bảng kê, nay bắt buộc phải lập bảng kê chi tiết về từng loại tài sản, số lượng, chất lượng, xuất xứ để xác nhận làm căn cứ pháp lý.
d) Bổ sung chứng từ nguồn gốc tài sản góp vốn
Đính kèm hoá đơn (nếu có), chứng từ nhập hàng, bảng kê chi tiết, các giấy tờ chứng minh nguồn gốc hợp pháp đối với tài sản hàng hoá còn tồn kho.
Đối với tài sản không còn hoá đơn thì cần lập bảng kê xác nhận hiện trạng, giá trị, nguồn gốc, có đủ chữ ký, xác nhận của các bên góp vốn.
e) Chuyển quyền sở hữu tài sản góp vốn cho công ty
Hàng hoá, tài sản góp vốn được chuyển quyền sở hữu từ cá nhân sang công ty thông qua biên bản giao nhận, đăng ký sở hữu nếu là tài sản đăng ký.
Đối với tài sản không đăng ký sở hữu, lập biên bản giao nhận.
 
3. Thủ tục thành lập, đăng ký công ty TNHH hai thành viên trở lên từ HKD
Các bước thực hiện (về mặt thủ tục hành chính):
Chuẩn bị hồ sơ đăng ký thành lập bao gồm:
1. Giấy đề nghị đăng ký doanh nghiệp.
2. Điều lệ công ty.
3. Danh sách thành viên và chủ sở hữu hưởng lợi.
4. Bản sao giấy tờ pháp lý cá nhân, pháp lý tổ chức của các thành viên/đại diện theo pháp luật.
5. Các giấy tờ chứng minh góp vốn (biên bản bàn giao, giao nhận tiền/tài sản, chứng từ định giá,…).
6. Bản sao đăng ký hộ kinh doanh (nếu thành lập từ HKD).
7. Văn bản chấp thuận đầu tư (nếu có thành viên là nhà đầu tư nước ngoài).
Nộp hồ sơ trực tiếp tại Cơ quan đăng ký kinh doanh cấp tỉnh, hoặc qua dịch vụ bưu chính, hoặc trực tuyến qua Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Trong vòng 03 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, Cơ quan đăng ký kinh doanh cấp đăng ký doanh nghiệp; trường hợp cần bổ sung/sửa đổi, chủ thể thực hiện theo hướng dẫn của Cơ quan đăng ký kinh doanh.
Công bố công khai nội dung đăng ký doanh nghiệp trên Cổng thông tin quốc gia.
 
4. Rà soát nghĩa vụ thuế, quyết toán tài sản, hàng tồn kho
Trước khi chuyển đổi hoăc dừng hoạt động, HKD thực hiện rà soát:
Chốt số liệu hàng tồn kho (còn lại), lập bảng kê, xác nhận giá trị, giải trình tại cơ quan quản lý thuế.
Thực hiện các nghĩa vụ thuế còn thiếu, quyết toán thuế và hoàn tất thủ tục chấm dứt mã số thuế HKD.
Tài sản còn lại phải chuyển sang quyền sở hữu của thành viên góp vốn (có thể bằng biên bản chia tài sản trước ngày chuyển đổi).
 
5. Một số lưu ý quan trọng
Quyền góp vốn bằng tài sản thông qua thuê tổ chức thẩm định giá là hợp pháp, miễn hồ sơ định giá rõ ràng, các thành viên/đối tác chấp nhận.
Việc góp vốn bằng tài sản/cổ phần phải minh bạch về nguồn gốc, giá trị, thực hiện theo đúng quy trình định giá và chuyển quyền sở hữu tài sản.
Mọi chứng từ, hợp đồng, biên bản chuyển giao phải lưu giữ để phục vụ công tác kiểm tra, quyết toán hoặc xử lý tranh chấp sau này.
 
Cơ sở pháp lý:
Điều 36, 47, 50, 69, 75, 77, 178, Luật Doanh nghiệp số 59/2020/QH14 có hiệu lực từ ngày 01/01/2021.
Điều 74, Luật Hợp tác xã số 17/2023/QH15 có hiệu lực từ ngày 01/07/2024.
Phần II, mục 3, Quyết định 2354/QĐ-BTC ngày 03/7/2025 của Bộ Tài chính quy định thủ tục đăng ký thành lập, góp vốn công ty TNHH hai thành viên trở lên.
Điều 6, Điều 47, Luật Kế toán số 88/2015/QH13 (tài sản góp vốn cần có chứng từ chứng minh nguồn gốc).
Điều 36, Điều 37, Điều 74, Điều 75, Điều 77, Điều 178 Luật Doanh nghiệp số 59/2020/QH14.
Tóm tắt từng bước thực hiện cho trường hợp bà A & ông B
Hai bên xác định số vốn góp bằng tiền mặt và giá trị hàng hoá tồn kho.
Lập biên bản thỏa thuận góp vốn, thuê tổ chức định giá độc lập (nếu cần).
Lập/chỉnh sửa bảng kê, chứng từ nguồn gốc tồn kho, biên bản giao nhận toàn bộ tài sản góp vốn và chuyển quyền sở hữu cho công ty.
Người góp vốn nộp các giấy tờ chứng minh quyền sở hữu hoặc bảng kê hàng tồn kho, biên bản xác nhận đã góp vốn vào hồ sơ đăng ký doanh nghiệp.
Thực hiện đăng ký thành lập công ty tại Cơ quan đăng ký kinh doanh cấp tỉnh.
Hoàn tất nghĩa vụ thuế, báo cáo tài chính quyết toán và các thủ tục chấm dứt hộ kinh doanh cũ (nếu có).
Công ty mới thực hiện mở sổ kế toán, ghi nhận vốn góp bằng tiền và tài sản dựa trên tổng hợp các chứng từ đã lập.
Lưu ý:
Nếu cần lập bảng kê tồn kho mới thì phải chính xác, trung thực, có chữ ký xác nhận của ông B, bà A và có thể kèm xác nhận của cơ quan thuế (nếu được).
Các bước trên áp dụng nhất quán không phân biệt việc góp vốn bằng tiền mặt, hàng hóa hay các loại tài sản khác.
Hàng hóa, tài sản góp vốn vào công ty TNHH từ Hộ kinh doanh phải có hóa đơn, chứng từ, giấy tờ hợp lệ để làm căn cứ kê khai, khấu trừ thuế GTGT đầu vào (nếu có) khi doanh nghiệp bán ra.
Giá trị góp vốn hợp pháp (có hóa đơn, chứng từ theo quy định) mới được hạch toán vào giá vốn hàng bán, làm chi phí hợp lệ để xác định thu nhập chịu thuế TNDN. Nếu không đáp ứng đủ điều kiện chứng từ, giá trị hàng góp vốn chỉ có thể ghi tăng vốn điều lệ, không ghi nhận vào giá vốn hàng bán để tính thuế TNDN.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

Hướng dẫn viết JD Thư ký Hành chính Tổng hợp – Hiểu đúng, viết đúng JD, chọn đúng người

image_print 251
image_print 250
image_print 250
image_print 250
image_print 250

1. Vì sao vị trí này quan trọng

Trong doanh nghiệp nhỏ, Thư ký Hành chính Tổng hợp là người giữ nếp, giữ hồ sơ và giữ quy trình.
Họ không đơn thuần làm hành chính – họ giúp công ty chạy đúng luật, đúng hạn và đúng người.

Một JD (bản mô tả công việc) viết sai sẽ dẫn đến tuyển sai người:

  • 1.1. Người nhanh nhưng không cẩn thận, dễ làm sai giấy tờ.
  • 1.2. Người tỉ mỉ nhưng thiếu kỹ năng phối hợp, làm việc chậm.

Bài viết này giúp chủ doanh nghiệp hiểu đúng và viết đúng JD, đồng thời giúp ứng viên biết mình cần bổ sung kỹ năng gì để phù hợp vị trí.


MẪU JD – NHÂN VIÊN TỔNG HỢP / THƯ KÝ HÀNH CHÍNH TỔNG HỢP

(Dành cho doanh nghiệp vừa và nhỏ, có thể điền trực tiếp và dùng trong hồ sơ tuyển dụng)


1. Thông tin chung

Tên doanh nghiệp: …………………………………………………………………………..
Mã số thuế: …………………………………………………………………………………….
Địa chỉ trụ sở: …………………………………………………………………………………
Địa điểm làm việc: ………………………………………………………………………….
Vị trí tuyển dụng: Nhân viên Tổng hợp / Thư ký Hành chính Tổng hợp
Báo cáo cho: Giám đốc hoặc Trưởng bộ phận
Thời gian làm việc: Giờ hành chính (08h30 – 17h30, nghỉ trưa 1 tiếng, nghỉ chiều thứ Bảy và Chủ nhật)


2. Mục tiêu công việc

Đảm bảo toàn bộ hoạt động hành chính – nhân sự – chứng từ kế toán nội bộ của doanh nghiệp được thực hiện đầy đủ, đúng hạn, đúng quy trình, giúp công ty vận hành trôi chảy và tuân thủ pháp luật.


3. Nhiệm vụ và kết quả cần đạt

Nhóm công việc Nội dung Kết quả cần đạt (Output)
3.1. Tổng hợp & chuyển chứng từ kế toán Thu thập hóa đơn đầu vào – đầu ra, phiếu thu chi, sao kê ngân hàng, hợp đồng, bảng lương. Kiểm tra hình thức, lưu đúng mẫu và gửi kế toán dịch vụ. – Chứng từ đầy đủ, hợp lệ, đúng hạn.
– Không để thất lạc hoặc sai sót.
3.2. Hành chính – văn thư Soạn thảo, lưu trữ công văn, hợp đồng, quyết định; quản lý văn phòng phẩm, thiết bị, tài sản. – Hồ sơ rõ ràng, dễ tra cứu.
– Tài sản, vật tư có danh sách theo dõi.
3.3. Nhân sự – chấm công – lương Theo dõi chấm công, nghỉ phép, tăng ca; phối hợp kế toán lập bảng lương. – Số liệu chính xác, gửi đúng hạn.
– Hồ sơ lao động lưu trữ đủ.
3.4. Hỗ trợ Giám đốc Chuẩn bị lịch họp, tài liệu, biên bản; theo dõi tiến độ công việc. – Lịch làm việc rõ ràng, biên bản đủ chữ ký.
3.5. Báo cáo nội bộ Cập nhật chi phí, công nợ, doanh thu (nếu có). – Báo cáo tháng chính xác, dễ đọc, nộp đúng thời gian.

4. Yêu cầu năng lực

Trình độ học vấn:

  • Tốt nghiệp trung cấp, cao đẳng hoặc đại học các ngành: Hành chính, Kế toán, Quản trị, Nhân sự.

Kỹ năng:

  • 1.1. Thành thạo Word, Excel, Google Drive, Gmail, Zalo.
  • 1.2. Biết quản lý thời hạn, lập báo cáo, sắp xếp công việc.
  • 1.3. Giao tiếp rõ ràng, trung thực, cẩn trọng.

Phẩm chất:

  • 1.1. Gọn gàng, nguyên tắc, có trách nhiệm.
  • 1.2. Giữ bí mật thông tin nội bộ.
  • 1.3. Hợp tác và hỗ trợ tốt với đồng nghiệp.

5. Phúc lợi & quyền lợi theo quy định

  • 1.1. Mức lương: …………………………………………………………………………………….
  • 1.2. Phụ cấp ăn trưa, điện thoại (nếu có): ………………………………………………….
  • 1.3. Đóng BHXH, BHYT, BHTN đầy đủ theo Bộ luật Lao động.
  • 1.4. Nghỉ phép năm: 12 ngày/năm.
  • 1.5. Nghỉ lễ, Tết theo quy định của Nhà nước.
  • 1.6. Thưởng tháng 13 (nếu có lợi nhuận).
  • 1.7. Được đào tạo nội bộ, hướng dẫn quy trình phối hợp kế toán dịch vụ.
  • 1.8. Môi trường làm việc chuyên nghiệp, ổn định, tôn trọng và minh bạch.

6. Tiêu chí hoàn thành công việc

  • 1.1. Gửi chứng từ đầy đủ – đúng hạn – đúng quy trình.
  • 1.2. Hồ sơ hành chính, nhân sự lưu trữ ngăn nắp – đúng mẫu – dễ tra cứu.
  • 1.3. Báo cáo nội bộ chính xác, gửi đúng thời gian.
  • 1.4. Các bộ phận nội bộ được hỗ trợ kịp thời, hiệu quả.

7. Gợi ý tính cách và phong cách làm việc phù hợp

Người làm tốt ở vị trí Thư ký Hành chính Tổng hợp thường là kiểu người “làm chắc – nghĩ kỹ – nói ít – giữ uy tín”.

7.1. Theo mô hình DISC

  • 7.1. C cao (Compliance – Tuân thủ): Là người tỉ mỉ, thích quy trình rõ ràng, phát hiện lỗi sai nhanh.
  • 7.2. S cao (Steadiness – Ổn định): Có tính hỗ trợ, kiên trì, làm việc đều tay, ít nóng nảy.
  • 7.3. Kết hợp lý tưởng: C cao – S trung bình hoặc cao → làm việc cẩn trọng, bền bỉ, ít sai sót, dễ phối hợp.
  • 7.4. Cảnh báo: Nếu chọn người D cao (quá quyết liệt) hoặc I cao (quá cảm xúc), họ dễ bỏ sót chi tiết, làm nhanh nhưng thiếu kiểm soát.

7.2. Theo mô hình MPTI (MBTI)

  • 7.1. ISFJ – Người bảo hộ: Tận tâm, chu đáo, làm việc có trách nhiệm, thích giúp đỡ.
  • 7.2. ISTJ – Người nguyên tắc: Logic, trung thành, cẩn trọng, đáng tin.
  • 7.3. ESFJ – Người hỗ trợ: Thân thiện, linh hoạt, phối hợp tốt trong môi trường nhiều người.
  • 7.4. Cảnh báo: Tránh nhóm thiên về P (INFP, ENFP) vì thường linh hoạt quá mức, dễ mất tập trung, không kiên trì với công việc giấy tờ.

7.3. Phong cách làm việc lý tưởng

  • 7.1. Thích lên kế hoạch, có checklist công việc hằng ngày.
  • 7.2. Ghi chú tỉ mỉ, lưu hồ sơ đúng mẫu.
  • 7.3. Là người “gác cổng” cho giấy tờ, không ngại nhắc người khác đúng hạn.
  • 7.4. Khi chưa rõ, hỏi lại; khi làm xong, tự kiểm tra.
  • 7.5. Không phàn nàn, không đùn đẩy, xử lý trong yên lặng nhưng chắc chắn.

7.4. Thái độ với công việc

  • 7.1. Xem việc “lưu chứng từ – nhắc hạn – làm báo cáo” là trách nhiệm thật sự, không phải việc nhỏ.
  • 7.2. Hiểu rằng “hồ sơ gọn gàng là nền tảng cho doanh nghiệp vận hành chuyên nghiệp”.
  • 7.3. Trung thành với quy trình, không “đi đường tắt”.

PHỤ LỤC 1 – CHÂN DUNG ỨNG VIÊN LÝ TƯỞNG

1. Tính cách nổi bật

  • 7.1. Cẩn thận, chỉn chu, có trách nhiệm, làm việc kỹ tới từng chi tiết.
  • 7.2. Điềm đạm, ít nói nhưng luôn quan sát kỹ.
  • 7.3. Thích mọi thứ rõ ràng, minh bạch, có thứ tự.
  • 7.4. Luôn muốn công việc được hoàn thành đúng cách chứ không chỉ “xong việc”.

2. Cách làm việc

  • 7.1. Luôn kiểm tra kỹ trước khi gửi hồ sơ.
  • 7.2. Biết ưu tiên công việc theo hạn, không trễ deadline.
  • 7.3. Làm đến nơi đến chốn, có tinh thần chịu trách nhiệm.
  • 7.4. Khi chưa rõ, hỏi lại để làm đúng, không đoán.
  • 7.5. Giữ trật tự trong công việc, không tạo ồn ào, nhưng luôn đúng lúc.

3. Phù hợp với doanh nghiệp kiểu nào

  • 7.1. Doanh nghiệp nhỏ và vừa, có thuê dịch vụ kế toán bên ngoài.
  • 7.2. Cần người giữ chứng từ, nhắc hạn báo cáo, hỗ trợ nội bộ.
  • 7.3. Môi trường đề cao trách nhiệm, trung thực, tuân thủ pháp luật.
  • 7.4. Lý tưởng nhất là doanh nghiệp có văn hóa rõ ràng, làm việc minh bạch, coi trọng quy trình.

4. Dấu hiệu nhận biết đúng người khi phỏng vấn

  • 7.1. Đến đúng giờ, ăn mặc gọn gàng, không phô trương.
  • 7.2. Có sổ tay, ghi chép trong buổi phỏng vấn.
  • 7.3. Khi nghe mô tả công việc, hỏi kỹ “cách phối hợp với kế toán” hoặc “quy trình gửi chứng từ”.
  • 7.4. Không nói nhiều về “sáng tạo”, mà nói về “trách nhiệm”, “cẩn thận”, “rõ ràng”.
  • 7.5. Khi được hỏi “Bạn làm gì khi hồ sơ bị thiếu?”, trả lời theo hướng thực tế: “Em rà lại danh mục, liên hệ khách bổ sung, rồi lưu bổ sung bản mới”.

5. Dấu hiệu nhận biết người không phù hợp

  • 7.1. Thích làm nhanh, không thích quy trình.
  • 7.2. Trả lời chung chung, không có ví dụ cụ thể.
  • 7.3. Nói nhiều về sáng kiến nhưng thiếu ví dụ kiểm chứng.
  • 7.4. Không ghi chép hoặc không quan tâm tới chi tiết nhỏ.

6. Tóm lại

Người phù hợp vị trí này gọn gàng – đáng tin – bền bỉ – nguyên tắc – đúng hạn.
Không cần năng động kiểu “sales”, cũng không cần sáng tạo như “content”,
chỉ cần tinh thần làm việc đến nơi, giữ lời, giữ quy trình là đủ để công ty phát triển bền vững.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Giải đáp các câu hỏi về thuế tndn, chi phí khấu trừ, chuyển đổi hộ kinh doanh và tài sản cá nhân cho thuê

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
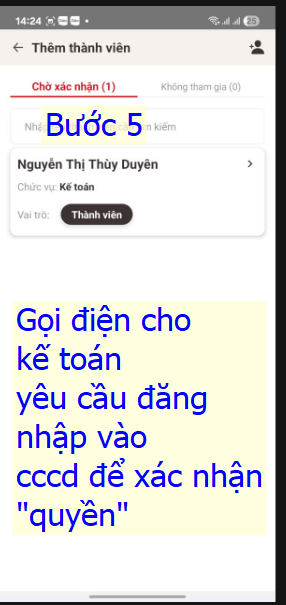


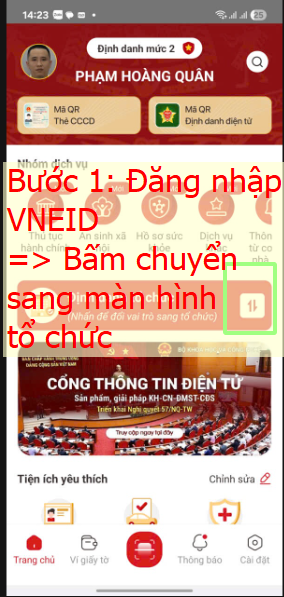
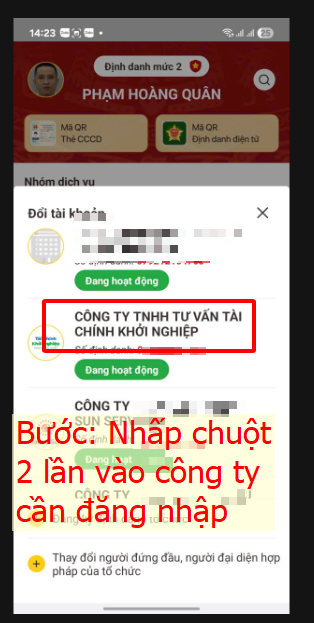
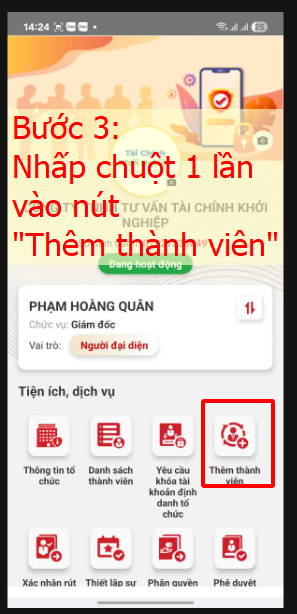
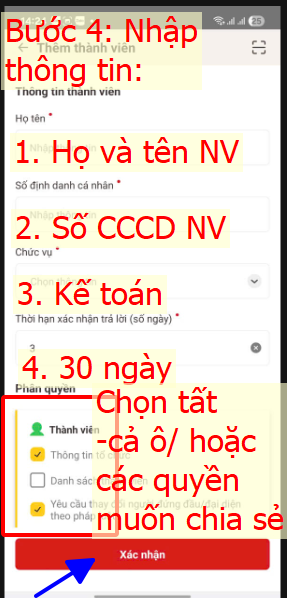
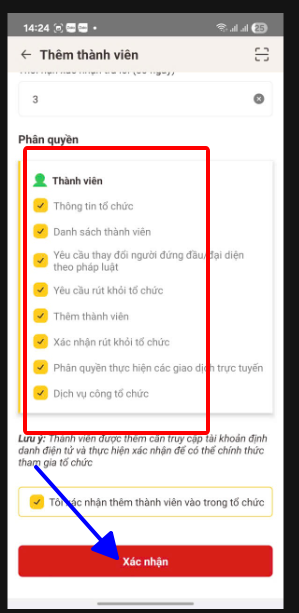
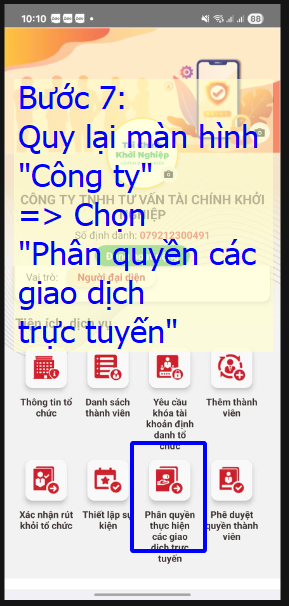
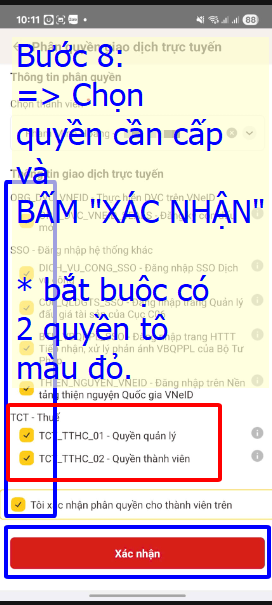
Hướng dẫn phân quyền KẾ TOÁN truy cập doanh nghiệp trên VNEID người đại diện

Bước 1:

Bước 2:

Bước 3:

Bước 4:

Bước 5:

Bước 7:

Bước 8:

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


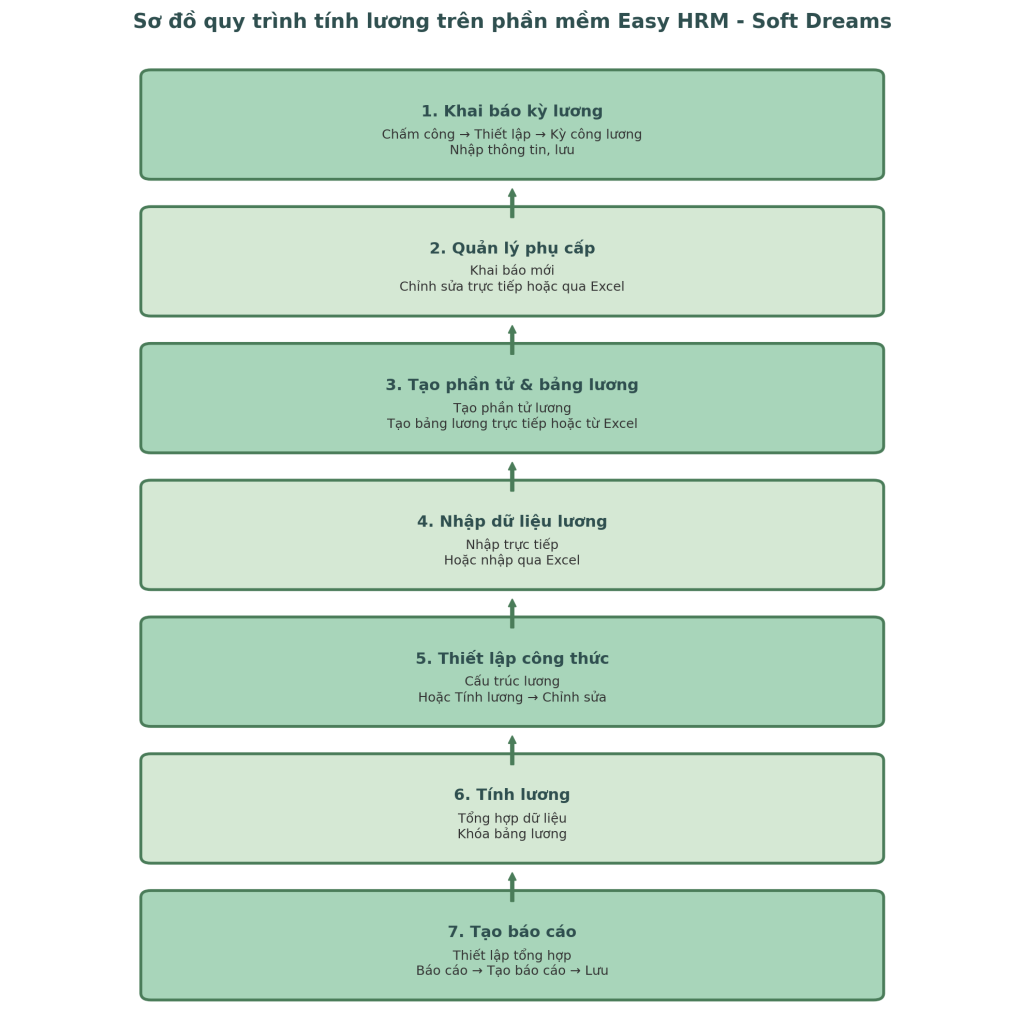
HƯỚNG DẪN QUY TRÌNH THIẾT LẬP, TÍNH LƯƠNG VÀ TẠO BÁO CÁO TRÊN PHẦN MỀM EASY HRM

1. Khai báo kỳ lương

Mục đích: Xác định khoảng thời gian làm việc và tính lương cho nhân viên trong một kỳ nhất định.

Các bước thực hiện:

Bước 1:

  • 1.1. Vào Chấm công → Thiết lập → Kỳ công lương.
  • 1.2. Nhấn nút Thêm để mở màn hình tạo kỳ lương mới.

Bước 2: Nhập các thông tin:

  • 1.1. Năm, Tháng: Xác định thời gian áp dụng kỳ lương.
  • 1.2. Tên kỳ công: Đặt tên để dễ nhận diện.
  • 1.3. Công chuẩn: Hệ thống sẽ tự động tính sau khi chọn mục “Nghỉ hàng tuần”.
  • 1.4. Ngày bắt đầu / Ngày kết thúc: Thời gian tính lương trong kỳ.
  • 1.5. Nghỉ hàng tuần: Chọn kiểu nghỉ (ví dụ: nghỉ thứ 7, chủ nhật…).
  • 1.6. Tuần đầu: Chọn kiểu làm việc cho tuần đầu tiên (không bắt buộc).
  • 1.7. Mã ca mặc định: Chọn ca làm mặc định cho kỳ lương (không bắt buộc).

Bước 3: Nhấn Lưu để hoàn tất.

Lưu ý: Có thể tạo nhiều kỳ công lương trùng thời gian nếu cần (ví dụ: cho các nhóm nhân viên khác nhau).


2. Quản lý phụ cấp

Mục đích: Khai báo và điều chỉnh các khoản phụ cấp cho nhân viên.


2.1. Khai báo phụ cấp mới

Bước 1:

  • 2.1. Vào Nhân sự → Thiết lập → Thiết lập hồ sơ → Loại phụ cấp.
  • 2.2. Nhấn Thêm mới.

Bước 2: Nhập các thông tin:

  • 2.1. Mã phụ cấp và Tên khoản hỗ trợ.
  • 2.2. Đơn vị tính: % / Số tiền / Hệ số.
  • 2.3. Số tiền hoặc Tỷ lệ: Nhập giá trị phụ cấp.
  • 2.4. Bộ phận áp dụng, Chức danh áp dụng: Có thể chọn nhiều. Nếu để trống, phụ cấp áp dụng cho toàn đơn vị.
  • 2.5. Thời gian áp dụng:

    • Trong năm: Áp dụng cho năm cụ thể.
    • 2.6. Hàng năm: Lặp lại hàng năm.

  • Thời gian bắt đầu / Thời gian kết thúc: Xác định thời gian hiệu lực của phụ cấp.
  • Địa điểm làm việc: Chọn nơi áp dụng.
  • Ngày hiệu lực: Ngày bắt đầu tính phụ cấp.

Kết quả: Sau khi lưu, hồ sơ nhân viên sẽ hiển thị phụ cấp theo thiết lập.


2.2. Chỉnh sửa phụ cấp cho từng nhân viên

Có 2 cách để chỉnh sửa:

Cách 1: Sửa trực tiếp trên hồ sơ nhân viên

  1. Vào Nhân sự → Hồ sơ → Hồ sơ nhân viên.
  2. Chọn nhân viên cần chỉnh sửa phụ cấp.
  3. Trong mục thông tin phụ cấp, sửa các giá trị như:
    • 2.1. Số tiền / Tỷ lệ phụ cấp.
    • 2.2. Thời gian áp dụng.
    • 2.3. Bộ phận, chức danh áp dụng.

  4. Nhấn Lưu để cập nhật.

Ưu điểm: Nhanh, phù hợp khi chỉnh sửa cho ít nhân viên hoặc cần thay đổi ngay.


Cách 2: Chỉnh sửa hàng loạt qua Excel

  1. Vào Nhân sự → Phúc lợi → Phụ cấp.
  2. Chọn Xuất Excel để tải dữ liệu hiện tại (hoặc tải file mẫu tại popup “Nạp Excel”).
  3. Mở file Excel và chỉnh sửa các thông tin cần thay đổi.
  4. Lưu file Excel đã chỉnh sửa.
  5. Quay lại phần mềm → Chọn Nạp Excel → Tải file lên.
  6. Hệ thống sẽ tự động cập nhật phụ cấp mới cho các nhân viên theo file.

Ưu điểm: Tiện lợi khi cần chỉnh sửa đồng loạt cho nhiều nhân viên.


3. Tạo mới phần tử lương

Mục đích: Xác định các khoản lương, phụ cấp, khấu trừ… cấu thành bảng lương.

Bước 1: Vào Tiền lương → Phần tử lương → Thêm mới.
Bước 2: Nhập thông tin của phần tử lương.

Ghi nhớ: Một bảng lương thường bao gồm nhiều phần tử lương.


4. Tạo mới bảng lương

Có 2 cách:

Cách 1: Nhập trực tiếp trên phần mềm

  1. Vào Bảng lương → Thêm mới.
  2. Nhập thông tin bảng lương.
  3. Thêm các phần tử lương cần thiết.
  4. Nhấn Lưu.

Cách 2: Tạo từ file Excel

  1. Vào Bảng lương → Thêm mới → Nhập thông tin bảng lương.
  2. Nhấn Nạp Excel → OK.
  3. Trong màn phân tích Excel, khai báo:
    • 4.1. Sheet dữ liệu.
    • 4.2. Cột bắt đầu.
    • 4.3. Tiêu đề.
    • 4.4. Công thức (nếu có).

  4. Nhấn Phân tích Excel để hệ thống nhận dạng.
  5. Gán dữ liệu vào phần tử lương.
  6. Nhấn Lưu để hoàn tất.

5. Nhập bảng lương từ Excel

  • 5.1. Vào Bảng lương → Nhập từ Excel.
  • 5.2. Có thể dùng file Excel hiện tại của đơn vị, không bắt buộc theo file mẫu của phần mềm.

6. Thiết lập công thức lương

Áp dụng cho phần tử lương có loại dữ liệu là “Công thức”.

Cách 1: Vào Danh sách bảng lương → Cấu trúc lương để xây dựng công thức.
Cách 2: Vào Tính lương → Chỉnh sửa → Xây dựng công thức.

Có thể nhập công thức trực tiếp hoặc lấy từ Excel.


7. Nhập dữ liệu cho phần tử lương loại “Nhập vào”

Cách 1: Nhập trực tiếp trên bảng lương:

  • 7.1. Vào Tiền lương → Tính lương → Sửa.
  • 7.2. Điền dữ liệu → Nhấn Lưu.

Cách 2: Nhập qua Excel:

  • Xuất file mẫu → Điền dữ liệu → Nạp lại lên phần mềm.

8. Tính lương

Bước 1: Tổng hợp dữ liệu:

  • 8.1. Vào Tiền lương → Tính lương.
  • 8.2. Chọn Năm, Kỳ lương, Phòng ban → Tổng hợp dữ liệu lương.

Bước 2: Hoàn tất tính lương:

  • 8.1. Điền đủ dữ liệu cho phần tử “Nhập vào”.
  • 8.2. Chọn Tổng hợp lương.
  • 8.3. Khóa bảng lương để gửi cho nhân viên.

9. Tạo báo cáo lương

Bước 1: Thiết lập tổng hợp:

  • Vào Tiền lương → Thiết lập → Tổng hợp lương → Thêm mới.

Bước 2: Tổng hợp bảng lương:

  • Vào Tính lương → Bảng lương tổng hợp → Tổng hợp.

Bước 3: Tạo báo cáo:

  • 9.1. Vào Báo cáo → Tạo báo cáo.
  • 9.2. Chọn điều kiện, loại báo cáo → Xem chi tiết → Lưu.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn khai và nộp thuế cho hộ, cá nhân kinh doanh trên sàn TMĐT (không có chức năng thanh toán: zalo, facebook, insta…)

Hướng dẫn khai và nộp thuế cho hộ, cá nhân kinh doanh trên sàn TMĐT (không có chức năng thanh toán: zalo, facebook, insta…)

1. Ai phải khai và nộp thuế?

1.1. Cá nhân cư trú
1.1.1. Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm.
1.1.2. Hoặc có nơi ở thường xuyên tại Việt Nam (hộ khẩu thường trú hoặc hợp đồng thuê nhà dài hạn).

1.2. Đối tượng áp dụng
1.2.1. Hộ, cá nhân cư trú tại Việt Nam.
1.2.2. Kinh doanh trên sàn thương mại điện tử hoặc nền tảng số không có chức năng thanh toán.

2. Đăng ký thuế

2.1. Nếu đã có mã số thuế (MST)
2.1.1. Sử dụng MST hiện có để khai và nộp thuế.
2.1.2. Từ 01/07/2025, nếu thông tin trùng khớp với CSDL quốc gia về dân cư thì được dùng số định danh cá nhân thay MST.
2.1.3. Nếu thông tin chưa khớp, cơ quan thuế sẽ chuyển MST sang trạng thái “Chờ cập nhật” và người nộp thuế cần đăng nhập eTaxMobile để điều chỉnh.

2.2. Nếu chưa có MST (đăng ký lần đầu)
2.2.1. Chuẩn bị hồ sơ:

  • 2.1. Tờ khai mẫu 03-ĐK-TCT (Thông tư 86/2024/TT-BTC).
  • 2.2. Nếu cần cấp MST riêng: kèm bản sao hộ chiếu.

2.2.2. Nộp hồ sơ tại cơ quan thuế nơi cư trú, gửi qua bưu điện hoặc nộp online.

2.2.3. Khuyến khích đăng ký online tại https://canhantmdt.gdt.gov.vn (đăng nhập bằng VNeID mức 2).

2.2.4. MST sẽ được gửi qua email hoặc số điện thoại đã đăng ký trong vòng 3 ngày làm việc.

3. Khai thuế

3.1. Kỳ kê khai
3.1.1. Kinh doanh thường xuyên: khai theo tháng.
3.1.2. Kinh doanh không thường xuyên: khai theo từng lần phát sinh.

3.2. Tỷ lệ thuế trên doanh thu
3.2.1. Hàng hóa: GTGT 1% + TNCN 0,5%.
3.2.2. Dịch vụ: GTGT 5% + TNCN 2%.
3.2.3. Vận tải hoặc dịch vụ kèm hàng hóa: GTGT 3% + TNCN 1,5%.

3.3. Cách tính doanh thu chịu thuế
3.3.1. Công thức: Doanh thu tính thuế = Giá bán – Số tiền người bán tự giảm giá cho người mua.

3.4. Hồ sơ khai thuế
3.4.1. Tờ khai mẫu 02/CNKD-TĐMT (Nghị định 117/2025/NĐ-CP).

3.6. Thời hạn nộp hồ sơ
3.6.1. Khai theo tháng: chậm nhất ngày 20 của tháng kế tiếp.
3.6.2. Khai theo từng lần phát sinh: chậm nhất ngày thứ 10 kể từ ngày có doanh thu.

4. Nộp thuế

4.1. Hình thức nộp
4.1.1. Cổng thông tin tiếp nhận thủ tục hành chính.
4.1.2. Cổng dịch vụ công Quốc gia.
4.1.3. Ngân hàng (Internet Banking, Mobile Banking, nộp tại quầy).
4.1.4. Ứng dụng eTaxMobile.

4.2. Nộp qua eTaxMobile
4.2.1. Đăng nhập ứng dụng.
4.2.2. Chọn “Nộp thuế”.
4.2.3. Điền thông tin hoặc chọn khoản thuế đã phát sinh.
4.2.4. Nhập mã OTP của ngân hàng để hoàn tất.

5. Hoàn thuế

5.1. Trường hợp được hoàn
5.1.1. Doanh thu năm thuộc diện không chịu thuế.
5.1.2. Đã nộp thuế nhưng nộp thừa.

6. Tra cứu thông tin thuế

6.1. Có thể tra cứu
6.1.1. Mã số thuế và thông tin đăng ký thuế.
6.1.2. Danh sách hồ sơ đã nộp.
6.1.3. Số thuế phải nộp, đã nộp, nợ, nộp thừa.
6.1.4. Thông báo từ cơ quan thuế.

6.2. Cách tra cứu
6.2.1. Trên Cổng TMĐT HKD: https://canhantmdt.gdt.gov.vn.
6.2.2. Trên eTaxMobile: tải ứng dụng, đăng nhập và chọn “Tra cứu”.

Người đăng: ad Lan Ngọc
Định hướng nội dung: Phạm Hoàng Quân – bài viết được đăng tại tckn.vn
Nguồn bài gốc: Thư viện Pháp luật

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Tải trọn bộ 4 sổ tay hướng dẫn thực hiện nghĩa vụ thuế thương mại điện tử mà hộ, cá nhân và tổ chức kinh doanh trực tuyến cần biết.

  1. Tổ chức quản lý sàn giao dịch thương mại điện tử.
  2. Tổ chức là nhà quản lý nền tảng số có chức năng thanh toán và các tổ chức có hoạt động kinh tế số khác.
  3. Hộ, cá nhân cư trú.
  4. 4. Cá nhân không cư trú tại Việt Nam

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn kê khai thuế cho thuê tài sản

image_print 271
image_print 270
image_print 270
image_print 270

HƯỚNG DẪN KÊ KHAI THUẾ CHO THUÊ TÀI SẢN
(Định hướng chuyên môn: Phạm Hoàng Quân – Đăng bởi admin Lan Ngọc, web tckn.vn)

1. Doanh nghiệp kê khai và nộp thuế thay

1.1. Kỳ kê khai
1.1.1. Tháng: Chậm nhất ngày 20 của tháng sau.
1.1.2. Quý: Chậm nhất ngày cuối cùng của tháng đầu quý sau.
1.1.3. Năm: Chậm nhất ngày 30/01 của năm sau.

1.2. Kỳ thanh toán
1.2.1. Chậm nhất ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.

2. Cá nhân tự kê khai và nộp thuế

2.1. Kỳ kê khai
2.1.1. Năm: Chậm nhất ngày 30/01 của năm sau.

2.2. Kỳ thanh toán
2.2.1. Chậm nhất ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.

3. Lưu ý quan trọng

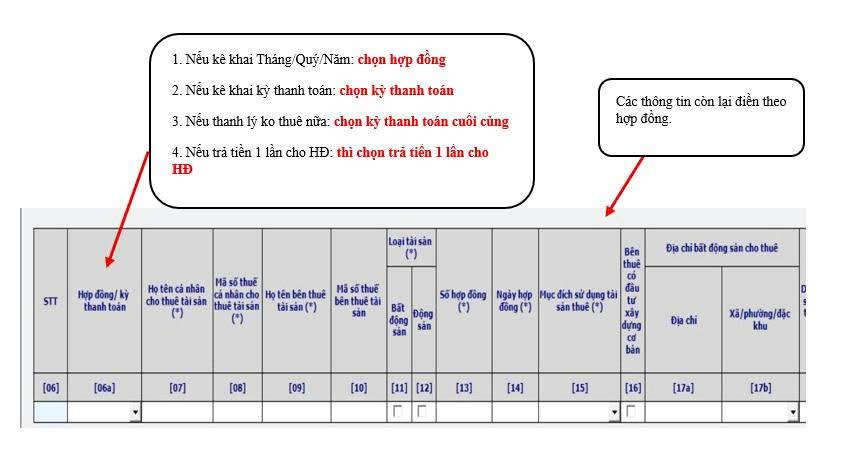
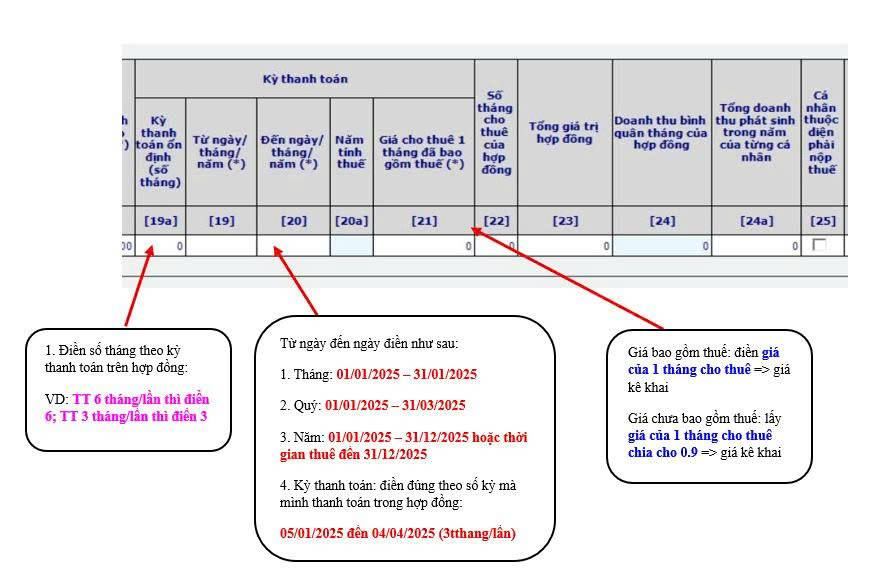
3.1. Trường hợp thanh toán tiền 1 lần cho nhiều năm hoặc trên 1 năm thì bắt buộc kê khai và nộp thuế theo kỳ thanh toán.
3.2. Không cộng dồn nhiều năm vào một lần kê khai.

4. Cách kê khai

4.1. Kê khai trên phần mềm HTKK
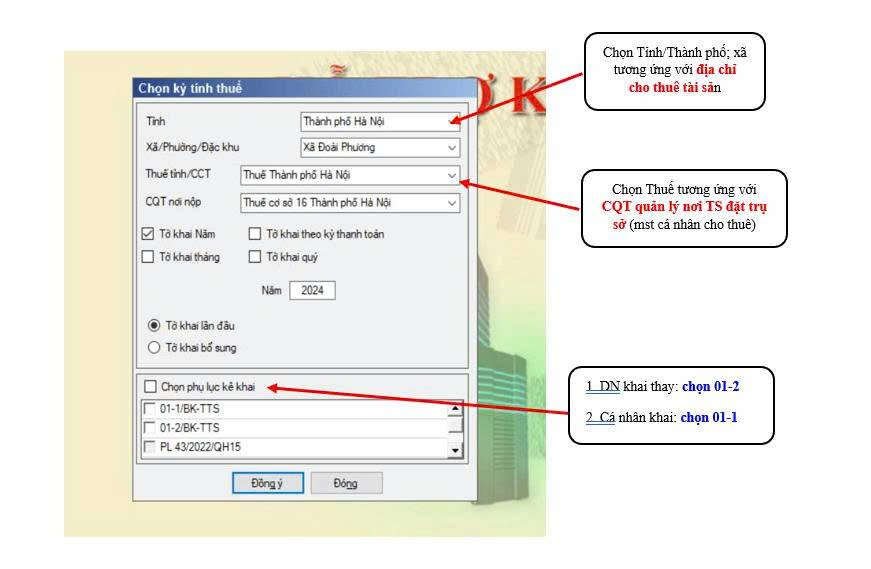
4.1.1. Đăng nhập HTKK → Chọn Thuế khoán và Thuê tài sản → Chọn Mẫu 01/TTS theo Thông tư 40/2021.
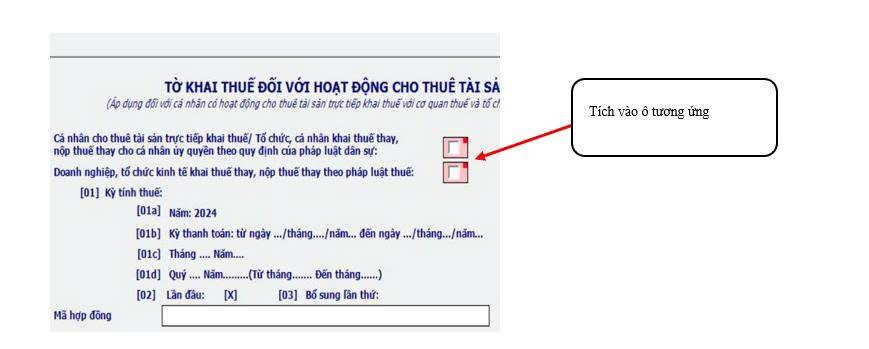
4.1.2. Nếu doanh nghiệp kê khai và nộp thay → Chọn phụ lục 01-2.
4.1.3. Nếu cá nhân tự kê khai → Chọn phụ lục 01-1.
4.1.4. Tích chọn kỳ kê khai phù hợp.
4.1.5. Hoàn thành các bước → Kết xuất XML → Nộp qua cổng thuế.

4.2. Kê khai trực tuyến
4.2.1. Trên Thuedientu.gdt.gov.vn:

  • Vào Khai thuế → Chọn Kê khai thuế cho thuê tài sản → Thực hiện tương tự như trên HTKK.
    4.2.2. Trên Dịch vụ công thuế:
  • Vào Thủ tục hành chính → Gõ “cho thuê tài sản” → Chọn mã thủ tục 1.007689 → Nhấn Nộp hồ sơ → Kê khai theo các bước như trên HTKK.

Miễn trừ trách nhiệm:
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm cá nhân và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành, hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng phải tự chịu trách nhiệm với quyết định của mình.

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Hướng dẫn chi tiết thao tác HTKK:

Bước 1:

Bước 2:

Bước 3:

Bước 4:

Bước 5:

Hết! ./.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.


Bảng tổng hợp chi tiết các văn bản pháp luật mà chủ doanh nghiệp cần đọc hiểu, tuân thủ khi hoạt động kinh doanh tại Việt Nam

image_print 372
image_print 371
image_print 371
image_print 371
image_print 371
image_print 371
image_print 371

Cập nhật hiệu lực văn bản — soát lại ngày 28/09/2026

Bài này viết trước khi có văn bản mới, phần căn cứ bên dưới còn dẫn văn bản đã hết hiệu lực. Sếp đọc mấy dòng này trước khi làm theo:

  • Thông tư 200/2014/TT-BTC (văn bản này đã hết hiệu lực từ 01/01/2026, nay là Thông tư 99/2025/TT-BTC) (chế độ kế toán doanh nghiệp) đã hết hiệu lực từ 01/01/2026. Nay áp dụng Thông tư 99/2025/TT-BTC, ban hành 27/10/2025.

Tụi mình đang viết lại bài cho đúng văn bản mới. Sếp cần dùng ngay thì nhắn tụi mình xem cùng hồ sơ của công ty mình, hoặc mở cổng khách hàng hotro.tckn.vn bằng mã số thuế.

image_print 371

Dưới đây là bảng tổng hợp chi tiết các văn bản pháp luật (bao gồm cả luật và văn bản dưới luật) mà chủ doanh nghiệp (DN) – dù là DN trong nước, DN có vốn đầu tư nước ngoài, hoạt động ở bất kỳ lĩnh vực nào – cần đọc hiểu, tuân thủ khi hoạt động kinh doanh tại Việt Nam, cập nhật mới nhất đến ngày 08/08/2025. Bảng được phân nhóm theo chủ đề để dễ tra cứu, sử dụng như một giáo trình pháp lý nền tảng cho chủ DN mới thành lập.


STT Lĩnh vực/Chủ đề Văn bản pháp luật cần đọc hiểu, tuân thủ Ghi chú
I Doanh nghiệp, đầu tư, quản lý vốn Luật Doanh nghiệp, số 59/2020/QH14 (và Luật sửa đổi, bổ sung số 76/2025/QH15), Nghị định 168/2025/NĐ-CP, Thông tư 68/2025/TT-BTC Quy định về thành lập, tổ chức, quản lý, đăng ký, giải thể, phá sản DN
Luật Đầu tư, số 61/2020/QH14, Nghị định 31/2021/NĐ-CP Đầu tư trong nước, nước ngoài, ngành nghề kinh doanh có điều kiện
Luật Quản lý và đầu tư vốn Nhà nước tại DN, số 68/2025/QH15 Quản lý, đầu tư vốn nhà nước tại DN
II Thuế (GTGT, TNDN, TNCN, nhà thầu, xuất nhập khẩu, phí, lệ phí, hóa đơn) Luật Thuế giá trị gia tăng, số 48/2024/QH15, Luật Thuế thu nhập doanh nghiệp, số 67/2025/QH15, Luật Thuế thu nhập cá nhân, số 04/2007/QH12 (và các văn bản sửa đổi, bổ sung) Quy định về đối tượng, căn cứ, phương pháp tính, ưu đãi, miễn giảm, hoàn thuế
Luật Quản lý thuế, số 108/2025/QH15 (hiệu lực 01/07/2026, thay Luật Quản lý thuế số 38/2019/QH14), Nghị định 252/2026/NĐ-CP, Thông tư 69/2025/TT-BTC Quản lý thuế, hóa đơn điện tử, thuế nhà thầu, thương mại điện tử, nền tảng số
Luật Thuế xuất khẩu, nhập khẩu, số 107/2016/QH13 Xuất nhập khẩu hàng hóa
Luật Phí và lệ phí, số 97/2015/QH13 Các loại phí, lệ phí phát sinh
III Kế toán, kiểm toán, báo cáo tài chính Luật Kế toán, số 88/2015/QH13, Thông tư 200/2014/TT-BTC (đã hết hiệu lực), Thông tư 133/2016/TT-BTC Chế độ kế toán, báo cáo tài chính, lưu trữ chứng từ, kiểm toán
IV Lao động, hợp đồng lao động, tiền lương, BHXH, BHYT, BHTN Bộ luật Lao động, số 45/2019/QH14, Luật Bảo hiểm xã hội, số 41/2024/QH15, Luật Việc làm, số 74/2025/QH15, Luật An toàn, vệ sinh lao động, số 84/2015/QH13 Hợp đồng lao động, nội quy, thỏa ước, tiền lương, BHXH, BHYT, BHTN, an toàn vệ sinh lao động
Nghị định 158/2025/NĐ-CP Hướng dẫn chi tiết về BHXH bắt buộc
V Phòng cháy chữa cháy, an toàn vệ sinh lao động Luật Phòng cháy, chữa cháy, số 27/2001/QH10 (và các văn bản sửa đổi, bổ sung), Nghị định 105/2025/NĐ-CP Quy định về PCCC, kiểm tra, nghiệm thu, xử phạt vi phạm
Luật An toàn, vệ sinh lao động, số 84/2015/QH13 An toàn, vệ sinh lao động, phòng chống tai nạn, bệnh nghề nghiệp
VI Môi trường, an toàn thực phẩm, xây dựng, xuất nhập khẩu, sở hữu trí tuệ Luật Bảo vệ môi trường, số 72/2020/QH14, Nghị định 08/2022/NĐ-CP Đánh giá tác động môi trường, giấy phép môi trường, quản lý chất thải
Luật An toàn thực phẩm, số 55/2010/QH12, Nghị định 15/2018/NĐ-CP Điều kiện ATTP, cấp giấy chứng nhận ATTP
Luật Xây dựng, số 50/2014/QH13, Nghị định 35/2022/NĐ-CP Quy hoạch, cấp phép, quản lý chất lượng, bảo trì công trình xây dựng
Luật Quản lý ngoại thương, số 05/2017/QH14 Xuất nhập khẩu, giấy phép, chứng nhận xuất xứ, tạm nhập tái xuất
Luật Sở hữu trí tuệ, số 50/2005/QH11 (và các văn bản sửa đổi, bổ sung), Nghị định 65/2023/NĐ-CP Quyền tác giả, quyền liên quan, sở hữu công nghiệp, bảo vệ quyền SHTT
VII Thương mại điện tử, công nghệ thông tin, dữ liệu cá nhân Luật Thương mại, số 36/2005/QH11, Nghị định 52/2013/NĐ-CP, Nghị định 85/2021/NĐ-CP Thương mại điện tử, website TMĐT, hợp đồng điện tử, bảo vệ người tiêu dùng
Luật Công nghệ thông tin, số 67/2006/QH11, Luật An ninh mạng, số 24/2018/QH14 Quản lý, bảo vệ dữ liệu, an toàn thông tin mạng
VIII Bảo hiểm kinh doanh, bảo hiểm bắt buộc Luật Kinh doanh bảo hiểm, số 08/2022/QH15, Nghị định 67/2023/NĐ-CP Bảo hiểm bắt buộc, bảo hiểm cháy nổ, bảo hiểm xây dựng, bảo hiểm xe cơ giới
IX Các lĩnh vực đặc thù khác Tùy lĩnh vực hoạt động, DN cần nghiên cứu thêm các luật chuyên ngành: Luật Dược, Luật Giáo dục, Luật Du lịch, Luật Quảng cáo, Luật Đấu thầu, Luật Đầu tư công, Luật Đất đai, Luật Ngân hàng, Luật Chứng khoán, Luật Hợp tác xã, Luật Phá sản, Luật Cạnh tranh, Luật Bảo vệ quyền lợi người tiêu dùng, v.v. Xem chi tiết tại luatvietnam.vn hoặc https://vbpl.vn

Lưu ý quan trọng:

  • Chủ doanh nghiệp cần thường xuyên cập nhật các văn bản mới, các nghị định, thông tư hướng dẫn chi tiết từng lĩnh vực.
  • Ngoài các luật, nghị định, thông tư trên, DN cần chú ý các quy định về xử phạt vi phạm hành chính, các quy định về phòng chống rửa tiền, chuyển giá, quản lý ngoại hối, đầu tư ra nước ngoài, v.v.
  • Đối với doanh nghiệp có vốn đầu tư nước ngoài, cần nghiên cứu kỹ các quy định về đầu tư, chuyển lợi nhuận, chuyển vốn, quyền và nghĩa vụ của nhà đầu tư nước ngoài, các hiệp định thương mại tự do, hiệp định tránh đánh thuế hai lần mà Việt Nam là thành viên.
  • Các quy định về đăng ký, kê khai, nộp thuế, bảo hiểm, lao động, hợp đồng, hóa đơn điện tử, lưu trữ chứng từ, báo cáo tài chính, công bố thông tin… là bắt buộc với mọi loại hình doanh nghiệp.

Khuyến nghị sử dụng:

  • Chủ doanh nghiệp nên lưu bảng này, tra cứu từng nhóm văn bản theo nhu cầu thực tế.
  • Khi có vướng mắc hoặc cần hướng dẫn chi tiết về thủ tục, quy trình, hồ sơ, hãy liên hệ Luật Sư hoặc chuyên gia để được tư vấn cụ thể theo ngành nghề, loại hình doanh nghiệp và tình huống thực tế.

Hy vọng bảng tổng hợp này sẽ là giáo trình pháp lý nền tảng, giúp chủ doanh nghiệp mới thành lập dễ dàng tra cứu, tuân thủ pháp luật và vận hành doanh nghiệp hiệu quả!

Miễn trừ trách nhiệm: Bài viết chỉ mang tính chất chia sẻ kiến thức, không thay thế cho tư vấn pháp lý chính thức. Người áp dụng cần tự đối chiếu văn bản pháp luật hiện hành hoặc tham khảo ý kiến chuyên gia.

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.


Các loại thuế mà doanh nghiệp phải tuân thủ khi hoạt động tại Việt Nam

image_print 359
image_print 358
image_print 358
image_print 358
image_print 358

Bài này tổng hợp chi tiết các loại thuế mà doanh nghiệp (DN) phải tuân thủ khi hoạt động tại Việt Nam, áp dụng cho tất cả các loại hình doanh nghiệp (doanh nghiệp trong nước, doanh nghiệp có vốn đầu tư nước ngoài, doanh nghiệp nước ngoài có hoặc không có cơ sở thường trú tại Việt Nam) và cả trường hợp doanh nghiệp Việt Nam đầu tư ra nước ngoài, căn cứ vào văn bản pháp luật hiện hành cho đến thời điểm hiện tại (ngày 08/08/2025):


1. Thuế thu nhập doanh nghiệp (TNDN)

  • 1.1. Đối tượng nộp thuế:
    Căn cứ vào Điều 2Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 có hiệu lực từ ngày 01/10/2025, người nộp thuế TNDN là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế, bao gồm:
    • Doanh nghiệp thành lập theo pháp luật Việt Nam.
    • 1.2. Doanh nghiệp nước ngoài có hoặc không có cơ sở thường trú tại Việt Nam.
    • 1.3. Hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp, tổ chức khác có hoạt động sản xuất, kinh doanh có thu nhập.
  • Phạm vi nộp thuế:
    • 1.1. Doanh nghiệp Việt Nam nộp thuế đối với thu nhập phát sinh tại Việt Nam và ngoài Việt Nam.
    • 1.2. Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập phát sinh tại Việt Nam và ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú.
    • 1.3. Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập phát sinh tại Việt Nam (bao gồm cả kinh doanh thương mại điện tử, nền tảng số).
  • Thu nhập chịu thuế:
    Theo Điều 3 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, bao gồm:
    • 1.1. Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.
    • 1.2. Thu nhập khác: chuyển nhượng vốn, chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, quyền góp vốn, lãi tiền gửi, lãi cho vay, bán ngoại tệ, quyền sở hữu trí tuệ, chuyển giao công nghệ, tài trợ, tặng cho, chênh lệch đánh giá lại tài sản, thu nhập từ nước ngoài, v.v.
  • Thuế suất:
    • 1.1. Thuế suất phổ thông: 20% (Điều 10).
    • 1.2. Doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng: 15%.
    • 1.3. Doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng: 17%.
    • 1.4. Hoạt động tìm kiếm, thăm dò, khai thác dầu khí: 25% – 50%.
    • 1.5. Hoạt động thăm dò, khai thác tài nguyên quý hiếm: 40% – 50%.
  • Phương pháp tính thuế:
    • 1.1. Số thuế TNDN phải nộp = Thu nhập tính thuế x Thuế suất (Điều 11).
    • 1.2. Một số trường hợp đặc biệt tính theo tỷ lệ % trên doanh thu (doanh nghiệp nước ngoài không có cơ sở thường trú, hợp tác xã, đơn vị sự nghiệp không xác định được chi phí…).
  • Ưu đãi thuế:
    • 1.1. Doanh nghiệp thuộc ngành, nghề, địa bàn ưu đãi được miễn, giảm thuế theo Điều 12, 13, 14
    • 1.2. Doanh nghiệp thành lập mới từ hộ kinh doanh được miễn thuế TNDN trong 02 năm liên tục kể từ khi có thu nhập chịu thuế (Điều 15).

2. Thuế giá trị gia tăng (GTGT)

  • 2.1. Đối tượng nộp thuế:
    Tổ chức, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT ở Việt Nam, không phân biệt ngành nghề, hình thức, tổ chức kinh doanh, bao gồm cả doanh nghiệp nước ngoài có hoặc không có cơ sở thường trú tại Việt Nam (Điều 3 Thông tư 219/2013/TT-BTC).
  • 2.2. Phạm vi áp dụng:
    • Hàng hóa, dịch vụ tiêu dùng tại Việt Nam, kể cả hàng hóa, dịch vụ do tổ chức, cá nhân nước ngoài cung cấp cho tổ chức, cá nhân Việt Nam.
    • 2.3. Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp dịch vụ, hàng hóa cho tổ chức, cá nhân Việt Nam cũng phải nộp thuế GTGT tại Việt Nam (Điều 9 Thông tư 69/2025/TT-BTC).

3. Thuế thu nhập cá nhân (TNCN)

  • 3.1. Đối tượng nộp thuế:
    Cá nhân cư trú, không cư trú tại Việt Nam có thu nhập chịu thuế phát sinh tại Việt Nam hoặc ngoài Việt Nam (nếu là cá nhân cư trú).
  • 3.2. Doanh nghiệp có trách nhiệm:
    • Khấu trừ, kê khai, nộp thuế TNCN thay cho người lao động, nhà thầu cá nhân, v.v.

4. Thuế tiêu thụ đặc biệt (TTĐB)

  • Đối tượng nộp thuế:
    Tổ chức, cá nhân sản xuất, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế TTĐB (Điều 4 Thông tư 195/2015/TT-BTC).

5. Thuế xuất khẩu, thuế nhập khẩu

  • Đối tượng nộp thuế:
    Tổ chức, cá nhân xuất khẩu, nhập khẩu hàng hóa qua biên giới Việt Nam.

6. Thuế tài nguyên, thuế bảo vệ môi trường

  • Đối tượng nộp thuế:
    Tổ chức, cá nhân khai thác tài nguyên thiên nhiên, sản xuất, nhập khẩu hàng hóa gây tác động đến môi trường.

7. Lệ phí môn bài

  • Đối tượng nộp lệ phí:
    Doanh nghiệp, tổ chức, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ tại Việt Nam (lưu ý: lệ phí môn bài sẽ chấm dứt thu từ 01/01/2026).

8. Các loại phí, lệ phí khác

  • Tùy lĩnh vực hoạt động, doanh nghiệp có thể phải nộp các loại phí, lệ phí như: phí bảo vệ môi trường, phí cung cấp thông tin doanh nghiệp, phí kiểm định, phí sử dụng hạ tầng, v.v.

9. Thuế nhà thầu nước ngoài

  • Đối tượng nộp thuế:
    Tổ chức, cá nhân nước ngoài không có cơ sở thường trú tại Việt Nam, phát sinh thu nhập từ cung cấp hàng hóa, dịch vụ cho tổ chức, cá nhân Việt Nam.

10. Thuế đối với doanh nghiệp Việt Nam đầu tư ra nước ngoài

  • Nghĩa vụ thuế:
    Doanh nghiệp Việt Nam đầu tư ra nước ngoài phải kê khai, nộp thuế TNDN tại Việt Nam đối với phần thu nhập chuyển về nước, được trừ số thuế đã nộp ở nước ngoài nhưng không vượt quá số thuế phải nộp tại Việt Nam (Điều 3).

11. Thuế đối với doanh nghiệp nước ngoài kinh doanh thương mại điện tử, nền tảng số

  • Nghĩa vụ thuế:
    Doanh nghiệp nước ngoài cung cấp hàng hóa, dịch vụ qua nền tảng số cho tổ chức, cá nhân Việt Nam phải đăng ký, kê khai, nộp thuế tại Việt Nam (Luật Quản lý thuế số 108/2025/QH15, hiệu lực từ 01/07/2026, thay thế Luật Quản lý thuế số 38/2019/QH14 — Sếp đối chiếu đúng điều khoản tương ứng khi áp dụng, vì cách đánh số điều đã đổi).

12. Các nghĩa vụ thuế khác

  • Tùy từng ngành nghề, lĩnh vực, doanh nghiệp có thể phát sinh các nghĩa vụ thuế, phí, lệ phí khác theo quy định của pháp luật chuyên ngành.

Lưu ý quan trọng:

  • 12.1. Doanh nghiệp phải thực hiện đầy đủ nghĩa vụ đăng ký, kê khai, nộp thuế, lưu trữ chứng từ, hóa đơn, sổ sách kế toán, quyết toán thuế, công bố thông tin doanh nghiệp, tham gia bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp cho người lao động, v.v. (Điều 8 Luật Doanh nghiệp số 59/2020/QH14, được bổ sung bởi Luật số 76/2025/QH15).
  • 12.2. Doanh nghiệp nước ngoài, doanh nghiệp có vốn đầu tư nước ngoài, doanh nghiệp Việt Nam đầu tư ra nước ngoài cần lưu ý các quy định về hiệp định tránh đánh thuế hai lần, các nghĩa vụ thuế phát sinh tại nước ngoài và tại Việt Nam.
  • 12.3. Các quy định về ưu đãi thuế, miễn giảm thuế, hoàn thuế, khấu trừ thuế… cần được nghiên cứu kỹ theo từng trường hợp cụ thể.

Miễn trừ trách nhiệm: Bài viết chỉ mang tính chất chia sẻ kiến thức, không thay thế cho tư vấn pháp lý chính thức. Người áp dụng cần tự đối chiếu văn bản pháp luật hiện hành hoặc tham khảo ý kiến chuyên gia.

#tamsucungsep
#thuehkd
#hoachdinhthue
#taichinhkhoinghiep
#tuanthuthue

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.